Kraftfahrzeugsteuer Österreich: Lkw und Anhänger über 3,5 t
Lkw und Anhänger über 3,5 t zahlen je Tonne und Monat 1,55 bis 1,90 Euro, mindestens 15, höchstens 80 Euro, Anhänger 66 Euro. Omnibusse sind befreit.
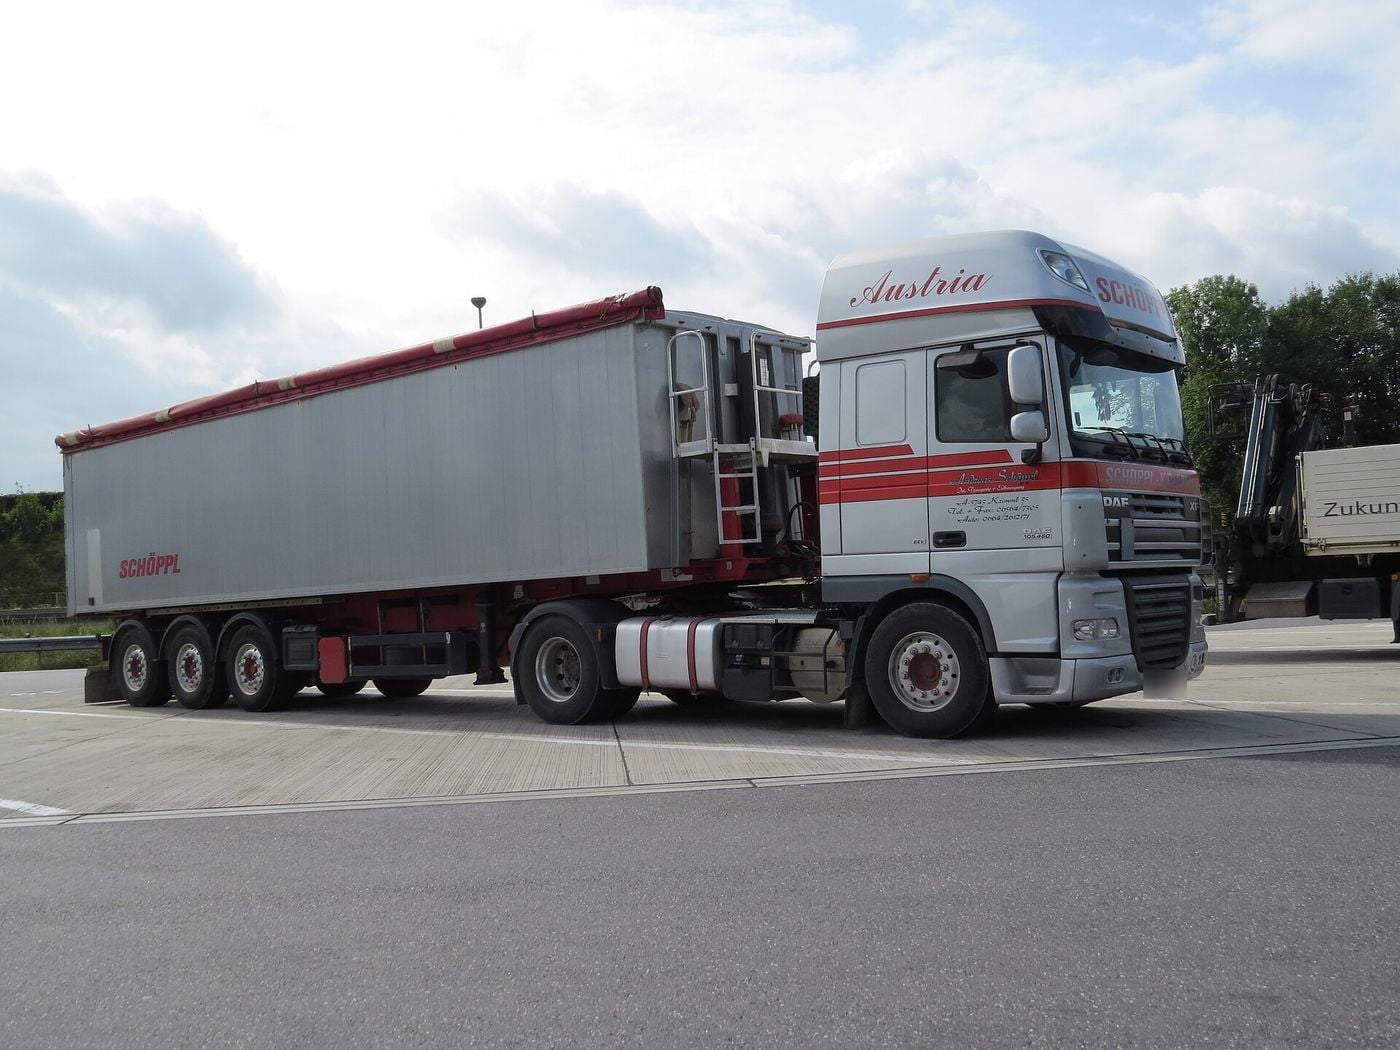
In Österreich zahlen Kraftfahrzeuge und Anhänger mit einem höchsten zulässigen Gesamtgewicht (hzGG) von mehr als 3,5 t Kraftfahrzeugsteuer an das Finanzamt. Je Monat beträgt die Steuer für jede Tonne 1,55 Euro (mehr als 3,5 bis 12 t, mindestens 15 Euro), 1,70 Euro (mehr als 12 bis 18 t) oder 1,90 Euro (mehr als 18 t, höchstens 80 Euro, bei Anhängern höchstens 66 Euro). Befreit sind unter anderem Omnibusse, elektrisch angetriebene Kraftfahrzeuge über 3,5 t und im Inland zugelassene Kraftfahrzeuge über 3,5 t in Kalendermonaten, in denen sie ausschließlich im Vor- und Nachlaufverkehr zum kombinierten Verkehr Straße/Schiene verwendet werden; die Steuer wird vierteljährlich selbst berechnet und einmal im Jahr mit dem Formular Kr1 erklärt.
Stand: 22. November 2026. Am 21. November 2026 gelesen: die sieben Seiten des österreichischen Bundesministeriums für Finanzen (BMF) zur Kraftfahrzeugsteuer, die Übersicht und die Seiten Gegenstand der Steuer, Bemessungsgrundlage, Steuersatz, Steuerschuldner, Steuerbefreiungen und Erhebung der Steuer. Nach ihrer Fußzeile wurden Gegenstand, Bemessungsgrundlage, Steuersatz und Erhebung zuletzt am 10. November 2026 aktualisiert, Steuerbefreiungen und Steuerschuldner am 1. Jänner 2026. Rechtsgrundlage ist nach dem BMF „das Kraftfahrzeugsteuergesetz 1992 (KfzStG 1992) in der derzeit geltenden Fassung“. Wie die Kfz-Steuer für Lkw, Busse und Anhänger in Deutschland geregelt ist, zeigt Kfz-Steuer für Lkw, Bus und Anhänger.
| Punkt | Regel |
|---|---|
| Wer zahlt | bei inländischer Zulassung die Person, für die das Kraftfahrzeug zugelassen ist; in allen anderen Fällen, etwa bei ausländischer Zulassung, die Person, die es verwendet |
| Steuerpflichtig | Kraftfahrzeuge und Anhänger mit hzGG über 3,5 t; Zugmaschinen und Motorkarren unabhängig vom Gewicht; ausländisch zugelassene Kraftfahrzeuge auf Straßen mit öffentlichem Verkehr, sofern keine zwischenstaatlichen Abkommen sie befreien |
| Bemessungsgrundlage | hzGG laut Zulassungsbescheinigung; ohne Eintragung 8 t; angefangene Tonnen werden aufgerundet |
| Steuersatz je Tonne und Monat | 1,55 Euro (mehr als 3,5 bis 12 t), 1,70 Euro (mehr als 12 bis 18 t), 1,90 Euro (mehr als 18 t) |
| Mindest- und Höchstbetrag je Monat | mindestens 15 Euro (mehr als 3,5 bis 12 t); höchstens 80 Euro, bei Anhängern 66 Euro (mehr als 18 t) |
| Keine Steuer, unter anderem | Omnibusse; elektrisch angetriebene Kraftfahrzeuge über 3,5 t; im Inland zugelassene Kraftfahrzeuge über 3,5 t in Kalendermonaten, in denen sie ausschließlich im Vor- und Nachlaufverkehr zum kombinierten Verkehr Straße/Schiene verwendet werden; überzählige Anhänger |
| Ermäßigung | 15 Prozent der Monatssteuer je Bahnbeförderung im Inland (Huckepackverkehr), auf Antrag |
| Entrichtung | Selbstberechnung je Kalendervierteljahr, fällig am 15. Mai, 15. August, 15. November und 15. Februar des Folgejahres |
| Anzeige und Erklärung | Anzeige innerhalb eines Monats nach Zulassung des ersten steuerpflichtigen Fahrzeugs (Kr20 oder formlos); Jahreserklärung Kr1 bis 30. Juni des Folgejahres |
| Zuständig | Finanzamt Österreich oder Finanzamt für Großbetriebe; Zollamt Österreich im grenzüberschreitenden Verkehr mit nicht im Inland zugelassenen Kraftfahrzeugen |
Wer in Österreich Kraftfahrzeugsteuer zahlt
Der Kraftfahrzeugsteuer unterliegen nach dem BMF Kraftfahrzeuge, die in einem inländischen Zulassungsverfahren zugelassen sind, „(z.B. Kraftfahrzeuge der Klasse N2 und N3, Wohnmobile der Klasse M1) mit einem höchsten zulässigen Gesamtgewicht von mehr als 3,5 Tonnen“, außerdem Anhänger mit einem hzGG von mehr als 3,5 t sowie Zugmaschinen und Motorkarren, die als solche kraftfahrrechtlich genehmigt sind, „unabhängig von ihrem höchsten zulässigen Gesamtgewicht“. Für Wohnmobile der Aufbauart „SA“ mit einem Basisfahrzeug der Klasse N gelten nach der Seite zum Steuersatz die Tarife nach der Motorleistung, gleich ob ihr hzGG bis zu 3,5 t oder mehr beträgt. Steuerpflichtig sind daneben Kraftfahrzeuge aller Art, für die eine vorgeschriebene Haftpflichtversicherung tatsächlich nicht besteht oder die ohne die erforderliche Zulassung verwendet werden.
Im Inland zugelassene Kraftfahrzeuge bis 3,5 t hzGG, für die ein Kraftfahrzeug-Haftpflichtversicherungsvertrag besteht, ausgenommen Zugmaschinen und Motorkarren, unterliegen nicht der Kraftfahrzeugsteuer: „Solche Kraftfahrzeuge unterliegen der motorbezogenen Versicherungssteuer.“
Steuerschuldner ist bei inländischer Zulassung „die Person, für die das Kraftfahrzeug zugelassen ist“. In allen anderen Fällen, etwa bei widerrechtlicher Verwendung oder bei ausländisch zugelassenen Kraftfahrzeugen, schuldet die Steuer die Person, die das Fahrzeug verwendet; das ist nach dem BMF, wer „über das Kraftfahrzeug rechtmäßig oder tatsächlich verfügt“, vor allem der rechtmäßige Besitzer, etwa Entlehner, Mieter oder Leasingnehmer.
Auch Kraftfahrzeuge aus einem ausländischen Zulassungsverfahren, die auf Straßen mit öffentlichem Verkehr in Österreich verwendet werden, sind steuerpflichtig, „sofern nicht zwischenstaatliche Abkommen Abgabenbefreiungen vorsehen“. Ihre Steuerpflicht beginnt mit dem Tag des Grenzeintritts und dauert bis zum Tag des Grenzaustritts, tageweise berechnet. Zuständig ist im grenzüberschreitenden Verkehr das Zollamt Österreich.
Bemessungsgrundlage: das höchste zulässige Gesamtgewicht
Bemessungsgrundlage ist bei Kraftfahrzeugen über 3,5 t „das in der Zulassungsbescheinigung eingetragene höchste zulässige Gesamtgewicht“. Fehlt eine entsprechende Eintragung, ist ein hzGG von acht Tonnen anzusetzen. Verwendet das KfzStG 1992 Begriffe des Kraftfahrrechts, sind nach § 9 Abs 2 KfzStG 1992 die Begriffsbestimmungen des Kraftfahrgesetzes maßgebend. Welche Gesamtgewichte das Kraftfahrgesetz für Lkw und Lastzüge erlaubt, steht auf Lkw-Gewichte in Österreich.
Für Sattelzüge setzt das BMF in seinen Beispielen zum Huckepackverkehr beim Sattelzugfahrzeug das höchste zulässige Gesamtgewicht „nach Abzug der Sattellast“ an, im Beispiel 9 t; der Sattelanhänger wird im selben Beispiel mit seinem eigenen hzGG von 18 t berechnet. Was Sattelzugmaschine, Sattelanhänger und Sattelzug rechtlich bedeuten, erklärt Sattelzugmaschine, Sattelauflieger, Sattelzug.
Wie hoch ist die Kraftfahrzeugsteuer für Lkw?
„Der Steuersatz beträgt je Monat“, so das BMF, je nach hzGG 1,55, 1,70 oder 1,90 Euro „für jede Tonne höchstes zulässiges Gesamtgewicht“. „Bei der Berechnung der Steuer sind angefangene Tonnen auf volle Tonnen aufzurunden.“ Für diese Seite angewendet: Beim Lkw mit 11,5 t hzGG aus dem Beispiel des BMF zur Dauer der Steuerpflicht zählen nach dieser Regel 12 t; das Beispiel selbst nennt keinen Steuerbetrag.
| Höchstes zulässiges Gesamtgewicht | Steuersatz je Tonne und Monat | Mindest- oder Höchstbetrag je Monat |
|---|---|---|
| mehr als 3,5 t bis 12 t | 1,55 Euro | mindestens 15 Euro |
| mehr als 12 t bis 18 t | 1,70 Euro | keiner angegeben |
| mehr als 18 t | 1,90 Euro | höchstens 80 Euro, bei Anhängern höchstens 66 Euro |
In seinen Beispielen rechnet das BMF so:
| Fahrzeug | Rechnung des BMF |
|---|---|
| Sattelzugfahrzeug, hzGG nach Abzug der Sattellast 9 t | 9 t x 1,55 Euro = 15,00 Euro (Mindeststeuer) |
| Lkw, hzGG 12 t | 12 Tonnen x 1,55 Euro = 18,60 Euro |
| Sattelanhänger, hzGG 18 t | 18 t x 1,70 Euro = 30,60 Euro |
| Sattelanhänger, hzGG 24 t | 24 t x 1,90 Euro = 45,60 Euro |
Für diese Seite aus den Sätzen berechnet: Bei 9 t ergäben 1,55 Euro je Tonne 13,95 Euro, deshalb gilt der Mindestbetrag von 15 Euro; ab 10 t nach Aufrundung (15,50 Euro) liegt die Steuer darüber. Den Höchstbetrag von 66 Euro erreicht ein Anhänger ab 35 t nach Aufrundung (35 x 1,90 Euro = 66,50 Euro), den Höchstbetrag von 80 Euro ein Kraftfahrzeug ab 43 t nach Aufrundung (43 x 1,90 Euro = 81,70 Euro). Auf zwölf Monate gerechnet sind das höchstens 960 Euro für ein Kraftfahrzeug und 792 Euro für einen Anhänger.
Anhänger und überzählige Anhänger
Anhänger mit einem hzGG über 3,5 t zahlen dieselben Sätze je Tonne und Monat wie Kraftfahrzeuge; über 18 t ist ihr Monatsbetrag auf 66 Euro begrenzt. Für einen Teil der Anhänger wird keine Steuer erhoben: Übersteigt die Zahl der Anhänger eines Abgabepflichtigen die Zahl seiner ziehenden steuerpflichtigen Kraftfahrzeuge über 3,5 t, bleiben die überzähligen Anhänger steuerfrei, die „bezogen auf die gesamte Anzahl der Anhänger, die niedrigere Bemessungsgrundlage aufweisen“. „Die Ermittlung der überzähligen Anhänger ist jeweils am 1. eines Kalendermonats durchzuführen.“ Anhänger, die von einem Kraftfahrzeug eines anderen Abgabepflichtigen gezogen werden, zählen bei dieser Berechnung nicht mit.
Befreit sind außerdem „Anhänger, die für die Zustellung von Eisenbahnwaggons ausgerüstet sind und ausschließlich für diesen Zweck verwendet werden; auf das Zugfahrzeug erstreckt sich die Befreiung nicht“.
Befreiungen: Omnibusse, Elektro-Lkw, Vor- und Nachlauf
Das BMF unterscheidet Befreiungen nach der Eigenschaft eines Fahrzeugs und nach seiner Verwendung. Stellt eine Befreiung auf die ausschließliche oder vorwiegende Verwendung für einen begünstigten Zweck ab, bedeutet das nach dem BMF, „dass das Kraftfahrzeug zu mehr als 80 Prozent für den begünstigten Zweck verwendet werden muss“. Liegen die Voraussetzungen vor, ist das Fahrzeug kraft Gesetzes befreit: Ein Antrag ist „grundsätzlich weder im Gesetz vorgesehen noch erforderlich“; ausgenommen ist die Befreiung für Menschen mit Behinderungen nach § 2 Abs 1 Z 12 KfzStG 1992.
| Befreiung | Wortlaut des BMF |
|---|---|
| Busse | „Omnibusse und Kraftfahrzeuge, die ausschließlich oder vorwiegend im Mietwagen- oder Taxigewerbe verwendet werden“ |
| Elektroantrieb | „Elektrisch angetriebene Kraftfahrzeuge mit einem höchst zulässigen Gesamtgewicht über 3,5 Tonnen“ |
| Vor- und Nachlauf | Kraftfahrzeuge über 3,5 t mit inländischer Zulassung „in dem Kalendermonat, in welchem diese ausschließlich im Vor- und Nachlaufverkehr zum kombinierten Verkehr Straße/Schiene für die Zustellung und Abholung von Containern von mindestens 20 Fuß Länge, von auswechselbaren Aufbauten oder von bahnbeförderten Anhängern verwendet werden“ |
| Hinterlegung | Zulassungsbescheinigung und Kennzeichentafeln bei der Behörde hinterlegt, bei Fahrzeugen über 3,5 t „für einen Zeitraum von mindestens zehn Tagen“ |
| Probefahrt und Überstellung | „Kraftfahrzeuge, die mit Probefahrtkennzeichen oder Überstellungskennzeichen benützt werden“ |
| Feuerwehr und Rettung | „Kraftfahrzeuge, die ausschließlich oder vorwiegend für die Feuerwehr, für den Rettungsdienst oder als Krankenwagen bestimmt sind“ |
| Öffentliche Hand | Kraftfahrzeuge des Bundes oder einer anderen Gebietskörperschaft für den öffentlichen Sicherheitsdienst oder die Justizwache „sowie Heeresfahrzeuge“ |
| Arbeitsmaschinen | „selbstfahrende Arbeitsmaschinen und Anhänger-Arbeitsmaschinen“ |
| Land- und Forstwirtschaft | Zugmaschinen und Motorkarren, die ausschließlich oder vorwiegend in land- und forstwirtschaftlichen Betrieben verwendet werden, „und ausschließlich von jenen gezogene Anhänger“ |
| Eisenbahnwaggons | Anhänger für die Zustellung von Eisenbahnwaggons; nicht das Zugfahrzeug |
| Zwischenstaatlich | Fahrzeuge von Personen mit Steuerbefreiung aufgrund von Staatsverträgen, Gegenseitigkeitserklärungen oder tatsächlich gewährter Gegenseitigkeit |
Für den Vor- und Nachlauf setzt das BMF eine Bedingung hinzu: „ein Vor- oder Nachlaufverkehr liegt nur dann vor, wenn von der Be- oder Entladestelle der nächstgelegene technisch geeignete inländische Ver- oder Entladebahnhof benützt wird“. Die Befreiung gilt jeweils für den Kalendermonat, in dem das Fahrzeug ausschließlich so verwendet wird. Wie der kombinierte Verkehr und seine Straßenstrecke im EU-Recht definiert sind, steht auf Kombinierter, intermodaler und multimodaler Verkehr; welches Gesamtgewicht das Kraftfahrgesetz im Vorlauf- und Nachlaufverkehr zulässt, steht auf Lkw-Gewichte in Österreich.
Bei der Hinterlegung gilt die Befreiung „von dem der Hinterlegung folgenden Tag bis zum Tag, der der Wiederausfolgung vorangeht“.
Wechselkennzeichen
„Bei Fahrzeugen mit Wechselkennzeichen ist die Steuer nur für das Fahrzeug zu entrichten, das der höchsten Steuer unterliegt.“ Aus anderen Gründen befreite Kraftfahrzeuge werden dabei nicht berücksichtigt. Fällt eines der Fahrzeuge unter die motorbezogene Versicherungssteuer, etwa ein Pkw, und das andere unter das KfzStG 1992, etwa ein Lkw über 3,5 t, ist die motorbezogene Versicherungssteuer, soweit sie auf den Steuerberechnungszeitraum entfällt, auf die Kraftfahrzeugsteuer anzurechnen.
Huckepackverkehr: 15 Prozent Ermäßigung je Bahnbeförderung
„Für jede Bahnbeförderung eines Kraftfahrzeuges (Anhängers) mit einem höchsten zulässigen Gesamtgewicht von mehr als 3,5 Tonnen im Inland (Huckepackverkehr) ermäßigt sich die Steuer auf Antrag um 15 Prozent der monatlich für das bahnbeförderte Kraftfahrzeug (Anhänger) zu entrichtenden Steuer“, höchstens um den Betrag, der für das Fahrzeug im Kalenderjahr an Steuer zu entrichten ist. Geltend gemacht wird die Ermäßigung, indem die vierteljährlich zu entrichtende Steuer verringert wird, oder mit der Jahressteuererklärung. Im ersten Beispiel des BMF wird ein Sattelzug, Sattelzugfahrzeug 9 t nach Abzug der Sattellast und Sattelanhänger 18 t, einmal im Kalendermonat auf der Bahn befördert: Die Ermäßigung beträgt 2,25 Euro für das Sattelzugfahrzeug und 4,59 Euro für den Sattelanhänger.
Ist das bahnbeförderte Fahrzeug selbst nach § 2 Abs 1 Z 14 KfzStG 1992 im Vor- und Nachlaufverkehr befreit, kann die Ermäßigung für ein anderes steuerpflichtiges Kraftfahrzeug desselben Steuerschuldners in Anspruch genommen werden, „soweit das höchste zulässige Gesamtgewicht des steuerpflichtigen Kraftfahrzeuges das höchste zulässige Gesamtgewicht des steuerbefreiten, im Vor- und Nachlaufverkehr verwendeten Kraftfahrzeuges nicht übersteigt“. Begrenzt ist sie auf den Betrag, der für das befreite Fahrzeug im Kalenderjahr zu entrichten wäre.
| Fahrzeug | Steuer je Monat | Ermäßigung | Kraftfahrzeugsteuer |
|---|---|---|---|
| Sattelzugfahrzeug B, 9 t nach Abzug der Sattellast | 15,00 Euro | 4 x 2,25 Euro = 9,00 Euro (max. 15,00) | 6,00 Euro |
| Sattelanhänger B, 24 t | 45,60 Euro | 4 x 4,59 Euro = 18,36 Euro (max. 45,60) | 27,24 Euro |
Dauer der Steuerpflicht: tageweise Berechnung
Bei inländischer Zulassung beginnt die Steuerpflicht mit dem Tag der Zulassung und dauert bis zum Tag, an dem die Zulassung endet. „Angefangene Tage gelten als volle Tage.“ Wird ein Fahrzeug am 1. eines Monats zugelassen und bleibt es den ganzen Monat zugelassen, ist die gesamte Monatssteuer zu entrichten, gleich ob der Monat 31 Tage oder weniger hat. Bei Zulassung am 2. des Monats ist nach dem BMF in Monaten mit 31 Tagen die volle Monatssteuer „(1/30 der Monatssteuer x 30 Tage)“ zu entrichten, in Monaten mit 30 Tagen 29/30 der Monatssteuer. Im Beispiel des BMF wird ein Lkw mit 11,5 t hzGG am 10. Mai 2026 zugelassen und am 15. November 2026 abgemeldet: Steuerpflicht besteht im Mai für 22 Tage, im November für 15 Tage. Ändern sich die für die Steuerberechnung maßgebenden Verhältnisse, ist das ab dem Tag der Änderung zu berücksichtigen.
Anzeige, Selbstberechnung und Erklärung Kr1
Wer Kraftfahrzeugsteuer zu entrichten hat, hat das dem Finanzamt „innerhalb eines Monats anzuzeigen“; anzeigepflichtig ist die Zulassung des ersten steuerpflichtigen Kraftfahrzeugs. „Die Anzeige kann mit dem Formular Kr20 oder formlos erfolgen.“ Im Inland sind Aufzeichnungen zu führen, aus denen Art und Kennzeichen der Kraftfahrzeuge, die Dauer der Steuerpflicht und die Bemessungsgrundlage hervorgehen; werden solche Aufzeichnungen schon aus anderen Gründen geführt, sind eigene nicht erforderlich.
Die Steuerschuld entsteht mit Ablauf eines Kalendervierteljahres. Die Steuer für das Vierteljahr ist vom Steuerschuldner selbst zu berechnen und „bis zum 15. Tag des auf das Kalendervierteljahr zweitfolgenden Kalendermonats an das Finanzamt zu entrichten“. Für jedes Kalenderjahr folgt eine Steuererklärung.
| Pflicht | Frist |
|---|---|
| Anzeige (Formular Kr20 oder formlos) | innerhalb eines Monats nach Zulassung des ersten steuerpflichtigen Kraftfahrzeugs |
| Entrichtung 1. Kalendervierteljahr | bis 15. Mai |
| Entrichtung 2. Kalendervierteljahr | bis 15. August |
| Entrichtung 3. Kalendervierteljahr | bis 15. November |
| Entrichtung 4. Kalendervierteljahr | bis 15. Februar des Folgejahres |
| Steuererklärung (Formular Kr1) für das abgelaufene Kalenderjahr | bis 30. Juni des folgenden Kalenderjahres |
Als Hilfe zum Ausfüllen des Formulars Kr1 und zur Berechnung nennt das BMF das Formular Kr2, die „Erläuterungen zur Kraftfahrzeugsteuererklärung (Kr1)“ für das jeweilige Jahr.
Zuständig ist für Kraftfahrzeuge aus einem inländischen Zulassungsverfahren das Finanzamt Österreich oder das Finanzamt für Großbetriebe, bei widerrechtlicher Verwendung immer das Finanzamt Österreich, im grenzüberschreitenden Verkehr mit nicht im Inland zugelassenen Kraftfahrzeugen das Zollamt Österreich. Bei widerrechtlicher Verwendung wird die Steuer je Kalendermonat und nicht tageweise berechnet. Wird die Kraftfahrzeugsteuer nicht oder nicht vollständig entrichtet, ist das nach dem BMF „ein Grund zur Aufhebung der Zulassung“, die das Finanzamt bei der Zulassungsbehörde durch Anzeige geltend machen kann.
Tarife, Befreiungen und GO-Box der Maut auf Autobahnen und Schnellstraßen beschreibt GO-Box und GO-Maut.
Kurz beantwortet
- Wie hoch ist die Kraftfahrzeugsteuer für einen Lkw in Österreich?
- Je Monat 1,55 Euro für jede Tonne höchstes zulässiges Gesamtgewicht bei mehr als 3,5 bis 12 t (mindestens 15 Euro), 1,70 Euro bei mehr als 12 bis 18 t und 1,90 Euro bei mehr als 18 t (höchstens 80 Euro, bei Anhängern höchstens 66 Euro). Angefangene Tonnen werden auf volle Tonnen aufgerundet. Für einen Lkw mit 12 t rechnet das BMF 12 x 1,55 Euro = 18,60 Euro im Monat.
- Zahlen Busse in Österreich Kraftfahrzeugsteuer?
- Nein. Das BMF führt unter den Befreiungen „Omnibusse und Kraftfahrzeuge, die ausschließlich oder vorwiegend im Mietwagen- oder Taxigewerbe verwendet werden“.
- Sind Elektro-Lkw von der Kraftfahrzeugsteuer befreit?
- Ja. Befreit sind nach dem BMF „Elektrisch angetriebene Kraftfahrzeuge mit einem höchst zulässigen Gesamtgewicht über 3,5 Tonnen“. Die Befreiung gilt kraft Gesetzes; ein Antrag ist nach dem BMF grundsätzlich weder vorgesehen noch erforderlich, ausgenommen bei der Befreiung für Menschen mit Behinderungen.
- Wie viel Kraftfahrzeugsteuer zahlt ein Anhänger?
- Anhänger über 3,5 t zahlen dieselben Sätze je Tonne und Monat wie Kraftfahrzeuge; über 18 t höchstens 66 Euro im Monat. Für überzählige Anhänger, also Anhänger über die Zahl der ziehenden steuerpflichtigen Kraftfahrzeuge über 3,5 t desselben Abgabepflichtigen hinaus, wird für jene mit der niedrigeren Bemessungsgrundlage keine Steuer erhoben; ermittelt wird am 1. jedes Kalendermonats.
- Wann ist die Kraftfahrzeugsteuer fällig und bis wann ist das Formular Kr1 abzugeben?
- Die Steuer wird je Kalendervierteljahr selbst berechnet und bis 15. Mai, 15. August, 15. November und 15. Februar des Folgejahres an das Finanzamt entrichtet. Die Steuererklärung Kr1 für ein Kalenderjahr ist bis 30. Juni des Folgejahres abzugeben. Die Zulassung des ersten steuerpflichtigen Kraftfahrzeugs ist dem Finanzamt innerhalb eines Monats anzuzeigen, mit dem Formular Kr20 oder formlos.
- Zahlen ausländische Lkw in Österreich Kraftfahrzeugsteuer?
- In einem ausländischen Zulassungsverfahren zugelassene Kraftfahrzeuge, die auf Straßen mit öffentlichem Verkehr in Österreich verwendet werden, unterliegen der Steuer, sofern nicht zwischenstaatliche Abkommen Abgabenbefreiungen vorsehen. Die Steuerpflicht dauert vom Tag des Grenzeintritts bis zum Tag des Grenzaustritts; zuständig ist das Zollamt Österreich.
Quellen
- Kraftfahrzeugsteuer: Übersicht (Kraftfahrzeuge über 3,5 Tonnen, Entrichtung beim Finanzamt Österreich) — Bundesministerium für Finanzen (BMF), Österreich
- Kraftfahrzeugsteuer: Gegenstand der Steuer, überzählige Anhänger, Rechtsgrundlagen; letzte Aktualisierung 10. November 2026 — Bundesministerium für Finanzen (BMF), Österreich, 10 Nov 2026
- Kraftfahrzeugsteuer: Bemessungsgrundlage und Ersatzwerte; letzte Aktualisierung 10. November 2026 — Bundesministerium für Finanzen (BMF), Österreich, 10 Nov 2026
- Kraftfahrzeugsteuer: Steuersatz (Kraftfahrzeuge mit mehr als 3,5 Tonnen und bis 3,5 Tonnen); letzte Aktualisierung 10. November 2026 — Bundesministerium für Finanzen (BMF), Österreich, 10 Nov 2026
- Kraftfahrzeugsteuer: Steuerschuldner; letzte Aktualisierung 1. Jänner 2026 — Bundesministerium für Finanzen (BMF), Österreich, 1 Jan 2026
- Kraftfahrzeugsteuer: Steuerbefreiungen, Wechselkennzeichen und Ermäßigung im Huckepackverkehr; letzte Aktualisierung 1. Jänner 2026 — Bundesministerium für Finanzen (BMF), Österreich, 1 Jan 2026
- Kraftfahrzeugsteuer: Erhebung der Steuer (Dauer der Steuerpflicht, Anzeige Kr20, Erklärung Kr1, Zuständigkeit); letzte Aktualisierung 10. November 2026 — Bundesministerium für Finanzen (BMF), Österreich, 10 Nov 2026