Lkw-Maut in Deutschland: Mautpflicht über 3,5 t, Mautsätze, CO2-Klassen und Ausnahmen
Wer seit dem 1. Juli 2024 Maut zahlt, auf welchen Straßen, die Mautsätze je Kilometer nach Anlage 1 BFStrMG, Handwerkerausnahme, E-Lkw befreit bis 30. Juni 2031, Bußgelder.
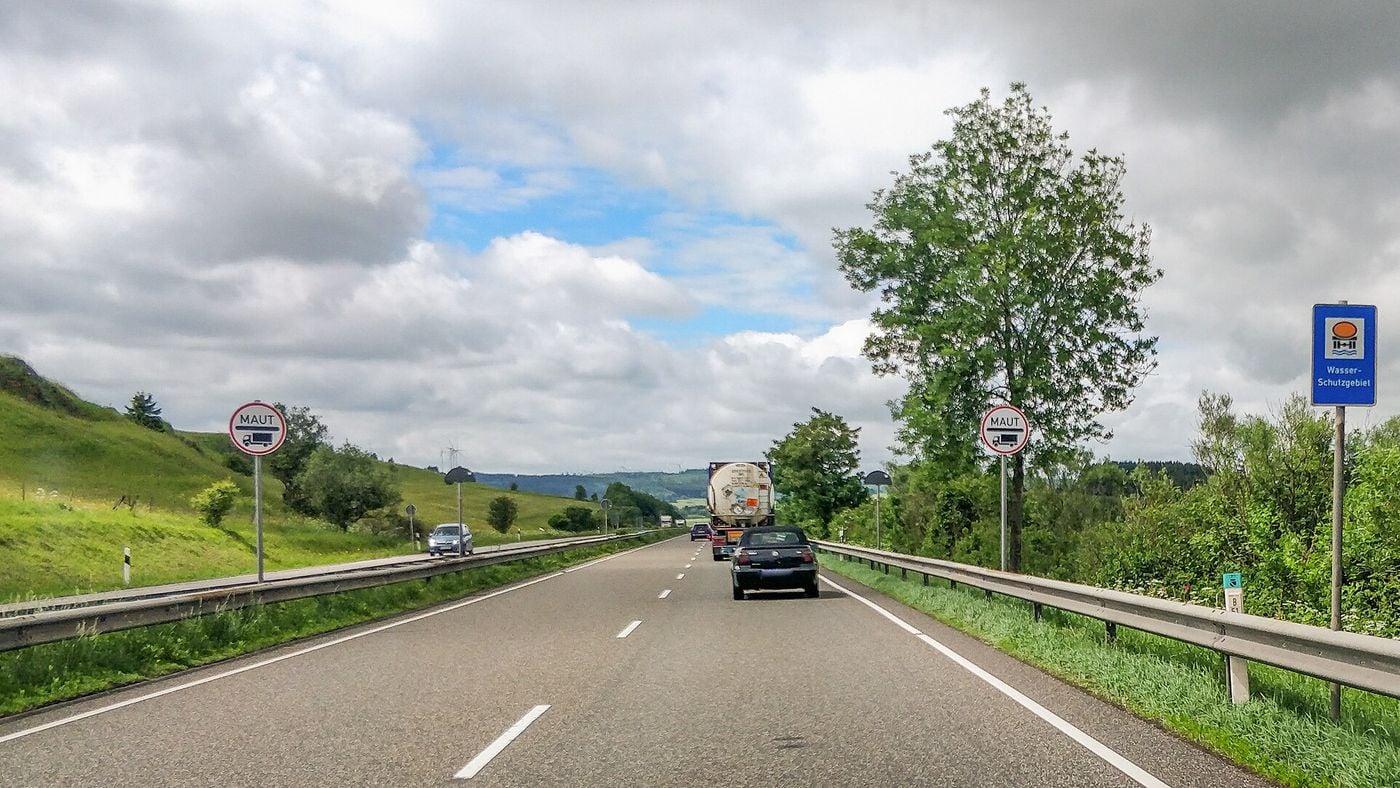
In Deutschland ist für die Benutzung der Bundesautobahnen und Bundesstraßen Maut zu zahlen, wenn ein Kraftfahrzeug oder eine Fahrzeugkombination für den Güterkraftverkehr bestimmt ist oder dafür verwendet wird und eine technisch zulässige Gesamtmasse von mehr als 3,5 Tonnen hat – so § 1 des Bundesfernstraßenmautgesetzes (BFStrMG) seit dem 1. Juli 2024. Die Maut wird je Kilometer berechnet. Der Mautsatz ist die Summe aus vier Teilsätzen für Infrastruktur, Luftverschmutzung, Lärm und CO2 und liegt für einen Euro-VI-Lkw der CO2-Emissionsklasse 1 zwischen 15,1 Cent (über 3,5 bis unter 7,5 t) und 34,8 Cent (über 18 t, fünf oder mehr Achsen). Befreit sind unter anderem Kraftomnibusse, bis zum 30. Juni 2031 emissionsfreie schwere Nutzfahrzeuge und unter Bedingungen Fahrzeuge von Handwerksbetrieben unter 7,5 t. Bezahlt wird über ein Bordgerät von Toll Collect oder eines EETS-Anbieters, über die App TollNow oder durch eine Einbuchung vor der Fahrt.
Stand: 6. Oktober 2026. An diesem Tag gelesen: das Bundesfernstraßenmautgesetz in der konsolidierten Fassung auf gesetze-im-internet.de, zuletzt geändert durch Artikel 3 Absatz 3 des Gesetzes vom 15. Mai 2026 (BGBl. 2026 I Nr. 148), und die Lkw-Maut-Verordnung, zuletzt geändert durch Artikel 1 der Verordnung vom 3. Dezember 2025 (BGBl. 2025 I Nr. 306); das Dritte und das Vierte Gesetz zur Änderung mautrechtlicher Vorschriften im Bundesgesetzblatt; die Fragen und Antworten, der Bußgeldkatalog und das EETS-Register des Bundesamts für Logistik und Mobilität (BALM); die Seiten und die Tariftabelle des Mautbetreibers Toll Collect; die Lkw-Maut-Seite des Bundesministeriums für Verkehr (BMV). Wie Mautsysteme und CO2-Klassen im EU-Recht angelegt sind, erklärt EU-Straßenmaut und CO2-Emissionsklassen; wie schwere Lkw in den Nachbarländern zahlen, zeigt Lkw-Maut in Europa und die Eurovignette. Beides wird hier nicht wiederholt.
Welche Fahrzeuge mautpflichtig sind
§ 1 Absatz 1 Satz 2 BFStrMG bestimmt:
Fahrzeuge sind Kraftfahrzeuge und Fahrzeugkombinationen, 1. die für den Güterkraftverkehr bestimmt sind oder verwendet werden und 2. deren technisch zulässige Gesamtmasse mehr als 3,5 Tonnen beträgt.
Die Sätze 3 und 4 ergänzen: Bei Fahrzeugkombinationen besteht eine Pflicht zur Entrichtung der Maut nur, „wenn das Motorfahrzeug eine technisch zulässige Gesamtmasse von mehr als 3,5 Tonnen aufweist“, und die technisch zulässige Gesamtmasse der Kombination wird „aus der Summe der technisch zulässigen Gesamtmasse der Einzelfahrzeuge berechnet“. Zwei Beispiele, nach unserer Rechnung: Ein Transporter mit 3,5 t technisch zulässiger Gesamtmasse bleibt auch mit Anhänger mautfrei, weil das Motorfahrzeug nicht über 3,5 t liegt. Ein Lkw mit 5 t und ein Anhänger mit 3 t ergeben zusammen 8 t und damit die Gewichtsklasse 7,5 bis unter 12 t.
Das BALM erläutert die beiden Voraussetzungen in seinen Fragen und Antworten:
- Bestimmt oder verwendet. Eine der beiden Alternativen genügt. Bestimmt für den Güterkraftverkehr sind Fahrzeuge nach ihrer typischen Bau- und Aufbauart, etwa Sattelkraftfahrzeuge oder Lastkraftwagen – unabhängig davon, ob es sich um eine Privatfahrt handelt, ob tatsächlich Güter befördert werden, ob gewerblich oder im Werkverkehr gefahren wird und ob das Fahrzeug von der Kraftfahrzeugsteuer befreit ist. Fahrzeuge ohne solche Aufbauten, etwa selbstfahrende Arbeitsmaschinen, sind mautpflichtig, wenn sie konkret für eine entgeltliche oder geschäftsmäßige Güterbeförderung im Sinne des § 1 Güterkraftverkehrsgesetz verwendet werden.
- Technisch zulässige Gesamtmasse. Sie steht in der Zulassungsbescheinigung Teil I unter F.1, in der EG-Übereinstimmungsbescheinigung (CoC) unter Ziffer 16.1. Seit dem 1. Dezember 2023 zählt sie und nicht mehr das zulässige Gesamtgewicht unter F.2; das Leergewicht spielt keine Rolle. Eine Ablastung ohne technische Änderung ist nach dem BALM „mautrechtlich irrelevant“; Toll Collect schreibt am 25. Juni 2026, das Oberverwaltungsgericht Berlin-Brandenburg habe das bestätigt (OVG 9 S 11/24). Bei Kombinationen bleiben Stütz-, Sattel- und Aufliegelasten unberücksichtigt.
Wie technisch zulässige Gesamtmasse, zulässiges Gesamtgewicht und Achslasten zusammenhängen, erklärt Lkw-Gewichte: zulässiges Gesamtgewicht, Zuggesamtgewicht und Achslasten.
Wer zahlt. Mautschuldner ist nach § 2 die Person, die Eigentümer oder Halter des Motorfahrzeugs ist, über seinen Gebrauch bestimmt, es führt, auf die es zugelassen ist oder der das Kennzeichen zugeteilt ist. Maßgeblich ist der Zeitpunkt, zu dem die Benutzung einer mautpflichtigen Straße beginnt; mehrere Mautschuldner haften als Gesamtschuldner. Mautgläubiger ist der Bund.
Seit wann. Nach dem BMV gibt es die Lkw-Maut auf Bundesautobahnen seit 2005. Seit dem 1. Juli 2018 gilt sie auf allen Bundesstraßen, rund 40.000 km; am 1. Oktober 2015 war die Grenze von 12 auf 7,5 Tonnen gesunken. Am 1. Dezember 2023 kamen der CO2-Teilsatz und die technisch zulässige Gesamtmasse als Maßstab hinzu, am 1. Juli 2024 die Grenze von mehr als 3,5 Tonnen.
Auf welchen Straßen
Mautpflichtig sind nach § 1 Absatz 1 die Bundesautobahnen und die Bundesstraßen. Toll Collect beschreibt das als alle Autobahnen einschließlich Tank- und Rastanlagen und alle Bundesstraßen, „auch innerorts“; das Streckennetz umfasse insgesamt 51.000 Kilometer. Die mautpflichtigen Abschnitte und ihre Längen veröffentlicht das BALM unter www.mauttabelle.de; § 3 Absatz 2 nennt diese Adresse.
Drei Ausnahmen stehen in § 1 Absatz 3:
- die A 6 von der deutsch-französischen Grenze bis zur Anschlussstelle Saarbrücken-Fechingen in beiden Fahrtrichtungen,
- die A 5 von der deutsch-schweizerischen Grenze und der deutsch-französischen Grenze bis zur Anschlussstelle Müllheim/Neuenburg in beiden Fahrtrichtungen,
- Abschnitte von Bundesfernstraßen, für deren Benutzung eine Maut nach § 2 des Fernstraßenbauprivatfinanzierungsgesetzes erhoben wird.
Abgerechnet wird nach Abschnitten. Ein Mautabschnitt reicht von Knotenpunkt zu Knotenpunkt – auf Autobahnen sind das Anschlussstellen einschließlich Kreuze und Dreiecke, Rastanlagen mit zulässiger Wendemöglichkeit und die Bundesgrenze, auf Bundesstraßen jede Einmündung öffentlicher Straßen und jede Kreuzung (§ 3a). Die Länge jedes Abschnitts wird auf volle 100 Meter gerundet, und ein Abschnitt, der nicht vollständig befahren wird, wird trotzdem mit seiner ganzen Länge berechnet (§ 3 Absatz 2).
Ausnahmen von der Mautpflicht
Das BALM unterscheidet mautfreie Fahrzeuge, die schon die Definition des § 1 Absatz 1 nicht erfüllen, von mautbefreiten Fahrzeugen nach § 1 Absatz 2. Ob ein Fahrzeug mautpflichtig ist, folgt nach dem BALM „unmittelbar aus dem Gesetz“; eine Feststellung durch das BALM oder Toll Collect ist nicht erforderlich.
| Nr. | Die Maut ist nicht zu entrichten für | Hinweis |
|---|---|---|
| 1 | Kraftomnibusse | – |
| 2 | Fahrzeuge der Streitkräfte, der Polizeibehörden, des Zivil- und Katastrophenschutzes, der Feuerwehr und anderer Notdienste sowie Fahrzeuge des Bundes | Zweck muss erkennbar sein (Satz 2) |
| 3 | Fahrzeuge, die ausschließlich für den Straßenunterhaltungs- und Straßenbetriebsdienst einschließlich Straßenreinigung und Winterdienst genutzt werden | Zweck muss erkennbar sein (Satz 2) |
| 4 | Fahrzeuge, die ausschließlich für Zwecke des Schausteller- und Zirkusgewerbes eingesetzt werden | Zweck muss erkennbar sein (Satz 2) |
| 5 | Fahrzeuge gemeinnütziger oder mildtätiger Organisationen für den Transport humanitärer Hilfsgüter, die zur Linderung einer Notlage dienen | – |
| 6 | land- oder forstwirtschaftliche Fahrzeuge gemäß § 2 Absatz 1 Nummer 7 Güterkraftverkehrsgesetz sowie damit verbundene Leerfahrten | – |
| 7 | emissionsfreie schwere Nutzfahrzeuge im Sinne des Artikels 2 Absatz 1 Nummer 29 Buchstabe a der Richtlinie 1999/62/EG | bis 30. Juni 2031 |
| 8 | überwiegend mit Erdgas betriebene Fahrzeuge (CNG, LNG, LNG/Diesel) mit Systemgenehmigung | nur vom 1. Januar 2019 bis 31. Dezember 2023, abgelaufen |
| 9 | emissionsfreie Fahrzeuge im Sinne der Nummer 7 mit einer technisch zulässigen Gesamtmasse bis 4,25 Tonnen | ohne Enddatum |
| 10 | Fahrzeuge unter 7,5 Tonnen für Handwerkstransporte, wenn die Beförderung nicht gewerblich erfolgt | Handwerkerausnahme, siehe unten |
Bei Fahrzeugkombinationen ist für die Befreiung das Motorfahrzeug maßgebend (§ 1 Absatz 2 Satz 3). Nicht mautpflichtige Fahrzeuge kann der Halter des Motorfahrzeugs bei Toll Collect registrieren lassen. Das ist freiwillig; nach Toll Collect vermeidet es unnötige Ausleitungen, Kontrollverfahren und Anhörungen, ist aber keine rechtliche Anerkennung der Befreiung. Das BALM nennt eine Gültigkeit der Registrierung von höchstens zwei Jahren mit der Möglichkeit der Verlängerung.
Die Handwerkerausnahme
Die Nummer 10 kam am 1. Juli 2024 zusammen mit der 3,5-Tonnen-Grenze ins Gesetz. Sie lautet:
Fahrzeuge nach § 1 Absatz 1 Satz 2 mit einer technisch zulässigen Gesamtmasse von weniger als 7,5 Tonnen, die zur Beförderung von Material, Ausrüstungen oder Maschinen, die der Fahrer zur Ausübung seines Handwerks oder seines mit dem Handwerk vergleichbaren Berufs benötigt, oder zur Auslieferung von handwerklich hergestellten Gütern, wenn die Beförderung nicht gewerblich erfolgt, benutzt werden.
Wann die Ausnahme greift, beschreibt das BALM so:
Die Handwerkerausnahme greift, wenn das Fahrzeug von einer Mitarbeiterin oder einem Mitarbeiter des Handwerksbetriebes geführt wird und
- Material, Ausrüstungen oder Maschinen transportiert, die zur Ausführung der Dienst- und Werkleistungen des Handwerksbetriebs notwendig sind (einschließlich Werkzeuge, Arbeitsmittel, Ersatzteile, Baustoffe, Kabel, Geräte oder Zubehör) und/oder
- handwerklich gefertigte Güter transportiert, die im eigenen Handwerksbetrieb hergestellt, weiterverarbeitet oder repariert werden.
Weiter legen BALM und Toll Collect die Vorschrift so aus:
- Je Fahrt, nicht je Fahrzeug. Toll Collect: „Das Gesetz sieht bei der Handwerkerausnahme keine generelle, sondern eine fahrtbezogene Mautbefreiung vor.“ Liegen die Voraussetzungen für eine Fahrt nicht vor, ist das Fahrzeug nach dem BALM mautpflichtig.
- Welche Berufe. Das BALM hat eine Liste der handwerklichen Tätigkeiten veröffentlicht (Stand: Juni 2024); sie ist nach dem BALM abschließend. Nach Toll Collect umfasst sie die Gewerbe der Anlagen A und B der Handwerksordnung und anerkannte Ausbildungsberufe, deren Tätigkeitsprofil mit einem Handwerk vergleichbar ist.
- Nicht befreit. Industriell gefertigte Güter – Toll Collect nennt als Beispiel Teigrohlinge oder Backwaren aus hochmechanisierter Massenproduktion für Filialen –, gewerbliche Transporte für Dritte, auch für einen anderen Handwerksbetrieb, sowie Werkstatt-, Überführungs- oder Privatfahrten. Die Beförderung darf nach Toll Collect „nur eine Hilfstätigkeit im Rahmen der Gesamttätigkeit des Unternehmens“ sein.
- Was noch gilt. Rückwege und Leerfahrten sind mautfrei, wenn sie in unmittelbarem Zusammenhang mit handwerklichen Tätigkeiten oder der Auslieferung handwerklich hergestellter Güter stehen. Einen Umkreis um den Betriebssitz gibt es nicht. Bei gemischten Fahrten zählt der Schwerpunkt; der nichthandwerkliche Teil darf nur von untergeordneter Bedeutung sein. Die Ausnahme gilt auch für ausländische Betriebe, für Transitfahrten sowie für Miet- und Leasingfahrzeuge.
- Nachweis. Bei Kontrollen eignen sich nach dem BALM „z.B. mindestens: die Handwerkskarte, die Gewerbekarte, die Gewerbeanmeldung (Kopie) und darüber hinaus z.B. Lieferscheine oder Kundenaufträge“, in deutscher Sprache oder in deutscher Übersetzung.
Handwerksbetriebe können Fahrzeuge über 3,5 und unter 7,5 t bei Toll Collect melden, wenn der Betrieb als Halter in der Zulassungsbescheinigung Teil I eingetragen ist. Mit diesen Angaben können Toll Collect und BALM ihre Kontrollen nach dem BALM so ausrichten, dass Ausleitungen von Handwerksfahrzeugen oder behördliche Verfahren minimiert werden. Erfüllt eine Fahrt die Voraussetzungen nicht, ist nach Toll Collect die Mauterhebung des Bordgeräts einzuschalten oder die Fahrt zu buchen.
Emissionsfreie Lkw: befreit bis 30. Juni 2031
Nach § 1 Absatz 2 Satz 1 Nummer 7 sind emissionsfreie schwere Nutzfahrzeuge „bis 30. Juni 2031“ von der Maut befreit. Diese Frist stammt aus dem Vierten Gesetz zur Änderung mautrechtlicher Vorschriften vom 1. Dezember 2025 (BGBl. 2025 I Nr. 295); dieses Gesetz trat am selben Tag in Kraft, nur sein Artikel 2 erst am 1. Januar 2026. Artikel 1 ersetzte die Angabe „bis 31. Dezember 2025“ durch „bis 30. Juni 2031“. Toll Collect schreibt dazu, der Gesetzgeber nutze damit „den vollen Zeitraum der Befreiungsmöglichkeit“, den die Eurovignetten-Richtlinie ermöglicht.
Mit demselben Gesetz ist eine Regel entfallen, die nie gegolten hat. Artikel 3 des Dritten Gesetzes zur Änderung mautrechtlicher Vorschriften vom 21. November 2023 (BGBl. 2023 I Nr. 315) sollte am 1. Januar 2026 in Kraft treten und die Anlage 1 neu fassen: Fahrzeuge der CO2-Emissionsklasse 5 hätten danach einen Infrastruktur-Teilsatz von 0,013 bis 0,039 Euro je Kilometer gezahlt, statt 0,052 bis 0,155 Euro in den Klassen 1 bis 4. Artikel 4 des Vierten Gesetzes hat diesen Artikel 3 gestrichen, bevor er in Kraft trat. Den ermäßigten Mautsatz für emissionsfreie Lkw, der ab dem 1. Januar 2026 gelten sollte, gibt es deshalb nicht; sie bleiben befreit. Zum 1. Januar 2026 entfiel außerdem in Anlage 1 bei der Luftverschmutzungs-Kategorie G der Zusatz „(inklusive emissionsfreie Fahrzeuge ab dem 1. Januar 2026)“ (Artikel 2 des Vierten Gesetzes).
Weitere Punkte:
- Bis 4,25 Tonnen sind emissionsfreie Fahrzeuge nach Nummer 9 ohne Enddatum befreit; das BMV spricht von „dauerhaft befreit“.
- Welche Antriebe. Toll Collect zählt Elektrofahrzeuge, Wasserstoffverbrenner und Fahrzeuge mit Wasserstoff-Brennstoffzelle zu den emissionsfreien Fahrzeugen und verweist für die Abgrenzung auf die Verordnung (EU) 2019/1242. Zwei Sätze in § 1 Absatz 2, nach denen bestimmte Fahrzeuge mit Verbrennungsmotor ohne CO2 aus der Verbrennungsreaktion als emissionsfrei galten, hat das Vierte Gesetz gestrichen. CO2-neutrale Kraftstoffe verändern die CO2-Emissionsklasse nach Toll Collect derzeit nicht.
- Registrierung. Toll Collect bietet an, emissionsfreie Fahrzeuge als nicht mautpflichtig zu registrieren. Nach seiner Meldung vom 1. Dezember 2025 wird die Registrierung bereits als mautbefreit erfasster emissionsfreier Fahrzeuge automatisch bis zum 31. Dezember 2027 verlängert.
- Veraltete Angabe. Die Fragen und Antworten des BALM nennen in der Liste der befreiten Fahrzeuge (abgerufen am 6. Oktober 2026) noch „bis 31. Dezember 2025“ und die gestrichenen Sätze. Maßgeblich ist der Gesetzestext.
Eine Regel für die Zeit nach dem 30. Juni 2031 enthält das Gesetz nicht. Ohne Änderung endet die Befreiung nach Nummer 7 dann; die Anlage 1 sieht für die CO2-Emissionsklasse 5 einen CO2-Teilsatz von null vor, für Infrastruktur und Lärm aber keine eigenen Sätze für emissionsfreie Fahrzeuge; beim Luftverschmutzungs-Teilsatz nennt sie die Kategorie G für „Umweltfreundlichere Fahrzeuge als Kategorie A“ mit 0,1 Cent (unsere Lesart des geltenden Textes). Was die Eurovignetten-Richtlinie für emissionsfreie Fahrzeuge nach dem 30. Juni 2031 zulässt, erklärt EU-Straßenmaut und CO2-Emissionsklassen; die Fahrzeuge selbst behandelt Elektro-Lkw und Sattelzugmaschinen erklärt.
Wie sich der Mautsatz zusammensetzt
§ 3 Absatz 1 bildet den Mautsatz je Kilometer aus je einem Teilsatz für
- die Infrastrukturkosten,
- die verursachten Luftverschmutzungskosten,
- die verursachten Lärmbelastungskosten und
- die Kosten der verkehrsbedingten Kohlenstoffdioxid-Emissionen.
Die Höhe ist nach Absatz 3 die Summe der Teilsätze nach Anlage 1. Bestimmt werden die Teilsätze nach Absatz 5 auf Grundlage eines Wegekostengutachtens für jeweils fünfjährige Kalkulationsperioden; die aktuelle Wegekostenrechnung umfasst nach dem BMV die Jahre 2023 bis 2027.
Wovon die Teilsätze abhängen, fasst das BALM zusammen:
- Infrastruktur und Lärm: von der Gewichtsklasse, über 18 t zusätzlich von der Achszahl. Es gibt fünf Klassen: über 3,5 bis unter 7,5 t, 7,5 bis unter 12 t, 12 bis 18 t, über 18 t mit bis zu drei Achsen, über 18 t mit vier oder mehr Achsen.
- Luftverschmutzung: zusätzlich von der Schadstoffklasse. Anlage 1 ordnet jedes Fahrzeug einer von sieben Kategorien zu: A für Euro VI, B für Euro V und EEV Klasse 1, C für Euro IV, D für Euro III, E für Euro II, F für Euro I und Fahrzeuge ohne Euro- oder EEV-Klasse, G für „Umweltfreundlichere Fahrzeuge als Kategorie A“. Was hinter den Euro-Stufen steht, erklärt Euro VI und Euro 7.
- CO2: von der CO2-Emissionsklasse, in Klasse 1 auch von der Schadstoffklasse, und von sechs Gewichtsklassen – über 18 t wird zwischen vier sowie fünf oder mehr Achsen getrennt.
- Achsen: Eine Tandemachse zählt als zwei, eine Tridemachse als drei Achsen. Lift- und Hubachsen werden nach dem BALM stets mitgezählt, auch wenn sie angehoben sind.
CO2-Emissionsklassen. Die Zuordnung zu den Klassen 1 bis 5 richtet sich nach Artikel 7ga Absatz 2 der Richtlinie 1999/62/EG (Anlage 1 Nummer 4 Buchstabe b). Was das in Deutschland bedeutet, nach den Angaben von Toll Collect:
- Toll Collect ordnet zunächst alle Fahrzeuge der Klasse 1 zu. Fahrzeuge mit Erstzulassung vor dem 1. Juli 2019 können aufgrund der rechtlichen Vorgaben keiner besseren Klasse zugeteilt werden.
- Grenzwerte für CO2-Emissionen sind bisher nur für die Fahrzeuggruppen 4, 5, 9 und 10 festgelegt; Fahrzeuge anderer Gruppen können „aktuell nur in die CO₂-Emissionsklasse 1 eingestuft werden, sofern sie nicht emissionsfrei sind“.
- Seit dem 1. Juli 2026 ändert sich die Einstufung von Lkw über 16 t technisch zulässiger Gesamtmasse, weil die Grenzwerte sinken; ein 2025 in Klasse 3 eingestuftes Fahrzeug „kann 2026 in Klasse 2 oder 1 fallen“. In seinen Fragen und Antworten nennt Toll Collect dazu die Durchführungsverordnung (EU) 2025/2545 vom 15. Dezember 2025, die die Bezugswerte für die Gruppen 4, 5, 9 und 10 zum 1. Juli 2026 aktualisiert hat.
- Die Einstufung eines Fahrzeugs der Klassen 2 und 3 wird nach Anlage 1 Nummer 4 Buchstabe b „alle sechs Jahre, gerechnet vom Tag seiner Erstzulassung“, neu ermittelt; die neue Klasse wird am Tag nach der Neuermittlung wirksam.
Die Mautsätze seit dem 1. Juli 2024
Die Teilsätze stehen in Anlage 1 zum BFStrMG (Fundstelle: BGBl. 2023 I Nr. 315, S. 8–9). Diese Fassung gilt seit dem 1. Juli 2024: Sie stammt aus Artikel 2 Nummer 3 des Dritten Gesetzes, der an diesem Tag in Kraft trat, und für die Zeit vom 1. Dezember 2023 bis 30. Juni 2024 verweist § 14 Absatz 10 auf die Anlage 11. Das Vierte Gesetz hat an den Beträgen nichts geändert, nur an den Regeln zur Einstufung. Das Gesetz nennt Euro je Kilometer; die Tabellen geben die Werte in Cent an (0,155 Euro = 15,5 Cent).
| Teilsatz | über 3,5 bis unter 7,5 t | 7,5 bis unter 12 t | 12 bis 18 t | über 18 t, bis 3 Achsen | über 18 t, ab 4 Achsen |
|---|---|---|---|---|---|
| Infrastruktur | 5,2 | 6,6 | 10,7 | 14,1 | 15,5 |
| Lärm | 1,4 | 1,6 | 1,6 | 1,6 | 1,2 |
| Luft, Kategorie A (Euro VI) | 1,1 | 1,5 | 1,5 | 2,2 | 2,3 |
| Luft, Kategorie B (Euro V, EEV 1) | 4,3 | 4,3 | 5,2 | 6,2 | 6,2 |
| Luft, Kategorie C (Euro IV) | 5,5 | 5,9 | 6,3 | 8,0 | 8,7 |
| Luft, Kategorie D (Euro III) | 7,9 | 8,8 | 10,1 | 13,4 | 14,9 |
| Luft, Kategorie E (Euro II) | 9,8 | 11,3 | 12,1 | 16,4 | 18,2 |
| Luft, Kategorie F (Euro I, ohne Klasse) | 10,2 | 11,4 | 12,3 | 16,9 | 18,7 |
| Luft, Kategorie G | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 |
| CO2-Klasse | über 3,5 bis unter 7,5 t | 7,5 bis unter 12 t | 12 bis 18 t | über 18 t, bis 3 Achsen | über 18 t, 4 Achsen | über 18 t, ab 5 Achsen |
|---|---|---|---|---|---|---|
| 1, Euro I und schlechter | 8,0 | 8,0 | 10,4 | 15,8 | 15,8 | 16,2 |
| 1, Euro II und III | 8,0 | 8,0 | 10,4 | 13,8 | 13,8 | 16,2 |
| 1, Euro IV, Euro V, EEV 1 | 8,0 | 8,0 | 10,0 | 13,4 | 13,4 | 16,0 |
| 1, Euro VI | 7,4 | 8,0 | 10,0 | 12,4 | 13,4 | 15,8 |
| 2 | 7,0 | 7,6 | 9,6 | 11,8 | 12,8 | 15,0 |
| 3 | 6,7 | 7,2 | 9,0 | 11,1 | 12,0 | 14,2 |
| 4 | 3,7 | 4,0 | 5,0 | 6,3 | 6,8 | 7,9 |
| 5 | 0 | 0 | 0 | 0 | 0 | 0 |
Addiert ergibt das den Mautsatz. Für Euro-VI-Fahrzeuge (Luft-Kategorie A) sieht er so aus:
| CO2-Klasse | über 3,5 bis unter 7,5 t | 7,5 bis unter 12 t | 12 bis 18 t | über 18 t, bis 3 Achsen | über 18 t, 4 Achsen | über 18 t, ab 5 Achsen |
|---|---|---|---|---|---|---|
| 1 | 15,1 | 17,7 | 23,8 | 30,3 | 32,4 | 34,8 |
| 2 | 14,7 | 17,3 | 23,4 | 29,7 | 31,8 | 34,0 |
| 3 | 14,4 | 16,9 | 22,8 | 29,0 | 31,0 | 33,2 |
| 4 | 11,4 | 13,7 | 18,8 | 24,2 | 25,8 | 26,9 |
| 5 (emissionsfrei) | von der Maut befreit bis 30. Juni 2031 (§ 1 Absatz 2 Satz 1 Nummer 7), bis 4,25 t ohne Enddatum (Nummer 9) | |||||
Zwei Beobachtungen aus den Zahlen, beide unsere Rechnung: In den CO2-Klassen 1 bis 4 bleibt der Infrastruktur-Teilsatz gleich, die Klasse verändert nur den CO2-Teilsatz. Und ein Lkw ohne Euro-Klasse oder mit Euro I über 18 t mit fünf oder mehr Achsen zahlt in CO2-Klasse 1 einen Mautsatz von 51,6 Cent, fast anderthalbmal so viel wie ein Euro-VI-Fahrzeug derselben Klasse; der Unterschied liegt vor allem im Luftverschmutzungs-Teilsatz.
Berechnung. Nach § 3 Absatz 4 wird die Länge jedes Mautabschnitts mit dem Mautsatz multipliziert und das Ergebnis auf volle Cent kaufmännisch gerundet; bei mehreren Abschnitten wird summiert. Ein Euro-VI-Sattelzug über 18 t mit fünf Achsen in CO2-Klasse 1 kostet damit auf 100 mautpflichtigen Kilometern rund 34,80 Euro, in Klasse 4 rund 26,90 Euro – unsere Rechnung ohne die Rundung je Abschnitt.
Wohin das Geld geht. Das BMV beziffert die Einnahmen 2025 auf rund 13,4 Milliarden Euro. Nach § 11 Absatz 3 steht das Aufkommen aus den Teilsätzen für Infrastruktur, Luft und Lärm den Trägern der Straßenbaulast zu, das aus dem CO2-Teilsatz dem Bund; das dem Bund zustehende Aufkommen ist zur Hälfte für die Bundesfernstraßen und im Übrigen für Mobilität zu verwenden, „ganz überwiegend“ für die Bundesschienenwege.
Nachweise: Gewicht, Schadstoffklasse, CO2-Klasse
Die Maut beruht auf den Angaben des Mautschuldners; § 3 Absatz 2 Lkw-MautV nennt das „Prinzip der Selbstdeklaration“. Auf Verlangen von Toll Collect, eines EETS-Anbieters oder des BALM muss er die maßgeblichen Tatsachen nachweisen (§ 5 Absatz 1 BFStrMG, § 6 Lkw-MautV). Kann er das nicht, rechnet das Gesetz ungünstig:
- ohne ordnungsgemäßen Nachweis der technisch zulässigen Gesamtmasse den Infrastruktur-Teilsatz „nach dem Höchstsatz in Anlage 1 Nummer 1 Buchstabe c oder d“,
- ohne Nachweis der Schadstoffklasse den Luftverschmutzungs-Teilsatz nach Kategorie F,
- ohne Nachweis der CO2-Emissionsklasse den CO2-Teilsatz nach Klasse 1.
Schadstoffklasse. Nachweisen lässt sie sich nach § 7 Absatz 1 Lkw-MautV insbesondere mit dem Fahrzeugschein oder der Zulassungsbescheinigung Teil I, dem aktuellen Kraftfahrzeugsteuerbescheid in deutscher Sprache oder einem Nachweis über bestimmte Umweltanforderungen nach § 7 Absatz 5 Satz 3 BFStrMG; das BALM nennt außerdem die CoC-Bescheinigung und Unterlagen aus dem CEMT-Verkehr. Für im Ausland zugelassene Fahrzeuge ohne solche Unterlagen oder mit widersprüchlichen Unterlagen gilt nach § 7 Absatz 2 eine Vermutung nach dem Datum der Erstzulassung:
| Erstzulassung | Vermutete Schadstoffklasse |
|---|---|
| nach dem 31. Dezember 2013 | Euro VI |
| nach dem 30. September 2009 und vor dem 1. Januar 2014 | Euro V |
| nach dem 30. September 2006 und vor dem 1. Oktober 2009 | Euro IV |
| nach dem 30. September 2001 und vor dem 1. Oktober 2006 | Euro III |
| nach dem 30. September 1996 und vor dem 1. Oktober 2001 | Euro II |
| nach dem 30. September 1993 und vor dem 1. Oktober 1996 | Euro I |
| vor dem 1. Oktober 1993 | keine Schadstoffklasse |
CO2-Emissionsklasse. § 8 Absatz 1 Lkw-MautV nennt insbesondere die Zulassungsbescheinigung Teil I, die EG-Übereinstimmungsbescheinigung oder den nationalen Fahrzeug-Einzelgenehmigungsbogen und die Kundeninformationsdatei (Customer Information File, CIF) nach der Verordnung (EU) 2017/2400. Eine bessere Klasse als 1 beantragt der Kunde nach Toll Collect im Kunden-Portal, mit hochgeladenen Nachweisen und der Fahrzeugidentifikationsnummer (FIN); Tank- und Flottenkartenanbieter können die Klasse nicht ändern. Bei Anhaltspunkten aus einer Kontrolle kann das BALM verlangen, dass der Mautschuldner die angegebene Klasse auf eigene Kosten nachweist, etwa durch das Gutachten eines amtlich anerkannten Sachverständigen (§ 8 Absatz 3, § 7 Absatz 4).
Bezahlen: Bordgerät, TollNow oder Einbuchung vor der Fahrt
Die Maut ist spätestens bei Beginn der mautpflichtigen Benutzung zu entrichten, für ein bestimmtes Fahrzeug mit dem ihm zugeteilten Kennzeichen (§ 4 Absatz 1). § 3 Absatz 1 Lkw-MautV lässt drei Systeme zu:
- Automatisch mit Bordgerät. Der Mautschuldner meldet sich bei Toll Collect oder einem EETS-Anbieter an und lässt ein Fahrzeuggerät (On-Board Unit, OBU) einbauen (§ 5). Vor jeder Fahrt muss er prüfen, ob Gewichtsklasse und Achszahl im Gerät stimmen und ob es betriebsbereit ist; fällt es vorher aus, ist manuell zu buchen, fällt es unterwegs aus, ist das mautpflichtige Netz unverzüglich zu verlassen, sofern nicht vorher die Betriebsbereitschaft hergestellt oder manuell gebucht wird (§ 5 Absatz 3 bis 5). Die OBU von Toll Collect wird nach Angaben des Betreibers kostenlos zur Verfügung gestellt und bleibt sein Eigentum; Ein- und Ausbau zahlt der Kunde. Seit dem 1. September 2025 bauen die Servicepartner nur noch Geräte ein, die über LTE kommunizieren.
- Teilautomatisch mit TollNow. § 5a Lkw-MautV, eingefügt durch die Verordnung vom 3. Dezember 2025, verkündet am 8. Dezember 2025 und am Tag danach in Kraft getreten, regelt die Erhebung über eine App mit Satellitenortung. Sie setzt eine Anmeldung bei Toll Collect voraus; das Smartphone oder Tablet gilt während der Benutzung des mautpflichtigen Netzes als Fahrzeuggerät, muss so angebracht sein, dass Ortung und Datenübertragung ununterbrochen möglich sind, und ausreichend geladen sein. Nach Toll Collect ist TollNow seit dem 16. Januar 2026 im Apple App Store und inzwischen auch im Google Play Store verfügbar; die App zeichnet die Fahrt nach „Fahrt starten“ auf, eine Vorausbuchung ist nicht nötig.
- Manuell vor der Fahrt. Die Einbuchung erfolgt über die Internetseite oder die App des Betreibers, eine Anmeldung ist nicht erforderlich (§ 4 Lkw-MautV). Anzugeben sind unter anderem Kennzeichen, Strecke, Fahrtbeginn, Gewichtsklasse und Achszahl, Schadstoff- und CO2-Klasse; man erhält eine Einbuchungsnummer und einen Gültigkeitszeitraum. Nach Toll Collect ist das bis zu 24 Stunden im Voraus möglich.
Eine manuelle Buchung kann nach § 9 Lkw-MautV vor Beginn des Gültigkeitszeitraums und bis 15 Minuten danach vollständig storniert werden, während des Gültigkeitszeitraums teilweise für den noch nicht befahrenen Teil. Nach dem BALM ist eine Sofortstornierung innerhalb von 15 Minuten nach der Einbuchung gebührenfrei, solange der Gültigkeitszeitraum nicht begonnen hat; für alle anderen Stornierungen werde eine Gebühr von 3 Euro erhoben. Ist keine Stornierung mehr möglich, kann binnen zwei Monaten nach Ablauf des Gültigkeitszeitraums beim BALM eine Erstattung verlangt werden – für eine teilweise nicht befahrene Strecke mit dem Nachweis, dass eine frühere Geltendmachung aus tatsächlichen Gründen nicht möglich war, für eine gar nicht befahrene Strecke mit dem Nachweis, dass sie überhaupt nicht befahren wurde; die Bearbeitungsgebühr beträgt 20 Euro (§ 10 Lkw-MautV).
EETS. Über den europäischen elektronischen Mautdienst (EETS) lässt sich die Maut mehrerer Länder mit einem Bordgerät, einem Vertrag und einer Rechnung zahlen. Das EETS-Register des BALM führt sechs für das deutsche Mautgebiet zugelassene Anbieter: Telepass, Toll4Europe, TotalEnergies Marketing Services, Axxès, W.A.G. payment solutions (Eurowag) und tolltickets. Seit dem 1. Januar 2026 berechnet nach § 4 Absatz 3a BFStrMG ausschließlich das BALM die Maut für die Kunden dieser Anbieter; nach Toll Collect geschieht das über den zentralen Mauterhebungsdienst des Betreibers.
Kontrolle, Nacherhebung und Bußgeld
Das BALM überwacht die Einhaltung des Gesetzes und kann sich dabei des Betreibers bedienen (§ 7 Absatz 1). Nach Toll Collect prüfen 300 fest installierte Kontrollbrücken auf Autobahnen und rund 600 Kontrollsäulen auf Bundesstraßen die vorbeifahrenden Fahrzeuge; das BALM kontrolliert stationär auf Parkplätzen nach einer automatischen Vorauswahl, mit mobilen Teams und durch Betriebskontrollen anhand von Unterlagen wie Frachtpapieren und Tankbelegen.
Bei einer Kontrolle sind nach § 7 Absatz 5 der Beleg einer manuellen Einbuchung, der Fahrzeugschein oder die Zulassungsbescheinigung Teil I, die vorgeschriebenen Beförderungspapiere und der Führerschein auszuhändigen. Die Kontrolleure dürfen die geschuldete Maut an Ort und Stelle erheben und die Weiterfahrt untersagen, wenn sie trotz Aufforderung nicht gezahlt wird und Zweifel an der späteren Einbringlichkeit bestehen (§ 7 Absatz 7). Von Fahrern ausländischer Fahrzeuge wird nach Toll Collect zusätzlich eine Sicherheitsleistung in Höhe des zu erwartenden Bußgeldes und der Auslagen erhoben.
Nacherhebung. Die Maut kann nachträglich durch Bescheid erhoben werden (§ 8 Absatz 1). Lässt sich die tatsächliche Strecke nicht feststellen, wird eine Maut für 500 Kilometer erhoben, mit den in § 8 Absatz 2 festgelegten Teilsätzen, es sei denn, der Mautschuldner weist eine günstigere Fallgruppe nach. Die Festsetzungsfrist beträgt nach dem BALM regelmäßig vier Jahre ab dem Ende des Kalenderjahres der Fahrt.
Bußgeld. § 10 Absatz 1 nennt fünf Ordnungswidrigkeiten. Das Nichtzahlen sowie das unvollständige oder verspätete Zahlen der Maut und das Zuwiderhandeln gegen eine vollziehbare Anordnung bei der Kontrolle können mit bis zu 20.000 Euro geahndet werden, das Nichtmitführen oder Nichtaushändigen von Beleg oder Nachweis, eine fehlende oder falsche Auskunft und das Anordnen oder Zulassen solcher Versäumnisse mit bis zu 10.000 Euro (§ 10 Absatz 2). Zuständig ist das BALM.
Wie viel im Regelfall verhängt wird, regelt der Buß- und Verwarnungsgeldkatalog des BALM, in Kraft seit dem 15. April 2024. Er ist eine Richtlinie für die Ahndung; seine Regelsätze gelten für den typischen Fall einer vorsätzlichen Ordnungswidrigkeit bei der ersten Begehung, bei Fahrlässigkeit ist von der Hälfte auszugehen. In geringfügigen Fällen ist eine Verwarnung mit einem Verwarnungsgeld von 5 bis 55 Euro möglich.
| Tatbestand | Fahrzeugführer, abhängig Beschäftigte | Unternehmer |
|---|---|---|
| Maut nicht gezahlt (Bordgerät oder manuelle Einbuchung) | 240 € | 480 € |
| Falsche Gewichtsklasse, Achszahl, Schadstoffklasse oder CO2-Klasse | 120 € | 240 € |
| Fahrt außerhalb des gebuchten Zeitfensters oder abseits der gebuchten Strecke | 120 € | 240 € |
| Kennzeichenfehler | Verwarnungsgeld 40 € | Verwarnungsgeld 40 € |
| Vollziehbare Anordnung bei der Kontrolle nicht befolgt | 250 € (Fahrzeugführer) | 250 € bei Beteiligung nach § 14 OWiG |
| Beleg oder Nachweis nicht mitgeführt oder nicht ausgehändigt | Verwarnungsgeld 50 € (Fahrzeugführer) | – |
| Auskunft nicht richtig oder vollständig erteilt | Fahrzeugführer: Verwarnungsgeld 25 €, bei wesentlich erschwerter Überprüfung Bußgeld 100 € | – |
| Angeordnet oder zugelassen, dass Beleg oder Nachweis nicht mitgeführt wird | – | 150 € |
Bei falscher Schadstoff- oder CO2-Klasse über das Bordgerät nennt der Katalog die Regelsätze nur für abhängig Beschäftigte und Unternehmer, nicht für Fahrzeugführer. Nach dem BALM werden Bußgeldentscheidungen über mehr als 200 Euro wegen Mautverstößen bei Ausübung eines Gewerbes in das Gewerbezentralregister eingetragen; Punkte im Fahreignungsregister gibt es nicht. Als Ordnungswidrigkeit kann ein Mautverstoß nach dem BALM unter Umständen bis zu drei Jahre ab dem Tattag geahndet werden. Kann bei einem Verstoß nach § 10 Absatz 1 Nummer 1 oder 2 der Fahrer nicht vor Eintritt der Verfolgungsverjährung oder nur mit unangemessenem Aufwand ermittelt werden, werden die Verfahrenskosten nach § 10a dem Halter oder demjenigen auferlegt, der über den Gebrauch des Fahrzeugs bestimmt, es sei denn, das wäre unbillig.
Was für 2027 und später feststeht
- Mautsätze. Die konsolidierte Fassung des BFStrMG enthält zum Stand dieses Textes keine beschlossene Änderung der Teilsätze für 2027 oder später. Die aktuelle Wegekostenrechnung umfasst nach dem BMV die Jahre 2023 bis 2027; § 3 Absatz 5 sieht fünfjährige Kalkulationsperioden vor. Einen Entwurf für neue Sätze nennen die ausgewerteten Quellen nicht.
- 31. Dezember 2027. Bis zu diesem Tag verlängert Toll Collect nach seiner Meldung vom 1. Dezember 2025 die Registrierung bereits als mautbefreit erfasster emissionsfreier Fahrzeuge automatisch.
- 30. Juni 2031. Die Befreiung emissionsfreier schwerer Nutzfahrzeuge nach § 1 Absatz 2 Satz 1 Nummer 7 endet nach dem geltenden Text mit diesem Tag.
Was diese Seite nicht behandelt
- Mautsysteme anderer Länder und die Eurovignette: Lkw-Maut in Europa und die Eurovignette.
- Die EU-Regeln hinter CO2-Klassen und Ermäßigungen: EU-Straßenmaut und CO2-Emissionsklassen.
- Mautstrecken nach dem Fernstraßenbauprivatfinanzierungsgesetz und Pkw-Gebühren.
- Die Förderprogramme, die nach § 11 Absatz 2 aus dem Mautaufkommen finanziert werden.
Kurz beantwortet
- Ab wie viel Tonnen gilt die Lkw-Maut in Deutschland?
- Ab mehr als 3,5 Tonnen technisch zulässiger Gesamtmasse, seit dem 1. Juli 2024 (vorher ab 7,5 Tonnen). Mautpflichtig sind nach § 1 Absatz 1 BFStrMG Kraftfahrzeuge und Fahrzeugkombinationen, die für den Güterkraftverkehr bestimmt sind oder dafür verwendet werden. Bei einer Kombination zählt die Summe der technisch zulässigen Gesamtmassen von Motorfahrzeug und Anhänger; Maut fällt aber nur an, wenn das Motorfahrzeug selbst mehr als 3,5 Tonnen hat. Maßgeblich ist der Wert in Feld F.1 der Zulassungsbescheinigung Teil I; eine Ablastung ohne technische Änderung zählt nach Angaben von BALM und Toll Collect nicht.
- Wie hoch ist die Lkw-Maut pro Kilometer?
- Für einen Euro-VI-Lkw der CO2-Emissionsklasse 1 nach Anlage 1 BFStrMG, in Kraft seit dem 1. Juli 2024: 15,1 Cent je Kilometer über 3,5 bis unter 7,5 t, 17,7 Cent von 7,5 bis unter 12 t, 23,8 Cent von 12 bis 18 t, 30,3 Cent über 18 t mit bis zu drei Achsen, 32,4 Cent mit vier Achsen und 34,8 Cent mit fünf oder mehr Achsen. In CO2-Klasse 4 sind es 11,4 bis 26,9 Cent. Der Satz ist die Summe aus vier Teilsätzen für Infrastruktur, Luftverschmutzung, Lärm und CO2.
- Was ist die Handwerkerausnahme bei der Lkw-Maut?
- Nach § 1 Absatz 2 Satz 1 Nummer 10 BFStrMG sind Fahrzeuge mit einer technisch zulässigen Gesamtmasse von weniger als 7,5 Tonnen von der Maut befreit, die „zur Beförderung von Material, Ausrüstungen oder Maschinen, die der Fahrer zur Ausübung seines Handwerks oder seines mit dem Handwerk vergleichbaren Berufs benötigt, oder zur Auslieferung von handwerklich hergestellten Gütern, wenn die Beförderung nicht gewerblich erfolgt, benutzt werden“. Nach BALM und Toll Collect gilt die Befreiung je Fahrt, nicht für das Fahrzeug, auch für ausländische Betriebe; die Berufe stehen abschließend in einer Liste des BALM. Als Nachweis bei Kontrollen eignen sich nach dem BALM zum Beispiel Handwerkskarte, Gewerbekarte und Gewerbeanmeldung (Kopie), darüber hinaus Lieferscheine oder Kundenaufträge, in deutscher Sprache oder in deutscher Übersetzung.
- Sind Elektro-Lkw in Deutschland von der Maut befreit?
- Ja, bis zum 30. Juni 2031. § 1 Absatz 2 Satz 1 Nummer 7 BFStrMG befreit emissionsfreie schwere Nutzfahrzeuge; das Vierte Gesetz zur Änderung mautrechtlicher Vorschriften hat die Frist am 1. Dezember 2025 vom 31. Dezember 2025 auf den 30. Juni 2031 verschoben. Der ermäßigte Infrastruktur-Teilsatz, den das Dritte Gesetz ab dem 1. Januar 2026 vorgesehen hatte, ist nie in Kraft getreten. Emissionsfreie Fahrzeuge bis 4,25 Tonnen sind nach Nummer 9 ohne Enddatum befreit.
- Wie bezahlt man die Lkw-Maut in Deutschland?
- Auf drei Wegen nach § 3 Lkw-MautV: automatisch mit einem Bordgerät (On-Board Unit) von Toll Collect oder eines in Deutschland zugelassenen EETS-Anbieters, teilautomatisch mit der App TollNow, die die Strecke während der Fahrt per Satellitenortung erfasst, oder manuell durch eine Einbuchung im Internet oder per App vor der Fahrt, laut Toll Collect bis zu 24 Stunden im Voraus und ohne Registrierung. Die Maut ist spätestens bei Beginn der mautpflichtigen Fahrt zu entrichten.
- Wie hoch ist das Bußgeld, wenn die Maut nicht bezahlt wurde?
- Das Gesetz erlaubt bis zu 20.000 Euro, wenn die Maut nicht, nicht vollständig oder nicht rechtzeitig entrichtet wird (§ 10 BFStrMG). Der Bußgeldkatalog des BALM nennt als Regelsatz für das Nichtzahlen 240 Euro für Fahrer und abhängig Beschäftigte und 480 Euro für Unternehmer, für falsche Angaben zu Gewichtsklasse, Achszahl, Schadstoff- oder CO2-Klasse 120 und 240 Euro; diese Regelsätze gelten für Vorsatz, bei Fahrlässigkeit ist von der Hälfte auszugehen. Dazu kommt die Nacherhebung der Maut, pauschal für 500 Kilometer, wenn sich die tatsächliche Strecke nicht feststellen lässt.
Quellen
- Bundesfernstraßenmautgesetz (BFStrMG) — konsolidierte Fassung, zuletzt geändert durch Art. 3 Abs. 3 G v. 15.5.2026 I Nr. 148, §§ 1 bis 14 und Anlage 1 — gesetze-im-internet.de (Bundesministerium der Justiz)
- Lkw-Maut-Verordnung (Lkw-MautV) — konsolidierte Fassung, zuletzt geändert durch Art. 1 V v. 3.12.2025 I Nr. 306, §§ 1 bis 11 — gesetze-im-internet.de (Bundesministerium der Justiz)
- Viertes Gesetz zur Änderung mautrechtlicher Vorschriften vom 1. Dezember 2025 (BGBl. 2025 I Nr. 295) — Bundesgesetzblatt, Verkündungsplattform des Bundes (recht.bund.de)
- Drittes Gesetz zur Änderung mautrechtlicher Vorschriften vom 21. November 2023 (BGBl. 2023 I Nr. 315), Artikel 1 bis 3 und 9 — Bundesgesetzblatt, Verkündungsplattform des Bundes (recht.bund.de)
- Dritte Verordnung zur Änderung der Lkw-Maut-Verordnung vom 3. Dezember 2025 (BGBl. 2025 I Nr. 306) — Bundesgesetzblatt, Verkündungsplattform des Bundes (recht.bund.de)
- Fragen & Antworten Lastkraftwagen Maut (Fragen 1 bis 18) — Bundesamt für Logistik und Mobilität (BALM)
- Informationen zur Maut über 3,5 t technisch zulässige Gesamtmasse und zur Handwerkerausnahme — Bundesamt für Logistik und Mobilität (BALM)
- Liste der handwerklichen Tätigkeiten im Sinne des § 1 Absatz 2 Satz 1 Nummer 10 BFStrMG (Stand: Juni 2024) — Bundesamt für Logistik und Mobilität (BALM)
- Buß- und Verwarnungsgeldkatalog für Zuwiderhandlungen gegen das Bundesfernstraßenmautgesetz (Stand April 2024, in Kraft seit 15.04.2024) — Bundesamt für Logistik und Mobilität (BALM)
- EETS-Register, Teil B: in der Bundesrepublik Deutschland registrierte, beschränkt zugelassene und zugelassene EETS-Anbieter — Bundesamt für Logistik und Mobilität (BALM)
- Mautsätze pro Kilometer ab 1. Juli 2024 (in Cent/km), Vergleichstabelle neu (alt) — Toll Collect GmbH
- Verlängerung der Mautbefreiung für emissionsfreie Fahrzeuge und neue Einbuchungsmöglichkeit mit TollNow (Meldung vom 01.12.2025) — Toll Collect GmbH
- CO₂-Maut: Einstufung der Fahrzeuge ändert sich (Meldung vom 01.07.2026) — Toll Collect GmbH
- Aktuelles (Meldungsübersicht), darin „TollNow ab sofort im Apple App-Store verfügbar“ (Meldung vom 16.01.2026) — Toll Collect GmbH
- Mautpflicht: Vorsicht bei Ablastungen (Meldung vom 25.06.2026) — Toll Collect GmbH
- CO₂-Emissionsklassen (CO₂-Emissionsklasse ermitteln und ändern) — Toll Collect GmbH
- CO₂-Emissionsklassen — Fragen und Antworten — Toll Collect GmbH
- Maut für alternative Antriebe — Fragen und Antworten — Toll Collect GmbH
- Handwerkerausnahme — Fragen und Antworten — Toll Collect GmbH
- Mautpflichtige Straßen — Toll Collect GmbH
- Mautbefreiung: nicht mautpflichtige Fahrzeuge registrieren — Toll Collect GmbH
- Einbuchen mit der On-Board Unit; Einbuchen mit TollNow; Vorausbuchung — Toll Collect GmbH
- So wird die Mautpflicht kontrolliert (Kontrollformen) — Toll Collect GmbH
- Mauterhebungsdienst für EETS-Anbieter — Toll Collect GmbH
- Lkw-Maut (Artikel vom 27.02.2026) — Bundesministerium für Verkehr (BMV)