Тяжёлые грузовики в России с 2022 года: марки, регистрации и что считает статистика
Открытая серия по тяжёлым грузовикам в России — данные АВТОСТАТ; по описанию агентства, это регистрации, а не сделки. Пик китайских марок в 2023–2024 годах, спад и возврат KAMAZ на первое место.
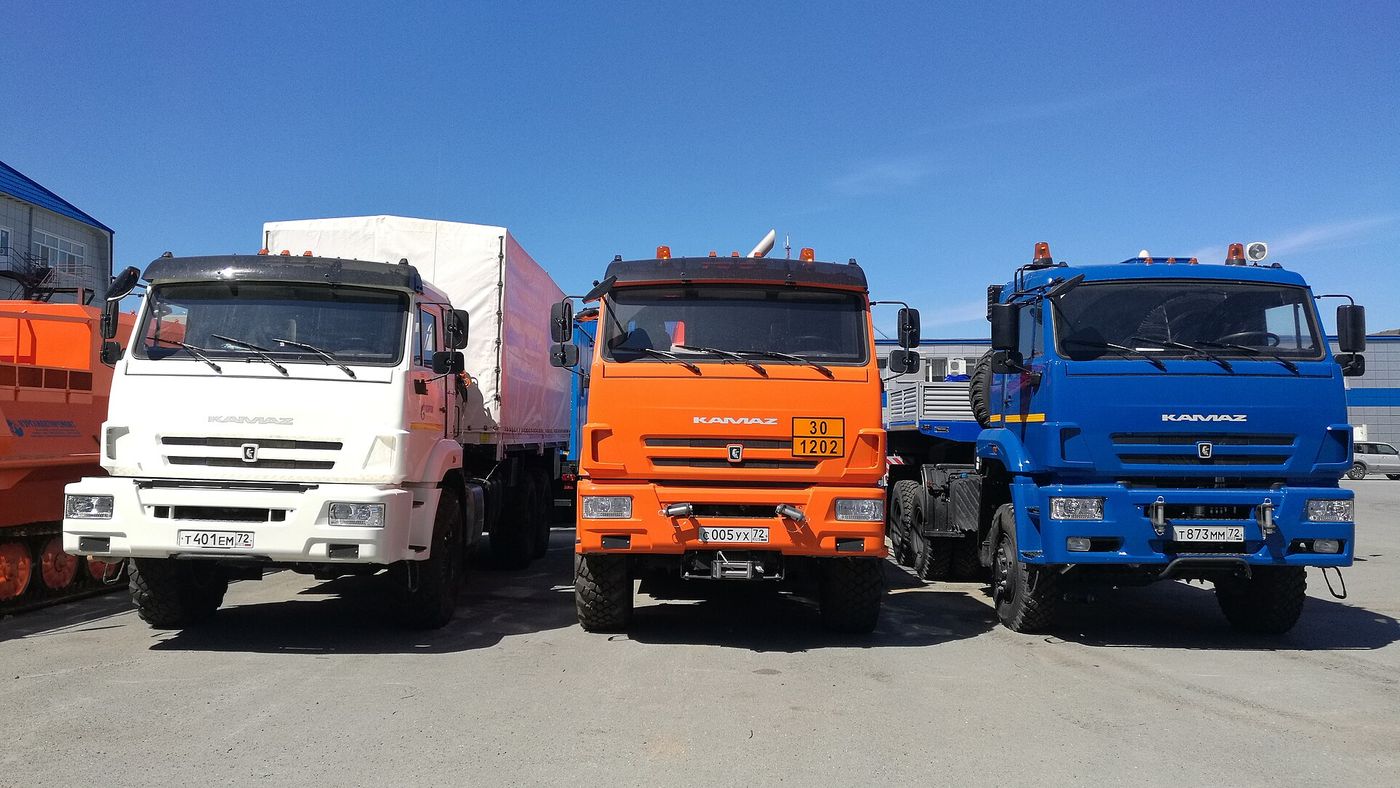
Когда в отраслевой ленте пишут, что рынок тяжёлых грузовиков в России в 2025 году упал на 54 %, а KAMAZ вернул себе первое место, речь идёт об одной конкретной серии: данных аналитического агентства АВТОСТАТ по сегменту HCV. Официальной публикации регистраций по маркам мы не нашли, а эта серия открыта и выходит регулярно. Но считает она, по описанию самого агентства, не сделки, а регистрации, её граница по массе в разных релизах сформулирована по-разному, а цифры за один и тот же год меняются от публикации к публикации. Ниже — что происходило с 2022 года по август 2026-го и как читать каждую цифру. Главное стоит сказать сразу: одностороннего перехода на китайские марки не было. Китайские марки достигли пика в 2023–2024 годах, в 2025–2026 годах их объёмы резко сократились, и KAMAZ снова первый.
Что на самом деле считает АВТОСТАТ
Большинство релизов агентства, на которые опирается этот текст, ссылаются на данные АО «ППК» («Паспорт промышленный консалтинг») — по сноске в самих релизах, это совместное предприятие АО «Электронный паспорт» и ООО «АВТОСТАТ». Итоги 2021 года агентство получило, обрабатывая данные АО «Электронный паспорт»; релиз об итогах 2024 года ссылается только на данные самого агентства.
Слова в заголовках — «продажи», «реализовано», «куплено» — сами релизы не расшифровывают: в годовых публикациях за 2021–2025 годы, на которые опирается этот текст, учитываемое событие не определено. На странице с описанием своих данных агентство говорит о количестве автомобилей, «поставленных на учет» за период. Директор агентства Сергей Целиков пишет, что в 2025 году «было зарегистрировано 46,9 тысяч тяжелых грузовых автомобилей» (пост от 16 января 2026 года), а в посте от 5 февраля 2026 года о рынке января 2026-го уточняет: «первичная регистрация до 3 лет». Поэтому «продажи» в этой серии мы читаем как регистрации, а не как договоры или отгрузки с завода. Предел в три года среди публикаций, на которые опирается этот текст, назван только в февральском посте о январе 2026 года, поэтому к более ранним цифрам серии мы его не применяем.
Разница с календарём выпуска заметна. Из новых тяжёлых грузовиков, учтённых в 2025 году, 47,8 % — машины 2024 года выпуска, 12,9 % — 2023-го, а остальные «почти 40%» — машины 2025 года выпуска (новость от 16 января 2026 года). Год регистраций — это не год производства.
Граница по массе. HCV — сегментация самого агентства: релиз от 14 января 2025 года прямо пишет, что «используется собственная сегментация агентства», и относит к HCV грузовые автомобили «полной массой более 16 тонн». Годовой релиз от 16 января 2026 года повторяет «более 16 тонн», а новости об итогах первого полугодия и августа 2026 года дают сноску «полной массой от 16 т». Среднетоннажные MCV в релизе от 15 января 2026 года описаны как машины «от 3,5 до 16 т». Куда попадает машина полной массой ровно 16 тонн, из открытых публикаций не следует; мы цитируем каждую формулировку так, как она напечатана. Что такое полная масса и чем она отличается от других пределов — в материале о массах грузовика. У европейской ACEA порог тяжёлого грузовика тоже 16 тонн, но это другая статистика с другими правилами — как её читать.
«Грузовые автомобили» — это не тяжёлые грузовики. Самая частая ошибка — принять общий итог по грузовикам за цифру по HCV. 143 693 «новых грузовых автомобиля» за 2023 год в релизе от 12 января 2024 года — это тяжёлые и среднетоннажные машины вместе: инфографика от 27 февраля 2024 года раскладывает тот же год на 125,7 тыс. HCV и 18 тыс. MCV, и в таблице марок того релиза есть GAZ. За 2025 год агентство выпустило два отдельных релиза: 46 905 тяжёлых и 12 345 среднетоннажных машин.
Цифры пересматриваются. SITRAK за 2024 год — 19 409 машин в релизе от 14 января 2025 года и 19 426 в релизе от 16 января 2026 года. Итог 2022 года по всем грузовикам — 84 196 в релизе от 10 января 2023 года и 84 105 в столбце за 2022 год в релизе от 12 января 2024-го. Поэтому каждая цифра в этом тексте привязана к одному датированному релизу.
АВТОСТАТ — не «Автостат Инфо». ООО «Автостат Инфо» (ИНН 7734708840, адрес в Москве) — отдельная компания; учредитель СМИ «АВТОСТАТ» — ООО «АВТОСТАТ», а сайт агентства указывает адрес в Тольятти. По данным «Автостат Инфо», продажи новых грузовых автомобилей в 2025 году сократились с 126 165 до 61 556 единиц, на 51 % (новость от 8 января 2026 года). В этой новости не указано, по какой границе массы и по какому событию ведётся счёт, поэтому ни с одной цифрой АВТОСТАТ её не сопоставляем.
2022 год: что объявили производители
Ниже — только то, что каждая группа написала в собственных документах. Формы решений различаются: приостановка деятельности — одно, продажа российских юридических лиц — другое, и у второго шага свои даты.
| Группа | Когда | Что сказано | Документ |
|---|---|---|---|
| Daimler Truck | Решение от 27 февраля 2022 года | Остановить всю деятельность в России до дальнейшего уведомления; совместное предприятие Daimler KAMAZ Trucks Holding продано ПАО «КАМАЗ» 30 декабря 2022 года | Годовой отчёт за 2022 год |
| TRATON (Scania, MAN) | Заявление о решении от 7 марта 2022 года; Scania решила прекратить поставки на предыдущей неделе | Scania и MAN Truck & Bus немедленно сворачивают производство и продажи автомобилей в России до дальнейшего уведомления; в сентябре 2022 года объявлено о продаже бизнеса в России | Заявление от 7 марта 2022 года; годовой отчёт за 2022 год |
| Volvo Group | Дата приостановки не названа; в релизе от 8 апреля 2022 года она уже действует | Все продажи, сервис и производство в России приостановлены; российские юридические лица проданы в 2023 году | Релиз от 8 апреля 2022 года; годовые отчёты за 2022 и 2023 годы |
| PACCAR (Kenworth, Peterbilt, DAF) | Приостановка — февраль 2022 года | Приостановлены продажи грузовиков и запчастей в Россию и Беларусь | Form 10-K за 2022 год |
| Iveco Group | Приостановка — первый квартал 2022 года | Деятельность в России и Украине приостановлена; 20 июля 2022 года подписано соглашение о роспуске совместного предприятия IVECO AMT | Годовой отчёт за 2022 год |
Подробности из тех же документов. В заявлении TRATON сказано, что Scania ещё на предыдущей неделе решила прекратить поставки в Россию грузовиков и запчастей, а MAN Truck & Bus остановила поставки грузовиков и компонентов для послепродажного обслуживания в Россию и Беларусь до дальнейшего уведомления. Годовой отчёт TRATON за 2022 год датирует продажи: MAN Truck and Bus Rus LLC продана российскому партнёру-дистрибьютору с 2 декабря 2022 года за 5 млн евро, с опционом обратного выкупа, который группа может исполнить с 1 января 2024 года по 31 июля 2037 года; Scania-Rus LLC продана 14 декабря 2022 года за 75 млн евро; сделка по Scania Finance Russia с компаниями группы Volkswagen завершена 17 января 2023 года.
Volvo Group в релизе от 8 апреля 2022 года указывает, что в 2021 году на Россию пришлось около 3 % чистых продаж группы; в годовом отчёте за 2022 год резерв под связанные с Россией активы составил 4 125 млн шведских крон. Отчёт за 2023 год относит продажу российских юридических лиц к 2023 году и отдельно отмечает, что в 2022 году группа не проводила продаж, которые повлияли бы на её финансовую отчётность.
У Daimler Truck к 2022 году уже не было доли в самом ПАО «КАМАЗ»: по годовому отчёту, 15 % акций перешли к Mercedes-Benz Group AG с 28 сентября 2021 года. PACCAR пишет, что заводов в России не имела, экспорт шёл через независимых дилеров, а в 2021 году в Россию и Беларусь было продано 2 500 грузовиков; марку в этом абзаце компания не называет, и цифра относится к двум странам вместе. Iveco Group сообщает, что её доля в IVECO AMT — 33,3 % — возвращена этому предприятию.
2021–2022 годы в данных
Как изменился состав марок в сегменте HCV, агентство показало в июне 2023 года на инфографике с подписью «оценка АВТОСТАТ». Марки, «остановившие деятельность в России в 2022 году», занимали 36 % рынка HCV в 2021 году и 10 % в 2022-м; 3 % на 2023 год были прогнозом. Какие именно марки входят в эту группу, инфографика не перечисляет. Прогнозные 3 % агентство объясняет осторожно: «по всей видимости», это продажи остатков и поставки по параллельному импорту.
В открытых релизах за эти годы, которые мы нашли, отдельные европейские марки видны только в таблицах по всем грузовым автомобилям, то есть вместе со среднетоннажными машинами. В первом полугодии 2022 года Scania — 1 093 машины против 3 905 годом ранее, Volvo — 1 473 против 2 460 (релиз от 13 июля 2022 года). В это полугодие входят и январь с февралём, поэтому сравнение полугодий не отделяет время до решений из таблицы выше от времени после них. За весь 2022 год Volvo — 1 808 машин против 5 773 в 2021-м; в том же релизе от 10 января 2023 года второе место после KAMAZ (31 496) занял Shacman (9 682), а в десятку вошёл SITRAK, которого, по словам агентства, в 2021 году на рынке не было.
Весь сегмент HCV в 2022 году — 69,2 тыс. новых машин: в новости от 16 января 2026 года агентство называет этот год прежним «антирекордом» за пять лет. Новых тяжёлых грузовиков китайских марок в 2022 году, по подсчёту АВТОСТАТ от 2 июня 2025 года, учтено 24,2 тыс. Эти две цифры взяты из разных публикаций, поэтому долю из них мы не выводим.
2023–2024 годы: пик китайских марок
Экспансия китайских тяжёлых грузовиков, как пишет агентство 2 июня 2025 года, «началась в 2022 году после прекращения поставок со стороны „большой европейской семерки“». Новых китайских HCV в 2023 году учтено 83,3 тыс., в 2024-м — 70,2 тыс.; из трёх полных лет того подсчёта наибольшее значение приходится на 2023 год.
| Марка | 2023 | 2024 | Изм., % | Доля 2024, % |
|---|---|---|---|---|
| SITRAK | 23 817 | 19 409 | −18,5 | 19,03 |
| KAMAZ | 25 808 | 17 254 | −33,1 | 16,91 |
| Shacman | 20 758 | 15 729 | −24,2 | 15,42 |
| FAW | 15 774 | 11 605 | −26,4 | 11,38 |
| Dongfeng | 4 135 | 8 260 | +99,8 | 8,10 |
| Howo | 6 755 | 5 950 | −11,9 | 5,83 |
| MAZ | 6 228 | 5 309 | −14,8 | 5,20 |
| Ural | 3 066 | 2 828 | −7,8 | 2,77 |
| Sany | 1 400 | 2 484 | +77,4 | 2,44 |
| Foton | 5 505 | 2 378 | −56,8 | 2,33 |
| Всего по России | 125 669 | 102 007 | −18,8 | 100,00 |
В 2023 году KAMAZ ещё оставался первым с долей 20,54 %, но следом шли SITRAK, Shacman и FAW. В 2024 году рынок сократился на 18,8 %, и первой стала китайская марка: SITRAK с 19 409 машинами, тогда как KAMAZ, по формулировке агентства, «впервые уступил лидерство». Уже в декабре 2024 года KAMAZ с 1 723 машинами вернул себе первое место в месячном рейтинге.
Итог этого периода агентство подвело в июне 2025 года: с января 2022 года по апрель 2025-го в России было учтено 186,6 тыс. китайских HCV при общем объёме тяжёлых грузовиков 313,2 тыс., и доля, по словам Сергея Целикова, «практически достигла 60%». Это накопленная доля за три с лишним года, а не доля какого-либо одного года. В накопленном рейтинге — SITRAK (50,3 тыс.), Shacman (47,8 тыс.), FAW (33,3 тыс.), Howo (16,8 тыс.) и Dongfeng (13,1 тыс.).
2025–2026 годы: рынок сжимается, KAMAZ снова первый
В 2025 году, по релизу от 16 января 2026 года, учтено 46 905 новых HCV — на 54 % меньше, чем годом ранее. Все марки первой десятки ушли в минус, но очень по-разному.
| Марка | 2024 | 2025 | Изм., % | Доля 2025, % |
|---|---|---|---|---|
| KAMAZ | 17 254 | 14 478 | −16,1 | 30,87 |
| SITRAK | 19 426 | 7 680 | −60,5 | 16,37 |
| Shacman | 15 729 | 4 777 | −69,6 | 10,18 |
| FAW | 11 605 | 4 324 | −62,7 | 9,22 |
| MAZ | 5 309 | 3 385 | −36,2 | 7,22 |
| Howo | 5 950 | 2 251 | −62,2 | 4,80 |
| Ural | 2 828 | 2 001 | −29,2 | 4,27 |
| Sany | 2 484 | 1 396 | −43,8 | 2,98 |
| Dongfeng | 8 260 | 1 332 | −83,9 | 2,84 |
| JAC | 1 114 | 677 | −39,2 | 1,44 |
| Всего по России | 102 007 | 46 905 | −54,0 | 100,00 |
Столбец 2024 года в этой таблице — уже пересмотренный: у SITRAK здесь 19 426, а не 19 409, как годом раньше. Среди типов кузова, по новости от 16 января 2026 года, седельные тягачи остались крупнейшей группой HCV с долей 33,5 %, но и упали сильнее всех — на 69 %.
Китайская техника при этом из структуры рынка не исчезла. Сергей Целиков в посте от 16 января 2026 года оценил долю «китайской тяжелой техники» в 2025 году в 52,2 % — против 37,1 %, которые он относит к «нашим». Он не уточняет, построена ли эта доля по марке или по стране производства, поэтому сравнивать её с долями марок из таблицы напрямую нельзя.
В январе 2026 года, по его же данным, учтено 2 396 новых HCV — на 46 % меньше января 2025-го, и KAMAZ занял 34,7 %. За первое полугодие 2026 года — 18 194 машины, на 17,3 % меньше, чем годом ранее; KAMAZ — 6 981 машина (+8,8 %), около 40 % объёма, за ним SITRAK (1 545; −61,2 %), FAW (1 510; −23,4 %), MAZ (1 367; −18 %) и Ural (1 147; +3,4 %) (новость от 6 июля 2026 года). В августе 2026 года — 2 687 машин, на 27 % меньше августа 2025-го; KAMAZ — 1 031 (38 %), далее Dongfeng (282), FAW (268), SITRAK (235) и Shacman (177). За январь–август 2026 года — 24 379 машин, на 16,9 % меньше (новость от 4 сентября 2026 года).
Месячные рейтинги подвижны. Dongfeng, потерявший в 2025 году 83,9 %, в августе 2026 года вырос в 7,8 раза и стал вторым, а его модель 4180 впервые в 2026 году возглавила модельный рейтинг HCV. Один месяц тренда не задаёт — ни в одну, ни в другую сторону.
Марка, группа, место производства, импорт — разные вопросы
Национальность марки — не место сборки. Когда релиз пишет «китайский SITRAK» или «белорусский MAZ», речь о марке. О месте производства говорится отдельно: в январе 2026 года, по данным Сергея Целикова, 65,1 % новых HCV были произведены в России и «чуть более 30%» — в Китае. Какие марки стоят за каждой из этих долей, в посте не сказано, так что разбивку по марке и разбивку по стране производства нельзя подставлять одну вместо другой.
Регистрация — не импорт. За девять месяцев 2025 года в Россию, по словам представителя АВТОСТАТ на конференции ComAuto, ввезено 4,8 тыс. тяжёлых грузовиков — на 92 % меньше, чем за девять месяцев 2024-го; чаще других ввозили SITRAK, Sany, FAW, Howo и Isuzu (новость от 28 октября 2025 года). В той же новости приведено и производство: за январь–сентябрь 2025 года в России выпущено 30,7 тыс. HCV — на 38 % меньше, чем годом ранее, — и 14,3 тыс. среднетоннажных MCV полной массой 3,5–16 тонн; 45 тыс. грузовиков в заголовке — это обе группы вместе. Заголовок говорит о 2025 годе, но цифры в новости — за январь–сентябрь. За январь–апрель 2026 года ввезено 1 360 HCV, на 49,2 % меньше, чем годом ранее: 1 193 новых и 167 подержанных старше трёх лет, почти 90 % — из Китая. Сокращение импорта Целиков связывает с падением спроса на HCV, а также со стоком, возвратным лизингом и изменением структуры продаж в пользу отечественной техники (пост от 14 мая 2026 года).
Марка — не группа. SITRAK и HOWO — серии тяжёлых грузовиков одной группы: годовой отчёт Sinotruk (Hong Kong) за 2024 год называет SITRAK, HOWO и Huanghe основными сериями своего сегмента тяжёлых грузовиков. Разбивки по России в этом отчёте нет. АВТОСТАТ показывает SITRAK и Howo отдельными строками, поэтому их сумма описывает две серии одной группы, а не одну марку, и подписывать её нужно именно так. То же касается Scania и MAN внутри TRATON; устройство европейских групп разобрано в материале кто производит грузовики в Европе, а производство Sinotruk в Европе — в материале о новых марках грузовиков в Европе.
Приостановка деятельности — не исчезновение марки из статистики. В декабре 2023 года в десятку моделей по всем грузовым автомобилям вошёл Mercedes-Benz Actros с 340 машинами (релиз от 12 января 2024 года). Откуда именно поступили эти машины, релиз не говорит.
Чего эти данные не показывают
За подробной марочно-модельной структурой агентство отсылает к своим отчётам и презентациям. В открытых публикациях, на которые опирается этот текст, есть годовые релизы по HCV с десятью марками — за 2024 и 2025 годы — и новости за 2026 год, где названа только первая пятёрка. Отсюда пределы.
Эти данные — серия регистраций — не показывают сделки, цены и производство, только постановку машин на учёт (цифры производства агентство приводит отдельно, как в новости от 28 октября 2025 года). Они не дают официальной статистики: это обработка агентства, и её цифры пересматриваются. Они не отвечают на вопрос, где собран грузовик конкретной марки. И они не объясняют, почему рынок менялся: в годовых релизах по HCV причины не названы, а причины, названные директором агентства применительно к импорту, мы приводим только с его именем.
Любая цифра из этой серии читается с четырьмя привязками: какой сегмент (HCV, MCV или все «грузовые автомобили»), какое событие (по описанию агентства — регистрация, а не сделка), какой релиз и от какой даты, и какой источник — агентство АВТОСТАТ или отдельная компания «Автостат Инфо». Без этих привязок цифра — лишь фрагмент рынка, а не факт о нём.
Коротко
- Сколько тяжёлых грузовиков зарегистрировали в России в 2025 году?
- 46 905 новых грузовиков полной массой более 16 тонн — на 54 % меньше, чем в 2024 году, по релизу АВТОСТАТ от 16 января 2026 года. В релизе это названо продажами, но директор агентства Сергей Целиков в посте того же дня пишет, что в 2025 году было зарегистрировано 46,9 тыс. таких машин: речь о регистрациях, а не о сделках купли-продажи.
- Какая марка тяжёлых грузовиков в России сейчас первая?
- KAMAZ: 14 478 машин и 30,87 % сегмента в 2025 году, 6 981 машина и около 40 % в первом полугодии 2026 года. В 2024 году первым был SITRAK — 19 409 против 17 254 у KAMAZ, и агентство писало, что KAMAZ тогда впервые уступил лидерство.
- Перешёл ли российский рынок тяжёлых грузовиков на китайские марки?
- Не в одну сторону. Новых тяжёлых грузовиков китайских марок, по подсчёту АВТОСТАТ от 2 июня 2025 года, учтено 24,2 тыс. в 2022 году, 83,3 тыс. в 2023-м и 70,2 тыс. в 2024-м. В 2025 году SITRAK потерял 60,5 %, Shacman — 69,6 %, Dongfeng — 83,9 %, а KAMAZ вернулся на первое место. Директор агентства Сергей Целиков оценил долю китайской тяжёлой техники в 2025 году в 52,2 %, не уточнив, считается ли она по марке или по стране производства.
- АВТОСТАТ и «Автостат Инфо» — это одна компания?
- Нет. ООО «Автостат Инфо» (ИНН 7734708840) — отдельная компания со своей серией: по её данным, продажи новых грузовых автомобилей в 2025 году сократились с 126 165 до 61 556, на 51 %. С цифрами агентства АВТОСТАТ эту серию не смешивают.
- Входят ли среднетоннажные машины в цифры по тяжёлым грузовикам?
- Нет, но в общий итог по «грузовым автомобилям» входят. 143 693 грузовых автомобиля за 2023 год в релизе АВТОСТАТ — это 125,7 тыс. тяжёлых HCV и 18 тыс. среднетоннажных MCV полной массой 3,5–16 тонн вместе.
Модели в этой статье
Источники
- Оперативные данные — описание статистики рынка и парка транспортных средств — АВТОСТАТ (аналитическое агентство)
- Рынок грузовых автомобилей в январе сократился на 44%. Разбираем структуру — Сергей Целиков, директор агентства АВТОСТАТ (Telegram-канал), 5 Feb 2026
- Рынок тяжелых грузовиков. Итоги 2025 года по сегментам — Сергей Целиков, директор агентства АВТОСТАТ (Telegram-канал), 16 Jan 2026
- Продажи новых тяжелых грузовиков в 2025 году рухнули на 54% — АВТОСТАТ (аналитическое агентство), 16 Jan 2026
- Рынок новых грузовых автомобилей в 2021 году вырос на треть — АВТОСТАТ (аналитическое агентство), 20 Jan 2022
- Продажи новых крупнотоннажных грузовиков (HCV) в России в 2024 году и в декабре — АВТОСТАТ (аналитическое агентство), 14 Jan 2025
- Продажи новых крупнотоннажных грузовиков (HCV) в России в 2025 году и в декабре — АВТОСТАТ (аналитическое агентство), 16 Jan 2026
- Продажи новых среднетоннажных грузовиков (MCV) в России в 2025 году и в декабре — АВТОСТАТ (аналитическое агентство), 15 Jan 2026
- Продажи новых грузовых автомобилей в России в 2023 году и в декабре — АВТОСТАТ (аналитическое агентство), 12 Jan 2024
- В 2023 году в России было продано более 250 тысяч коммерческих автомобилей — АВТОСТАТ (аналитическое агентство), 27 Feb 2024
- Рынок новых грузовых автомобилей в 2022 году: ТОП-10 марок и моделей — АВТОСТАТ (аналитическое агентство), 10 Jan 2023
- Грузовой рынок в 2025-м: продажи просели вдвое, но КАМАЗ удержал фронт — ООО «Автостат Инфо», 8 Jan 2026
- Annual Report 2022 incl. combined management report of Daimler Truck Holding AG — Daimler Truck Holding AG
- The TRATON GROUP brands Scania and MAN Truck & Bus ramp down production and sale in Russia — TRATON SE, 7 Mar 2022
- 2022 Annual Report of the TRATON GROUP — Note 9 and Note 49 — TRATON SE
- Financial impact on Volvo Group due to the war in Ukraine — AB Volvo, 8 Apr 2022
- Volvo Group Annual and Sustainability Report 2022 — AB Volvo
- Volvo Group Annual and Sustainability Report 2023 — Note 3 Acquisitions and divestments of operations — AB Volvo
- PACCAR Inc — Form 10-K for the fiscal year ended December 31, 2022 — U.S. Securities and Exchange Commission (EDGAR)
- Iveco Group — Annual Report at 31 December 2022 — Iveco Group N.V.
- Как меняется рынок крупнотоннажных грузовых автомобилей в РФ? — АВТОСТАТ (аналитическое агентство), 20 Jun 2023
- Российский рынок новой коммерческой техники. Итоги 1 полугодия 2022 года — АВТОСТАТ (аналитическое агентство), 13 Jul 2022
- ТОП-10 самых продаваемых марок тяжелых грузовиков из КНР — АВТОСТАТ (аналитическое агентство), 2 Jun 2025
- Рынок HCV: КАМАЗ пошел в отрыв, китайцы забуксовали — Сергей Целиков, директор агентства АВТОСТАТ (Telegram-канал), 16 Jan 2026
- Рынок крупнотоннажных грузовых автомобилей в первом полугодии сократился на 17% — АВТОСТАТ (аналитическое агентство), 6 Jul 2026
- Рынок крупнотоннажных грузовых автомобилей в августе упал на 27% — АВТОСТАТ (аналитическое агентство), 4 Sept 2026
- 45 тысяч грузовых автомобилей было произведено в России в 2025 году — АВТОСТАТ (аналитическое агентство), 28 Oct 2025
- Импорт тяжелых грузовиков сократился в два раза — Сергей Целиков, директор агентства АВТОСТАТ (Telegram-канал), 14 May 2026
- Sinotruk (Hong Kong) Limited — Annual Report 2024 — HKEXnews (Hong Kong Exchanges and Clearing), 29 Apr 2025