Karayolu taşımacılığında karbon ayak izi: ISO 14083 ve (AB) 2026/1030 sayılı Tüzük
AB hukuku bir taşıma hizmetinin sera gazı rakamını artık nasıl tanımlıyor: yöntem olarak EN ISO 14083:2023, birincil ve ikincil veri, ton-kilometre başına CO2e ve 2030 başlangıcı.
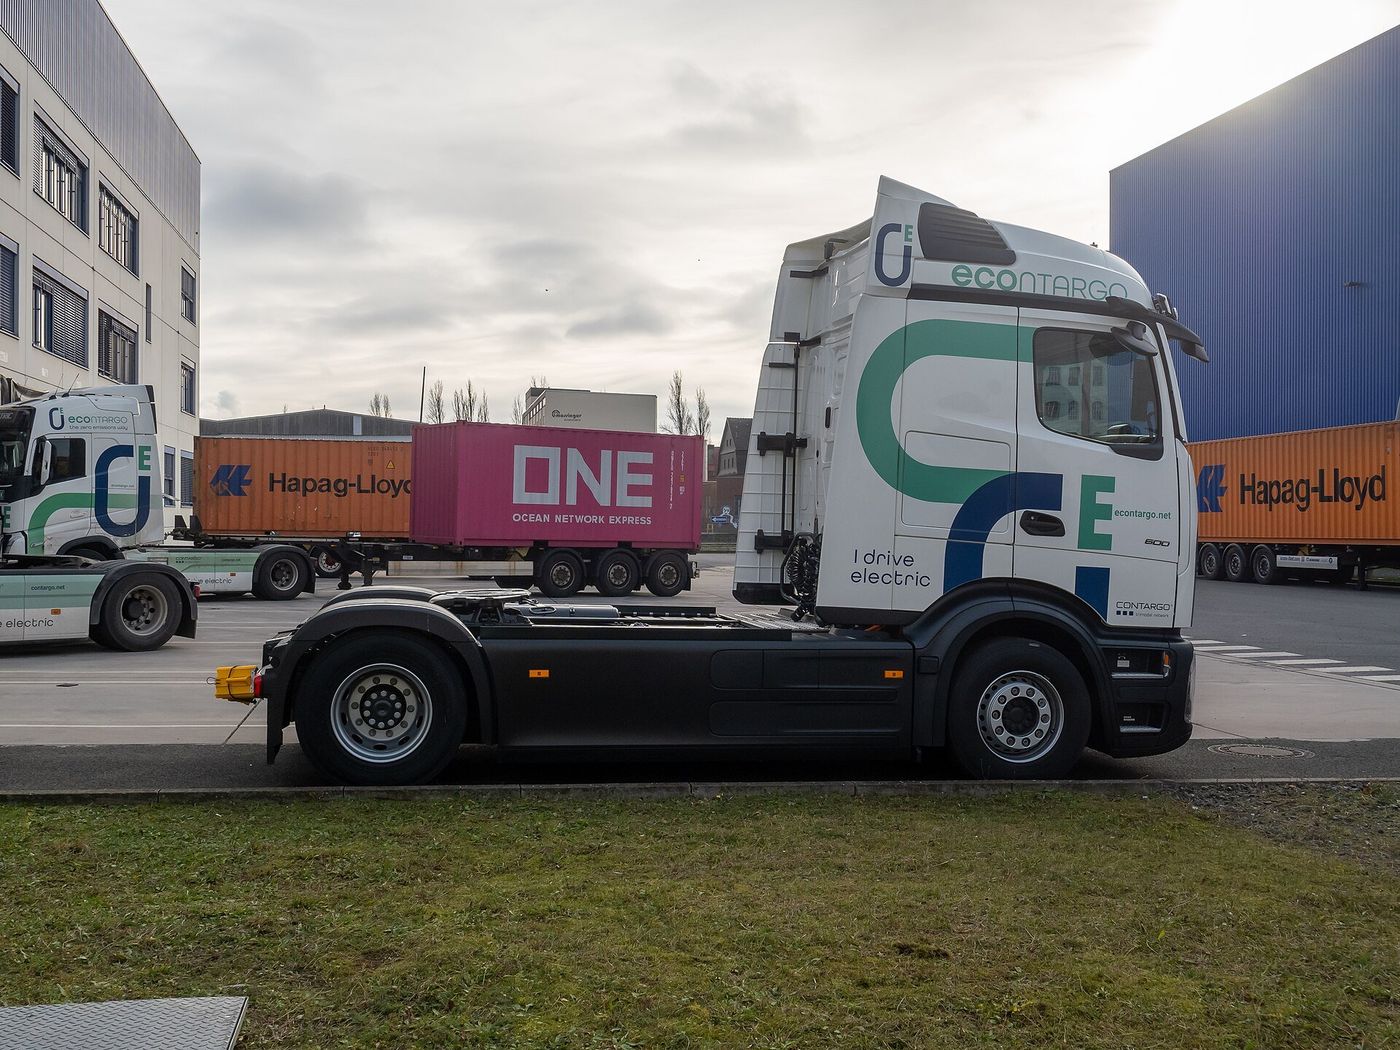
Taşımacılıkta karbon ayak izi, AB hukukunda artık tanımlı bir rakamdır: bir taşıma hizmetinin sera gazı emisyonları, EN ISO 14083:2023 yöntemiyle hesaplanır ve karbondioksit eşdeğeri (CO2e) olarak ifade edilir. 1 Haziran 2026’da yürürlüğe giren ve 2 Aralık 2030’dan itibaren uygulanacak (AB) 2026/1030 sayılı Tüzük, taşıma emisyonları hizmet hizmet hesaplanıp açıklandığında uyulacak kuralları koyar. Açıklanan bir rakam en az taşıma hizmetinin toplam CO2e’sini ve bir ortak ölçütü vermelidir; karayolu yük taşımacılığında bu ölçüt ton-kilometre başına CO2e kütlesidir.
Sürüm bilgisi: 1 Ekim 2026. Bu yazı (AB) 2026/1030 sayılı Tüzük’ün 12 Mayıs 2026’da Resmî Gazete’de yayımlanan metnine ve Komisyon’un 1 Haziran 2026 tarihli haberine dayanır. Türkçe resmî metin yoktur; Tüzük’ten aktarılanlar bizim çevirimizdir. ISO standardının kendisi standart kuruluşlarınca satılır ve okunmadı; yazı yalnızca Tüzük’ün onun hakkında söylediklerini aktarır.
Tüzük’ün tanımladığı kavramlar
Madde 2, karbon ayak izinin dayandığı kavramları tanımlar:
- Sera gazı emisyonu: bir sera gazının atmosfere salınması, karbondioksit eşdeğeri kütlesi olarak ifade edilir.
- Karbondioksit eşdeğeri (CO2e): bir sera gazının ışınımsal zorlamasını karbondioksitinkiyle karşılaştırmaya yarayan birim.
- Sera gazı emisyon muhasebesi: sera gazı emisyonlarını ölçüm ve hesaplamalarla sayısallaştırmak için yapılan ve raporlamada kullanılan işlemler.
- Taşıma hizmeti: yükün ya da bir yolcunun bir çıkış noktasından bir varış noktasına taşınması; taşıma operasyonları ve aktarma merkezi operasyonlarından oluşan birden fazla taşıma zinciri halkasını içerebilir.
- Kuyudan tekerleğe sera gazı emisyonları: araçların kullanımından, aktarma merkezlerinin işletilmesinden ve bu hizmetlere enerjinin sağlanmasından kaynaklanan emisyonlar.
13 numaralı gerekçeye göre hesap kuyudan tekerleğe yapılır. Araçların üretimi, bakımı ve bertarafından ya da altyapıdan kaynaklanan emisyonlar yaşam döngüsü değerlendirmesinin konusudur ve Tüzük bunu istemez (15 numaralı gerekçe); Komisyon, 3 Aralık 2034’e kadar sunacağı değerlendirmede yöntemin araç üretimi, bakımı ve bertarafından kaynaklanan emisyonları da kapsayıp kapsayamayacağını inceleyecektir (Madde 19).
Tüzük neyi kapsıyor
Madde 1 kapsamı belirler: Birlik topraklarında başlayan ya da biten taşıma hizmetlerinin sera gazı emisyon muhasebesi; bu emisyonlara ilişkin ayrıştırılmış bilgi sözleşmeye dayalı ya da gönüllü olarak ticari amaçla hesaplanıp açıklandığında veya Birlik ya da ulusal hukuk bu hesaplama ve açıklamayı istediğinde. Tüzük şunlara uygulanır:
- taşıma işletmecileri, taşıma hizmeti organizatörleri ve aktarma merkezi işletmecileri;
- taşıma hizmetini sunmadan ya da organize etmeden bu hizmetlerin emisyonları hakkında bilgi veren veri aracıları;
- hesaplama aracı geliştiricileri;
- üçüncü taraf veri tabanı geliştiricileri;
- uygunluk değerlendirme kuruluşları.
11 numaralı gerekçeye göre Tüzük, emisyonlar toplulaştırılmış biçimde hesaplanıp açıklandığında uygulanmaz; (AB) 2022/2464 sayılı Direktif kapsamındaki şirket sürdürülebilirlik raporlaması ya da istatistik amaçlı çevre hesapları bu türdendir. Tüzük’e göre hesaplanan rakamlar, yöntemler uyumluysa bu raporlarda kullanılabilir. Komisyon’un haberi çerçeveyi, taşıma emisyonlarını gönüllü olarak açıklayan şirketlere uygulanan bir düzen olarak tanımlar.
Yöntem: EN ISO 14083:2023
Madde 3, EN ISO 14083:2023 standardını (Greenhouse gases – Quantification and reporting of greenhouse gas emissions arising from transport chain operations) ortak yöntem yapar ve standardın güncellenmiş sürümünü esas alır. 13 numaralı gerekçeye göre Avrupa Standardizasyon Komitesi standardı Nisan 2023’te yayımladı; Komisyon’un analizi onu en uygun ve orantılı standart olarak değerlendirdi. Komisyon en geç 3 Aralık 2033’e kadar standardın herhangi bir bileşeninin düzeltilmesi gerekip gerekmediğini değerlendirecek, standarttaki değişiklikleri uygunluk kontrolünden geçirebilecek ve Tüzük’ün amaçlarıyla açıkça bağdaşmama riski yaratan değişiklikleri yetki devrine dayalı bir düzenlemeyle dışarıda bırakabilecektir.
Birincil ve ikincil veri
Madde 4’e göre taşıma ve aktarma merkezi işletmeleri ile veri aracıları birincil veriye öncelik verir.
- Birincil veri: bir süreç ya da faaliyetin doğrudan ölçümden veya doğrudan ölçümlere dayanan hesaplamadan elde edilen sayısal değeri.
- İkincil veri: birincil veri şartlarını karşılamayan modellenmiş veri ya da varsayılan değerler; veri tabanlarından ve yayımlanmış kaynaklardan veriler, ulusal envanterlerden varsayılan emisyon faktörleri, hesaplanmış veriler, tahminler ve vekil süreçlerden elde edilen veriler dahil.
Bir üye devlet, çalışan sayısı ulusal hukukta belirlenen eşiği aşan şirketlerin kendi topraklarındaki taşımaları için, hizmet kendi topraklarında başlayıp bitiyorsa birincil veriyi zorunlu tutabilir; sınır ötesi taşımalara, transite ve KOBİ’lere bunu uygulayamaz. Üye devletler birincil veri için teşvik de getirebilir.
İkincil veriye yalnızca belirli kaynaklardan izin verilir:
- Komisyon’un en geç 2 Aralık 2029’a kadar kuracağı temel Birlik veri tabanındaki ya da Komisyon’un olumlu değerlendirdiği üçüncü taraf veri tabanlarındaki varsayılan emisyon yoğunlukları (bu kontrol 3 Aralık 2031’den itibaren zorunludur, olumlu değerlendirme iki yıl geçerlidir);
- en geç 2 Haziran 2028’e kadar kurulacak merkezî Birlik veri tabanındaki, taşımacılıkta kullanılan enerji taşıyıcıları için varsayılan emisyon faktörleri;
- ortak yönteme göre oluşturulmuş modellenmiş veriler.
Belirli bir hizmetin emisyonunu önceden hesaplayan şirket, bir önceki yıl yaptığı benzer bir hizmetin kendi birincil verisinden türettiği varsayılan değerleri kullanabilir. Elektrik için, standardın J ekindeki şartlar sağlanıyorsa konuma dayalı ikincil veri yerine piyasaya dayalı yaklaşım seçilebilir. Bir veri tabanı güncellendiğinde yeni değerler yeni rakamlar için 18 ay içinde kullanılmalıdır; daha önce yayımlanmış rakamların düzeltilmesi gerekmez.
Açıklanan bir rakam neleri içermeli
Madde 9’a göre çıktı verisi en az taşıma hizmeti başına toplam CO2e kütlesinden ve en az bir ortak ölçütten oluşur:
| Hizmet türü | Ölçüt |
|---|---|
| Yük taşımacılığı | Ton-kilometre başına CO2e kütlesi ya da eşdeğer birimler |
| Aktarma merkezinde yük geçişi | Ton başına CO2e kütlesi ya da eşdeğer birimler |
| Yolcu taşımacılığı | Yolcu-kilometre başına CO2e kütlesi ya da eşdeğer birimler |
| Aktarma merkezinde yolcu geçişi | Yolcu başına CO2e kütlesi ya da eşdeğer birimler |
Madde 10 rakamların açıkça, mümkünse hizmet sunulmadan ya da sözleşme yapılmadan önce açıklanmasını ve açıklamaya Birlik kurumlarının resmî dillerinden en az birinde şu ifadenin eklenmesini ister; İngilizcesi: “Greenhouse gas emissions calculated in accordance with Regulation (EU) 2026/1030” (sera gazı emisyonları (AB) 2026/1030 sayılı Tüzük’e göre hesaplanmıştır). Şirketler ayrıca verinin doğrulanıp doğrulanmadığını, yalnızca birincil veri kullanılıp kullanılmadığını ve AB hesaplama aracının kullanılıp kullanılmadığını gösterebilir. Hesaplayan, rakamın nasıl elde edildiğini kanıtlayabilmelidir; mümkün olduğunda rakam ve kanıt bir web bağlantısı, QR kod ya da eşdeğeri üzerinden sunulmalıdır.
Araçlar ve doğrulama
- AB hesaplama aracı. Komisyon en geç 2 Haziran 2030’a kadar, özellikle mikro, küçük ve orta ölçekli taşıma işletmecileri için tasarlanmış, ücretsiz ve basitleştirilmiş bir AB hesaplama aracının herkese açık olmasını sağlayacak uygulama düzenlemelerini kabul edecek; aracın tüm resmî dillerde bir kılavuzu olacak (Madde 8).
- Dış hesaplama araçları, yani üçüncü tarafların piyasaya sunduğu araçlar, akredite bir uygunluk değerlendirme kuruluşunca belgelendirilmelidir; belge iki yıl geçerlidir (Madde 11).
- Doğrulama. Emisyon hesaplayan şirketlerin çıktı verisini akredite bir uygunluk değerlendirme kuruluşu doğrular; yöntemi, girdi verisinin kaynaklarını, hesabın doğruluğunu ve ölçütleri inceler ve bir uygunluk kanıtı düzenler. KOBİ’ler muaftır ama isterlerse doğrulama yaptırabilir (Madde 12 ve 13).
Takvim
| Tarih | Ne olur |
|---|---|
| 29 Nisan 2026 | Tüzük kabul edildi |
| 12 Mayıs 2026 | Resmî Gazete’de yayımlandı |
| 1 Haziran 2026 | Yürürlüğe giriş; Komisyon’un görev ve yetkileri başlar |
| 2 Haziran 2028 | Enerji taşıyıcılarının emisyon faktörleri için merkezî Birlik veri tabanı kurulmuş olmalı |
| 2 Aralık 2029 | Varsayılan emisyon yoğunlukları için temel Birlik veri tabanı kurulmuş olmalı |
| 2 Haziran 2030 | AB hesaplama aracına ve üçüncü taraf veri tabanlarının kontrolüne ilişkin uygulama düzenlemeleri için son tarih |
| 2 Aralık 2030 | Tüzük uygulanmaya başlar |
| 3 Aralık 2031 | Üçüncü taraf veri tabanlarının teknik kalite kontrolü zorunlu olur |
| 3 Aralık 2033 | Komisyon, EN ISO standardının düzeltilmesi gerekip gerekmediğini değerlendirir |
| 3 Aralık 2034 | Komisyon değerlendirme raporu |
Yürürlük tarihi Madde 20’den (yayımı izleyen yirminci gün) çıkar ve Komisyon’un 1 Haziran 2026 tarihli haberiyle örtüşür.
Kamyon nerede devreye giriyor
Tüzük bütün taşıma türlerini kapsar ve karayolu yük taşımacılığını ayrıca öne çıkarmaz; bir kamyon seferi için rakam, hizmetin toplam CO2e’si ve kural olarak ton-kilometre başına CO2e’dir. Metin, yeni ağır taşıtların CO2 emisyonu ve yakıt tüketimini belgelendirmede kullanılan simülasyon aracı VECTO’dan (VECTO nedir) ve AB’nin yeni kamyonlar için CO2 standartlarından (AB ağır vasıta CO2 standartları) söz etmez. 28 numaralı gerekçe, KOBİ’lerin birincil veri kullanmasını kolaylaştırmak için araç içi verilere erişimin araç verilerine ilişkin gelecekteki her teklifte ele alınmasını ister. Yol yakıtları için ayrı emisyon ticaret sistemi ETS2 ve karayolu taşımacılığı yazısında anlatılıyor.
Bu yazının kapsamı dışında
- Bu sitenin kendi hesaplama aracı ya da emisyon faktörleri.
- Kurumsal Sürdürülebilirlik Raporlaması Direktifi’ne göre raporlamanın nasıl yapılacağı.
- Ürünlerin ya da şirketlerin bütününün karbon ayak izi.
- EN ISO 14083:2023’ün Tüzük’ün söylediklerinin ötesindeki içeriği.
Kısa cevaplar
- Karbon ayak izi nedir?
- Taşımacılıkta, AB hukukuna göre bir taşıma hizmetinin sera gazı emisyonlarıdır: (AB) 2026/1030 sayılı Tüzük'e göre hesaplanır ve karbondioksit eşdeğeri (CO2e) olarak ifade edilir. CO2e, bir sera gazının ışınımsal zorlamasını karbondioksitinkiyle karşılaştıran birimdir. Tüzük emisyonları kuyudan tekerleğe sayar: araç kullanımından, aktarma merkezlerinin işletilmesinden ve bunların kullandığı enerjinin sağlanmasından kaynaklanan emisyonlar.
- ISO 14083 nedir?
- EN ISO 14083:2023 standardıdır: Greenhouse gases – Quantification and reporting of greenhouse gas emissions arising from transport chain operations (Sera gazları – taşıma zinciri operasyonlarından kaynaklanan sera gazı emisyonlarının ölçülmesi ve raporlanması). Avrupa Standardizasyon Komitesi Nisan 2023'te yayımladı. (AB) 2026/1030 sayılı Tüzük onu Birlik'te taşıma hizmetlerinin sera gazı emisyonlarını hesaplamanın ortak yöntemi yapar.
- Taşımacılar emisyonlarını hesaplamak zorunda mı?
- Tüzük, ayrıştırılmış bilgi sözleşmeye dayalı ya da gönüllü olarak ticari amaçla hesaplanıp açıklandığında veya Birlik ya da ulusal hukuk bunu istediğinde bir taşıma hizmetinin emisyonlarının nasıl hesaplanacağını belirler. Bir üye devlet büyük şirketlerin yurt içi taşımaları için birincil veriyi zorunlu tutabilir; sınır ötesi taşımalar, transit ve KOBİ'ler için tutamaz. Emisyon hesaplayan şirketler, KOBİ'ler hariç, rakamlarını doğrulatmak zorundadır.
- (AB) 2026/1030 sayılı Tüzük ne zaman uygulanıyor?
- 1 Haziran 2026'da yürürlüğe girdi ve 2 Aralık 2030'dan itibaren uygulanır. Birkaç hüküm yürürlük tarihinden itibaren uygulanır; bunlar çoğunlukla Komisyon'un görevleridir: varsayılan değerler içeren AB veri tabanlarının kurulması, ücretsiz AB hesaplama aracı ve uygulama ile yetki devrine dayalı düzenlemeler.
- Açıklanan bir emisyon rakamı neleri içermeli?
- En az taşıma hizmeti başına toplam CO2e kütlesi ve bir ortak ölçüt: yük taşımacılığında ton-kilometre başına CO2e kütlesi ya da eşdeğer birimler, bir yük aktarma merkezinde ton başına CO2e kütlesi. Açıklamada İngilizce olarak ya da Birlik kurumlarının başka bir resmî dilinde 'Greenhouse gas emissions calculated in accordance with Regulation (EU) 2026/1030' ifadesi yer almalıdır.
- Birincil veri ile ikincil veri arasındaki fark nedir?
- Birincil veri, bir süreç ya da faaliyetin doğrudan ölçümden veya doğrudan ölçümlere dayanan hesaplamadan elde edilen sayısal değeridir. İkincil veri bu şartı karşılamayan modellenmiş veri ya da varsayılan değerlerdir: veri tabanı değerleri, ulusal envanterlerden emisyon faktörleri, tahminler gibi. Tüzük birincil verinin öncelikli kullanılmasını ister.
Kaynaklar
- Regulation (EU) 2026/1030 of the European Parliament and of the Council of 29 April 2026 on the greenhouse gas emissions accounting of transport services (OJ L, 12.5.2026) — EUR-Lex, Avrupa Birliği Resmî Gazetesi
- New EU rules harmonising transport emissions calculations take effect (1 Haziran 2026) — Avrupa Komisyonu, Hareketlilik ve Ulaştırma Genel Müdürlüğü