LSVA Schweiz: Schwerverkehrsabgabe, Tarife und Reform 2026
Die LSVA kostet für Euro-VI-Lkw 2,39 Rappen je Tonne und Kilometer. Elektro-Lkw sind befreit; die SVAG-Änderung vom 2.10.2026 sieht 2029–2035 Rabatte vor.
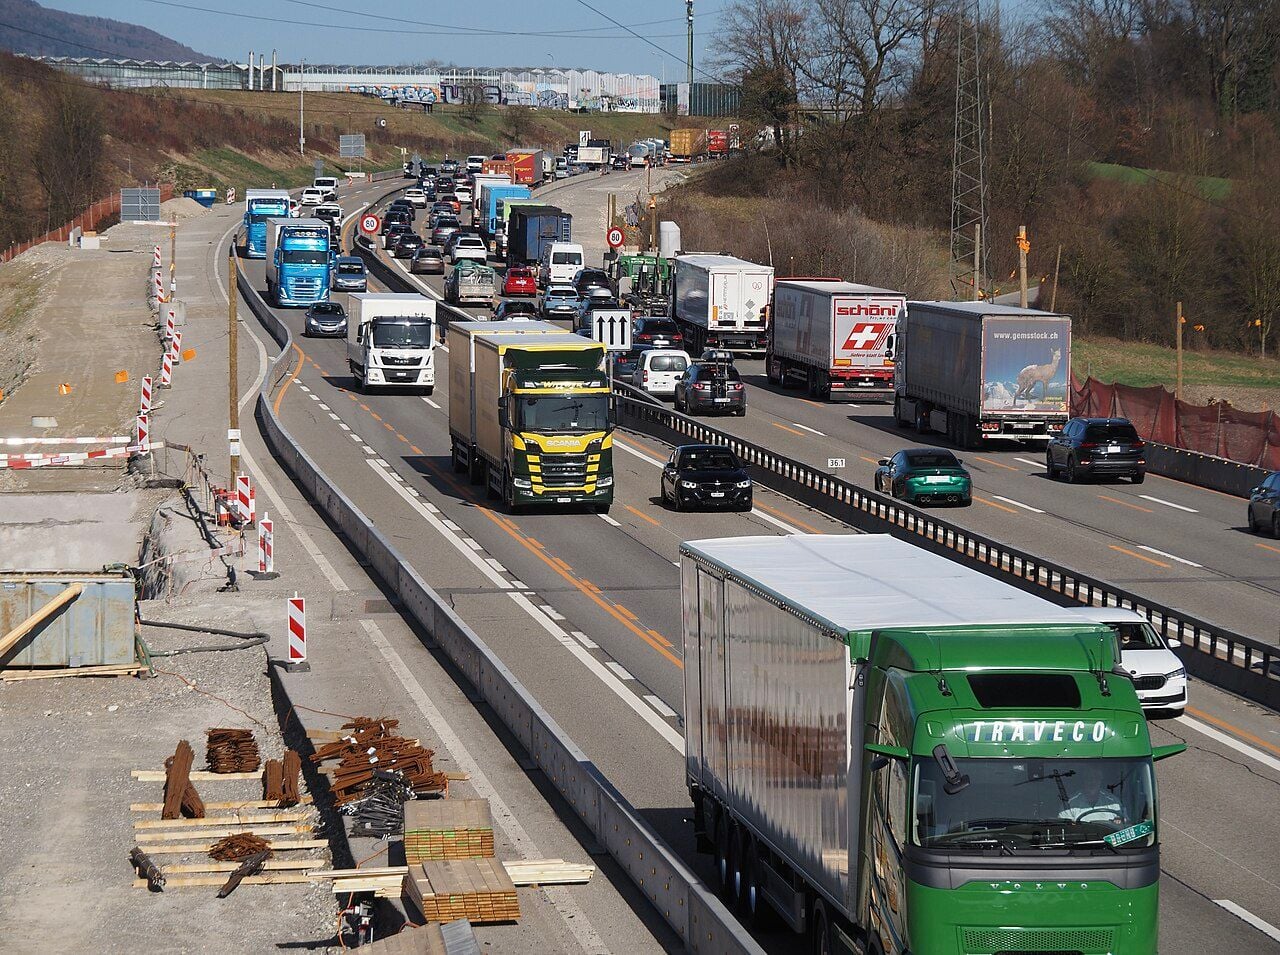
Die leistungsabhängige Schwerverkehrsabgabe (LSVA) wird in der Schweiz auf jedes in- und ausländische Motorfahrzeug und jeden Anhänger über 3,5 t für den Gütertransport erhoben, für jeden im Zollgebiet gefahrenen Kilometer. Der Betrag ist Gewicht in Tonnen mal Kilometer mal Tarif; ein 40-t-Sattelzug mit Euro VI zahlt seit dem 1. Januar 2025 nach unserer Rechnung 95,60 Franken je 100 km. Am 2. Oktober 2026 hat das Parlament eine Änderung des Schwerverkehrsabgabegesetzes beschlossen, die für Elektro-Lkw von 2029 bis 2035 einen reduzierten Tarif vorsieht; die Referendumsfrist läuft bis zum 21. Januar 2027.
Stand: 24. Oktober 2026. An diesem Tag gelesen: die Gesetzesänderung vom 2. Oktober 2026 im Bundesblatt (BBl 2026 2725), der Entwurf und die Botschaft des Bundesrates vom 28. Mai 2025 (BBl 2025 2134 und 2133), das Schwerverkehrsabgabegesetz (SVAG, SR 641.81) und die Schwerverkehrsabgabeverordnung (SVAV, SR 641.811) jeweils im Stand vom 1. Januar 2026, das Landverkehrsabkommen zwischen der Schweiz und der EG (SR 0.740.72) sowie die LSVA-Seiten des Bundesamts für Zoll und Grenzsicherheit (BAZG). Gesetzestexte zitieren wir nach der Publikationsplattform Fedlex, mit Schweizer Schreibweise. Wie Lkw in den anderen Ländern Europas Maut zahlen, zeigt Lkw-Maut in Europa und die Eurovignette; die deutsche Maut erklärt Lkw-Maut in Deutschland. Beides wiederholt diese Seite nicht.
| Punkt | Regel |
|---|---|
| Wer zahlt | Halter in- und ausländischer Motorfahrzeuge und Anhänger für den Gütertransport über 3,5 t; bei ausländischen Fahrzeugen zusätzlich der Fahrer (Art. 5 SVAG) |
| Berechnung | maßgebendes Gewicht in t × im Zollgebiet gefahrene km × Tarif; höchstens 40 t (Art. 6 Abs. 3 SVAV) |
| Tarif seit 1. Januar 2025 | 3,26 Rappen (Kategorie 1: Euro 0 bis V), 2,82 Rappen (Kategorie 2: derzeit keine Euro-Klasse), 2,39 Rappen (Kategorie 3: Euro VI und später) je t und km |
| Erfassung | Gerät eines NETS- oder EETS-Anbieters; ausländische Fahrzeuge ohne Gerät melden vor der Einfahrt über NMTS an |
| Elektro-Lkw | befreit (Art. 2 Abs. 1 Bst. k SVAV), seit 1. Oktober 2025 erfassungs- und anmeldepflichtig |
| Reisebusse | pauschale Abgabe (PSVA), 2200 bis 5000 Franken im Jahr |
| Reform | SVAG-Änderung vom 2. Oktober 2026: reduzierter Tarif für Elektro-Lkw 2029 bis 2035; Referendumsfrist bis 21. Januar 2027 |
Was die LSVA ist
Rechtsgrundlage ist das Schwerverkehrsabgabegesetz vom 19. Dezember 1997, in Kraft seit dem 1. Januar 2001. Mit der Abgabe soll der Schwerverkehr nach Art. 1 Abs. 1 „die ihm zurechenbaren Wegekosten und Kosten zulasten der Allgemeinheit langfristig decken“. Erhoben wird sie nach Art. 3 „auf den im In- und Ausland immatrikulierten (in- und ausländischen) schweren Motorfahrzeugen und Anhängern für den Güter- oder den Personentransport“: für den Gütertransport in der Regel leistungsabhängig als LSVA, für den Personentransport pauschal (Art. 4 Abs. 2). Die LSVA erhebt das BAZG (Art. 95 SVAV).
Der Reinertrag geht nach Art. 19 SVAG zu einem Drittel an die Kantone; zwei Drittel bleiben beim Bund, der seinen Anteil dem Bahninfrastrukturfonds zuweist. Erhoben wird die LSVA auch im Fürstentum Liechtenstein, auf Grundlage eines Vertrags mit der Schweiz vom 11. April 2000; das BAZG betreibt seine Kontrollanlagen in beiden Ländern.
Wer die LSVA zahlen muss
Der Abgabe unterliegen nach Art. 1 SVAV unter anderem Lastwagen, Sattelschlepper und Sattelmotorfahrzeuge sowie Sachentransportanhänger, „soweit ihr Gesamtgewicht … je über 3,5 t liegt“. Für den Gütertransport gilt die leistungsabhängige Abgabe, das BAZG unterscheidet dabei nicht zwischen gewerblicher und privater Verwendung. Abgabepflichtig ist nach Art. 5 SVAG der Halter, „bei ausländischen Fahrzeugen zusätzlich der Fahrzeugführer oder die Fahrzeugführerin“; für mitgeführte Anhänger zahlt der Halter des Motorfahrzeugs. Bei ausländischen Fahrzeugen beginnt die Abgabepflicht „mit der Einfahrt ins Zollgebiet“ und endet spätestens mit der Ausfahrt (Art. 12 Abs. 2).
Befreit sind nach Art. 2 Abs. 1 SVAV unter anderem Fahrzeuge der Armee, des Zivilschutzes, der Polizei, des Zolls, der Feuerwehr und Ambulanzen, Fahrzeuge konzessionierter Transportunternehmen im Linienverkehr, land- und forstwirtschaftliche Fahrzeuge, Fahrschul- und Veteranenfahrzeuge sowie „Motorfahrzeuge mit elektrischem Antrieb“. Weitere Befreiungen kann das BAZG im Einzelfall auf Gesuch bewilligen, etwa aus humanitären Gründen (Art. 2 Abs. 2).
Fahrzeuge, mit denen ausschließlich Rohholz, offene Milch oder landwirtschaftliche Nutztiere transportiert werden, zahlen 75 Prozent des Tarifs (Art. 10 SVAV). Für Fahrzeuge, die nicht ausschließlich Rohholz transportieren, erstattet das BAZG auf Gesuch 2,10 Franken je Kubikmeter transportiertes Rohholz zurück, höchstens 25 Prozent der Abgabe je Fahrzeug und Periode (Art. 12). Ist der Halter zahlungsunfähig oder erfolglos gemahnt worden, haften nach Art. 5a SVAG Eigentümer, Vermieter und Leasinggeber solidarisch, es sei denn, das BAZG hat ihnen vor Vertragsabschluss bestätigt, dass der Halter weder zahlungsunfähig ist noch erfolglos gemahnt wurde.
Wie die LSVA berechnet wird
Die Abgabe ist das Produkt aus drei Größen: maßgebendes Gewicht, im Schweizer Zollgebiet gefahrene Kilometer und Tarif der Abgabekategorie. Maßgebend ist nach Art. 5 SVAV „das im Fahrzeugausweis eingetragene höchstzulässige Gesamtgewicht“, auch bei ausländischen Fahrzeugen nach Schweizer Straßenverkehrsrecht. Für Kombinationen gelten Sonderregeln:
- als Einheit immatrikulierte Sattelmotorfahrzeuge: das Gesamtgewicht der Einheit;
- getrennt immatrikulierter Sattelschlepper und Sattelanhänger: Leergewicht des Sattelschleppers plus Gesamtgewicht des Sattelanhängers;
- andere Kombinationen zweier abgabepflichtiger Fahrzeuge: Gesamtgewicht des Motorfahrzeugs plus Gesamtgewicht des Anhängers;
- Kombinationen mit manueller Erfassung und Fahrzeuge, die unter mehreren Fahrzeugarten oder Karosserien zugelassen sind: „das höchste in Frage kommende Gesamtgewicht“.
Liegt die Summe über dem höchstzulässigen Gesamtzugsgewicht, zählt dieses (Art. 6 Abs. 1 SVAV). Und: „Das massgebende Gewicht beträgt in jedem Fall höchstens 40 t.“ (Art. 6 Abs. 3)
| Abgabekategorie | Schwere Motorwagen | Tarif | 40 t, 100 km |
|---|---|---|---|
| 1 | Euro 0 bis Euro V | 3,26 Rappen | 130,40 Franken |
| 2 | derzeit keine Euro-Klasse zugeordnet | 2,82 Rappen | 112,80 Franken |
| 3 | Euro VI „oder später“ | 2,39 Rappen | 95,60 Franken |
Das BAZG rechnet auf seiner Seite ein Beispiel vor: 18 t, 100 km, Euro 6, „18 x 2.39 x 100 = 4302“ Rappen, also „CHF 43.02“. Kann ein Halter nicht nachweisen, dass sein Fahrzeug in Kategorie 2 oder 3 gehört, gilt Kategorie 1 (Art. 8 Abs. 2 SVAV). Fahrzeuge der Kategorie 3 bleiben dort „während mindestens sieben Jahren“, gerechnet ab dem Zeitpunkt, zu dem ihre Emissionsklasse für die erste Inverkehrsetzung von Neufahrzeugen obligatorisch wurde (Art. 8 Abs. 3).
Bei der Einführung 2001 lagen die Sätze der Kategorien 1, 2 und 3 nach der Botschaft des Bundesrates bei 2,00, 1,68 und 1,42 Rappen. Die Erhöhung „um 5% per 1. Januar 2025“ ist nach dem BAZG „eine Folge der allgemeinen Teuerung“. Nach oben begrenzt das Landverkehrsabkommen mit der EG die Abgabe: Für ein Fahrzeug bis 40 t auf einer alpenquerenden Strecke von 300 km beträgt der gewichtete Durchschnitt höchstens 325 Franken, die Kategorie mit dem höchsten Verschmutzungsgrad höchstens 380 Franken, und der Unterschied zwischen zwei Kategorien darf 15 Prozent des gewichteten Durchschnitts nicht übersteigen (Art. 40 Abs. 2 und 4). Diese Höchstbeträge werden nach Art. 42 an die Inflation angepasst; nach der Botschaft geschah das zum 1. Januar 2012 und zum 1. Januar 2025.
Erfassung: NETS, EETS oder NMTS
Bei Motorfahrzeugen, die der LSVA unterliegen, „sind die gefahrenen Kilometer automatisiert zu ermitteln“ (Art. 21 SVAV), mit dem Gerät eines NETS-Anbieters (National Electronic Toll Service) oder eines EETS-Anbieters (European Electronic Toll Service, Art. 23). Der vom Bund beauftragte nationale Anbieter NATRAS AG stellt nach dem BAZG jedem interessierten Halter „gratis ein automatisiertes Erfassungssystem zur Verfügung“; daneben führte das BAZG am 24. Oktober 2026 zwölf weitere zugelassene NETS-Anbieter und sechs EETS-Anbieter auf. NETS gilt nur in der Schweiz und Liechtenstein, EETS auch für andere europäische Mautsysteme. Für Schweizer Halter hat EETS nach dem BAZG zwei Einschränkungen: Bei zwei eingetragenen Fahrzeugarten wird immer das höhere Gesamtzugsgewicht veranlagt, und befreite Anhänger lassen sich nicht deklarieren.
Die alten Emotach-Geräte durften nach Art. 102 Abs. 2 SVAV längstens bis zum 31. Dezember 2025 verwendet werden. Für inländische Fahrzeuge ist die Abgabeperiode der Kalendermonat (Art. 20); der Anbieter meldet die Fahrdaten täglich (Art. 36). Halter müssen sich im ePortal des Bundes mit der Rolle „LSVA Halter“ registrieren; dort stellt das BAZG Veranlagungsverfügungen und Rechnungen monatlich für den Vormonat bereit, „grundsätzlich am 14. Tag bzw. 21. Tag des Folgemonats“. Die Zahlungsfrist beträgt 60 Tage nach Rechnungsstellung (Art. 52 Abs. 3), die Einsprachefrist 30 Tage (Art. 23 SVAG).
Ausländische Lkw: Anmeldung über NMTS
Ein ausländischer Lkw kann die LSVA auf drei Wegen erfassen lassen. Mit einem EETS-Gerät stellt der Anbieter die Abgabe in Rechnung. Mit einem NETS-Gerät muss sich der Halter vorher im ePortal registrieren und Fahrzeugart, Kontrollschild, Fahrgestellnummer, Gewichte, Euro-Klasse und Treibstoff übermitteln (Art. 31 SVAV). Ohne Gerät werden die Kilometer manuell ermittelt (Art. 22 Abs. 1 Bst. a) – über den Dienst NMTS (National Manual Toll Service), der sich nach dem BAZG für Fahrzeuge eignet, „die nur gelegentlich im Zollgebiet unterwegs sind“. Abgabepflichtige Fahrzeuge müssen die vom BAZG bezeichneten Grenzübergänge benützen (Art. 4 SVAV).
Für NMTS gilt nach dem BAZG und Art. 40 und 41 SVAV:
- Vor der Einfahrt: Anmeldung auf www.nmts.ch, „maximal 5 Tage im Voraus“, mit Zulassungsland, Kontrollschild, Euro-Emissionsklasse, zulässigem Gesamtgewicht der Kombination in Kilogramm, Ein- und Ausfahrtsdatum und Distanz. „Das BAZG erfasst keine Anmeldungen an der Grenze.“
- Gewicht: bei Lastwagen mit Anhänger die Summe beider Gesamtgewichte, bei Sattelzügen Leergewicht des Zugfahrzeugs plus Gesamtgewicht des Aufliegers, höchstens 40.000 kg.
- Bezahlen: Kreditkarte, Tankkarte oder bar an der Kasse der Zollstelle; bar nur an besetzten Grenzübergängen.
- Ändern: bis zur Einfahrt beliebig; danach Gewicht nur nach oben, Distanz nach oben und unten. Bei elektronischer Zahlung geht das online bis fünf Tage nach der Ausfahrt (Art. 41 Abs. 2 Bst. b), bei Barzahlung nur am Zollschalter vor der Ausfahrt. Das Ausfahrtsdatum lässt sich nachträglich nicht ändern.
- Unterwegs: Tickets oder Quittungen müssen nicht gezeigt werden, maßgebend ist die elektronische Anmeldung.
Beanstandungen einer NMTS-Veranlagung sind nach dem BAZG innerhalb von 30 Tagen einzureichen. Fehlt die Anmeldung ganz, veranlagt das BAZG nach Art. 51 SVAV 300 km je Tag, wenn keine Durchfahrt an einer Kontrollanlage registriert ist, und bei Fahrzeugen, die Anhänger ziehen können, das Gesamtzugsgewicht.
Elektro-Lkw: befreit, aber erfassungspflichtig
„Motorfahrzeuge mit elektrischem Antrieb“ sind nach Art. 2 Abs. 1 Bst. k SVAV von der Abgabe befreit; die Botschaft des Bundesrates nennt die Befreiung „unbefristet“. Als solche zählen nach dem BAZG nur Fahrzeuge „mit einem emissionsfreien Antrieb wie BEV (Battery Electric Vehicle) oder mit Wasserstoff angetriebene Brennstoffzellenfahrzeuge“.
Seit dem 1. Oktober 2025 gilt für sie trotzdem die Pflicht, die Kilometer zu erfassen und anzumelden (Art. 45 SVAV, in Kraft nach Art. 110 Abs. 2 Bst. b). Inländische und ausländische Elektro-Lkw über 3,5 t mussten nach dem BAZG bis zum 30. September 2025 mit einem Erfassungssystem ausgerüstet sein; ausländische ohne Gerät melden ihre Fahrt ebenfalls über NMTS an. Von der Ausrüstungspflicht ausgenommen sind elektrisch angetriebene Warentransportfahrzeuge bis 4.250 kg Gesamtgewicht, „im Hinblick auf die vorgesehene dauernde Abgabebefreiung“.
Wie lange die Befreiung gilt, beantwortet das BAZG mit „Voraussichtlich bis Ende 2028“ und verweist auf die Botschaft vom 28. Mai 2025. Dort heißt es: „Die Befreiung von elektrisch angetriebenen Fahrzeugen (Art. 2 Abs. 1 Buchstabe k SVAV) soll im Rahmen der Verordnungsanpassungen zu dieser Vorlage aufgehoben werden“, und als Zeitpunkt der Integration „ist der 1. Januar 2029 vorgesehen“. Die SVAV im Stand vom 1. Januar 2026, am 24. Oktober 2026 die jüngste Fassung auf Fedlex, enthält die Befreiung weiterhin.
Die Gesetzesänderung vom 2. Oktober 2026
Nationalrat und Ständerat haben die Änderung am 2. Oktober 2026 beschlossen, veröffentlicht wurde sie am 13. Oktober 2026 im Bundesblatt. Das Gesetz heißt künftig „Bundesgesetz über die Schwerverkehrsabgabe“. Die wichtigsten Punkte:
- Bemessung (Art. 6). Die LSVA bemisst sich nach dem höchstzulässigen Gesamtgewicht, den im Zollgebiet gefahrenen Kilometern „und c. den ausgestossenen Emissionen oder dem Verbrauch“. Bisher hieß es, die Abgabe „kann“ zusätzlich emissions- oder verbrauchsabhängig erhoben werden.
- Abgabekategorien (Art. 8). Der Bundesrat stuft die LSVA nach Kategorien ab und teilt „Änderungen an der Einstufung der Fahrzeuge in die Abgabekategorien mit einer Vorlaufzeit von sieben Jahren mit“.
- Tarife (Art. 8a). Der Bundesrat legt je Kategorie einen Tarif in Rappen je Tonne und Kilometer fest und berücksichtigt dabei die völkerrechtlichen Verträge und die Teuerung. Die bisherigen Zahlen im Gesetz (0,6 bis 2,5 Rappen, bei 40 t höchstens 3 Rappen) entfallen; nach der Botschaft ergeben sich die Vorgaben „heute direkt aus Artikel 40 Absatz 4 LVA“, und die Anpassung habe „materiell keinerlei Änderung an der Berechnung der Tarife zur Folge“.
- Reduzierte Tarife (Art. 8b). „Der Bundesrat sieht zur Förderung elektrisch angetriebener schwerer Motorfahrzeuge vor, dass ab 2029 bis 2035 ein reduzierter Tarif der LSVA gilt.“ Maßgeblich für die Höhe ist insbesondere der Anteil der Elektro-Lkw an den neu in Verkehr gesetzten schweren Motorfahrzeugen; die Mindestwerte stehen in der Tabelle unten. Die Höhe bestimmt der Bundesrat „jeweils mindestens zwölf Monate vor deren Inkrafttreten“. Als elektrisch angetrieben gelten batterieelektrische und Wasserstoff-Brennstoffzellen-Fahrzeuge. In denselben Jahren kann der Bundesrat auch Euro-7-Fahrzeugen einen reduzierten Tarif gewähren, höchstens 15 Prozent des gewichteten Durchschnitts nach Art. 40 des Landverkehrsabkommens. Die Wirkung evaluiert er regelmäßig.
- Zuteilung (Art. 8c). Inländische Fahrzeuge werden bei der Verkehrszulassung einer Kategorie zugeteilt, ausländische „bei der Einfahrt ins Zollgebiet“. Ohne Nachweis gilt die Kategorie mit dem höchsten Tarif; wird der Nachweis später erbracht, gibt es die zu viel bezahlte Abgabe abzüglich einer Gebühr zurück.
- Pauschale Abgabe (Art. 4 Abs. 2). Der Bundesrat kann sie an die Teuerung anpassen und nach Kategorien abstufen.
| Jahr | Reduktion mindestens | Zu zahlen höchstens |
|---|---|---|
| 2029 | 100 Prozent | 0 Prozent |
| 2030 | 100 Prozent | 0 Prozent |
| 2031 | 70 Prozent | 30 Prozent |
| 2032 | 50 Prozent | 50 Prozent |
| 2033 | 30 Prozent | 70 Prozent |
| 2034 | 20 Prozent | 80 Prozent |
| 2035 | 10 Prozent | 90 Prozent |
Wann die Änderung gilt
Das Gesetz „untersteht dem fakultativen Referendum“ (Ziffer II Abs. 1); das Bundesblatt nennt als „Ablauf der Referendumsfrist: 21. Januar 2027“. Ziffer II Abs. 2 bestimmt: „Steht zehn Tage nach Ablauf der Referendumsfrist fest, dass gegen das Gesetz kein Referendum zustande gekommen ist, so tritt es wie folgt in Kraft: a. Artikel 8 Absatz 2 tritt am 1. Januar 2030 in Kraft. b. Der Bundesrat bestimmt das Inkrafttreten der übrigen Bestimmungen.“ Andernfalls bestimmt der Bundesrat das Inkrafttreten aller Bestimmungen (Abs. 3).
Zehn Tage nach dem 21. Januar 2027 ist nach unserer Rechnung der 31. Januar 2027. Ein festes Datum des Inkrafttretens nennt das Gesetz nur für Art. 8 Abs. 2, die Vorlaufzeit von sieben Jahren: den 1. Januar 2030. Für den Rabatt (Art. 8b) und die übrigen Bestimmungen nennt es keines; die Botschaft rechnete damit, dass die Revision „am 1.1.2029 in Kraft treten“ müsste, damit alle Maßnahmen gleichzeitig am 1. Januar 2029 umgesetzt werden. Gilt eine Reduktion ab dem 1. Januar 2029, muss ihre Höhe wegen der Zwölfmonatsfrist nach unserer Rechnung spätestens am 1. Januar 2028 feststehen.
Was das Parlament am Entwurf des Bundesrates geändert hat
| Punkt | Entwurf | Beschluss |
|---|---|---|
| Rabatt für Elektro-Lkw | „Der Bundesrat kann … vorsehen, dass ab 2029 bis spätestens 2035 ein reduzierter Tarif der LSVA gilt.“ | „Der Bundesrat sieht … vor, dass ab 2029 bis 2035 ein reduzierter Tarif der LSVA gilt.“ |
| Höhe der Reduktion | „höchstens“ 70, 60, 50, 40, 30, 20, 10 Prozent (2029 bis 2035) | „mindestens“ 100, 100, 70, 50, 30, 20, 10 Prozent |
| Frist für die Festlegung | keine | „mindestens zwölf Monate vor deren Inkrafttreten“ |
| Aufhebung der Reduktion | Hält der Bundesrat sie für nicht mehr erforderlich, „so hebt er die Reduktionen … auf“ | nur noch regelmäßige Evaluation |
| Abgabekategorien | Berücksichtigung der Verträge und der Planungssicherheit | zusätzlich Vorlaufzeit von sieben Jahren für Umstufungen |
| Inkrafttreten | „Der Bundesrat bestimmt das Inkrafttreten.“ | Art. 8 Abs. 2 am 1. Januar 2030, übrige Bestimmungen durch den Bundesrat |
Was der Bundesrat für die Verordnung angekündigt hat
Die Einteilung der Euro-Klassen in die Kategorien steht nicht im Gesetz, sondern in Anhang 1 SVAV. Für die Verordnung hat der Bundesrat in der Botschaft vom 28. Mai 2025 Absichten beschrieben, die noch nicht geltendes Recht sind:
- Elektro-Lkw sollen „in die günstigste Abgabekategorie fallen“.
- Euro-VI-Fahrzeuge „müssen in die zweitgünstigste Abgabekategorie abklassiert werden“; diese Abklassierung „wird ab 2029 bei der Integration der neuen Euro-Norm VII erfolgen“.
- Euro-VII-Fahrzeuge sollen mit Euro VI in die mittlere Kategorie kommen, dort aber „einen auf sieben Jahre befristeten Rabatt erhalten“.
- Leichte Nutzfahrzeuge, die 3.500 kg nur wegen des emissionsfreien Antriebs um höchstens 750 kg überschreiten, sollen „dauerhaft von der LSVA befreit werden“.
Was davon gilt, entscheidet der Bundesrat mit der Änderung der SVAV.
Reisebusse und andere Fahrzeuge: die pauschale Abgabe
Für Fahrzeuge des Personentransports, Wohnmobile, Traktoren und langsame Sachentransportfahrzeuge wird die Abgabe pauschal erhoben (PSVA); das Gesetz begrenzt sie für den Personentransport auf „höchstens 5000 Franken pro Jahr“ (Art. 4 Abs. 2 SVAG).
| Fahrzeuge | Abgabe |
|---|---|
| schwere Motorwagen für den Personentransport, schwere Personenwagen, Personentransport- und Wohnanhänger | 650 |
| Gesellschaftswagen und Gelenkbusse über 3,5 t bis 8,5 t | 2200 |
| Gesellschaftswagen und Gelenkbusse über 8,5 t bis 19,5 t | 3300 |
| Gesellschaftswagen und Gelenkbusse über 19,5 t bis 26 t | 4400 |
| Gesellschaftswagen und Gelenkbusse über 26 t | 5000 |
| Sachentransport bis 45 km/h, Motorkarren und Traktoren, je 100 kg | 11 |
Ausländische Fahrzeuge zahlen die PSVA vor Beginn der Abgabepflicht über die Anwendung Via, für 1 bis 30 Tage, 1 bis 11 Monate oder ein Jahr. Bleibt ein Fahrzeug weniger als einen Monat, beträgt die Abgabe nach Art. 80 SVAV 0,5 Prozent des Jahresansatzes je Tag, „mindestens aber 25 Franken je Fahrzeug“; für ganze Monate 9 Prozent. Für einen Reisebus über 26 t sind das nach unserer Rechnung 25 Franken je Tag und 450 Franken je Monat. Fahrzeuge konzessionierter Unternehmen im Linienverkehr sind befreit und zahlen nur für die Kilometer außerhalb des Linienverkehrs (Art. 9). Befreiungsbewilligungen, die das BAZG vor dem Inkrafttreten der heutigen SVAV am 1. Mai 2024 erteilt hat, gelten für die pauschale Abgabe längstens bis zum 31. Dezember 2026 (Art. 106 Bst. b).
Kontrollen und Strafen
Das BAZG kontrolliert mit stationären und mobilen Anlagen, die Kontrollschilder, Fahrzeugbilder, Fahrtrichtung, Ort und Zeit der Durchfahrt erfassen (Art. 90 SVAV); geplant sind nach seinen Angaben 38 stationäre Anlagen auf dem primären und 45 auf dem sekundären Straßennetz sowie 28 Erfassungsfahrzeuge. Für den Abgleich darf es auch die Daten des Fahrtschreibers verwenden (Art. 18b SVAG). Fehlen Teile der Anmeldung, ergänzt das BAZG die Strecke über die kürzeste für den Schwerverkehr geeignete Route und schlägt je nach Durchschnittsgeschwindigkeit bis zu 100 Prozent auf (Art. 49 SVAV).
Wer die Abgabe vorsätzlich hinterzieht, wird mit „Busse bis zum Fünffachen der hinterzogenen Abgabe“ bestraft, fahrlässig bis zum Dreifachen (Art. 20 SVAG). Wer vorsätzlich etwa das Erfassungssystem vor Beginn der Fahrt im Zollgebiet nicht in Betrieb nimmt oder einen mitgeführten Anhänger nicht richtig anmeldet, wird mit Busse bis 20.000 Franken bestraft, bei Fahrlässigkeit bis 10.000 Franken (Art. 20a). Ist nach erfolgloser Mahnung etwa die Abgabe nicht bezahlt oder wird keines der vorgeschriebenen Erfassungssysteme verwendet, kann das BAZG „die Weiterfahrt verweigern oder das inländische oder ausländische Fahrzeug beschlagnahmen“ (Art. 14a Abs. 3). Die Abgabeforderung verjährt fünf Jahre nach Ablauf des Kalenderjahres, in dem sie fällig wurde (Art. 15).
Was diese Seite nicht behandelt
Maut und Vignetten der übrigen europäischen Länder stehen in Lkw-Maut in Europa und die Eurovignette, die deutsche Lkw-Maut in Lkw-Maut in Deutschland, die EU-Regeln zu CO2-Klassen in der Maut in EU-Straßenmaut und CO2-Emissionsklassen. Was hinter Euro VI und Euro 7 steckt, erklärt Euro VI und Euro 7, wie Elektro-Lkw funktionieren, Elektro-Lkw erklärt. Die Autobahnvignette für Fahrzeuge bis 3,5 t, Schweizer Fahrverbote und Gewichtsgrenzen behandelt diese Seite nicht. Das Sonntags- und Nachtfahrverbot steht in Nacht- und Sonntagsfahrverbot in der Schweiz.
Die Lenk-, Arbeits- und Ruhezeiten der Schweizer Chauffeure stehen in Chauffeurverordnung (ARV 1), das neue Zollsystem Passar mit der Transportanmeldung und dem geplanten Ende von e-dec Import in Passar: das neue Zollsystem der Schweiz. Die Gewichts- und Maßgrenzen für Lkw nach der Verkehrsregelnverordnung stehen in Lkw-Gewicht in der Schweiz.
Kurz beantwortet
- Wie viel kostet die LSVA pro Kilometer?
- Für einen Lkw mit Euro VI 2,39 Rappen je Tonne und Kilometer, für Euro 0 bis V 3,26 Rappen; so steht es seit dem 1. Januar 2025 in Art. 8 der Schwerverkehrsabgabeverordnung. Gerechnet wird mit dem höchstzulässigen Gesamtgewicht, höchstens aber mit 40 t. Ein 40-t-Sattelzug mit Euro VI zahlt danach 95,60 Franken für 100 km (unsere Rechnung).
- Wie berechnet man die LSVA?
- Gewicht in Tonnen mal im Zollgebiet gefahrene Kilometer mal Tarif von 2,39 bis 3,26 Rappen. Das BAZG rechnet für 18 t, 100 km und Euro 6 „18 x 2.39 x 100 = 4302“ Rappen, also CHF 43.02. Maßgebend ist das höchstzulässige Gesamtgewicht im Fahrzeugausweis; bei getrennt immatrikuliertem Sattelschlepper und Auflieger zählen das Leergewicht des Sattelschleppers und das Gesamtgewicht des Aufliegers.
- Müssen Elektro-Lkw in der Schweiz LSVA zahlen?
- Derzeit nicht: Motorfahrzeuge mit elektrischem Antrieb sind nach Art. 2 Abs. 1 Bst. k SVAV befreit, müssen ihre Kilometer aber seit dem 1. Oktober 2025 erfassen und anmelden. Auf die Frage, wie lange die Befreiung gilt, antwortet das BAZG: „Voraussichtlich bis Ende 2028“. Die SVAG-Änderung vom 2. Oktober 2026, noch nicht in Kraft, sieht für 2029 bis 2035 einen reduzierten Tarif vor; die Reduktion beträgt 2029 und 2030 mindestens 100 Prozent und 2035 noch mindestens 10 Prozent.
- Wie meldet man einen ausländischen Lkw ohne Bordgerät für die LSVA an?
- Über den manuellen Dienst NMTS, höchstens 5 Tage vor der Einfahrt, auf www.nmts.ch: Zulassungsland, Kontrollschild, Euro-Klasse, Gesamtgewicht der Kombination, Ein- und Ausfahrtsdatum und Distanz. Bezahlt wird mit Kredit- oder Tankkarte oder bar an besetzten Grenzübergängen. Gewicht und Distanz lassen sich bei elektronischer Zahlung bis 5 Tage nach der Ausfahrt anpassen, das Gewicht nur nach oben.
- Wann tritt die LSVA-Reform in Kraft?
- Die Referendumsfrist läuft bis zum 21. Januar 2027. Kommt kein Referendum zustande, tritt Art. 8 Abs. 2 am 1. Januar 2030 in Kraft; den Zeitpunkt aller übrigen Bestimmungen, auch des Rabatts für Elektro-Lkw, bestimmt der Bundesrat. Der Bundesrat hatte in seiner Botschaft vom 28. Mai 2025 den 1. Januar 2029 als Zeitpunkt vorgesehen.
- Zahlen Reisebusse in der Schweiz LSVA?
- Nein, für Gesellschaftswagen und Gelenkbusse gilt die pauschale Abgabe (PSVA): je nach Gesamtgewicht 2200 bis 5000 Franken im Jahr (Art. 3 SVAV). Ausländische Busse zahlen anteilig, bei weniger als einem Monat 0,5 Prozent des Jahresansatzes je Tag, mindestens 25 Franken; für einen Bus über 26 t sind das nach unserer Rechnung 25 Franken je Tag. Konzessionierter Linienverkehr ist befreit.
Quellen
- Bundesgesetz über eine leistungsabhängige Schwerverkehrsabgabe (Schwerverkehrsabgabegesetz, SVAG), Änderung vom 2. Oktober 2026, BBl 2026 2725 (veröffentlicht am 13. Oktober 2026, Ablauf der Referendumsfrist: 21. Januar 2027) — Fedlex, Publikationsplattform des Bundesrechts (Schweizerische Bundeskanzlei), 13 Oct 2026
- Schwerverkehrsabgabegesetz (SVAG), Entwurf des Bundesrates vom 28. Mai 2025, BBl 2025 2134 — Fedlex, Publikationsplattform des Bundesrechts (Schweizerische Bundeskanzlei), 28 May 2025
- Botschaft zur Änderung des Schwerverkehrsabgabegesetzes (Weiterentwicklung der leistungsabhängigen Schwerverkehrsabgabe) vom 28. Mai 2025, BBl 2025 2133 — Fedlex, Publikationsplattform des Bundesrechts (Schweizerische Bundeskanzlei), 28 May 2025
- SR 641.81 Schwerverkehrsabgabegesetz (SVAG) vom 19. Dezember 1997, Stand am 1. Januar 2026 — Fedlex, Publikationsplattform des Bundesrechts (Schweizerische Bundeskanzlei)
- SR 641.811 Schwerverkehrsabgabeverordnung (SVAV) vom 27. März 2024, Stand am 1. Januar 2026, mit Anhang 1 (Abgabekategorien) — Fedlex, Publikationsplattform des Bundesrechts (Schweizerische Bundeskanzlei)
- SR 0.740.72 Abkommen zwischen der Schweiz und der EG über den Güter- und Personenverkehr auf Schiene und Strasse vom 21. Juni 1999 (Landverkehrsabkommen), Art. 40 und 42 — Fedlex, Publikationsplattform des Bundesrechts (Schweizerische Bundeskanzlei)
- Leistungsabhängige Schwerverkehrsabgabe (LSVA), Übersichtsseite — Bundesamt für Zoll und Grenzsicherheit (BAZG)
- Die LSVA auf einen Blick – von der Erfassung bis zur Rechnung — Bundesamt für Zoll und Grenzsicherheit (BAZG)
- LSVA – Berechnung (Tarife und Berechnungsbeispiel) — Bundesamt für Zoll und Grenzsicherheit (BAZG)
- Automatisierte LSVA-Erfassungssysteme: NETS und EETS — Bundesamt für Zoll und Grenzsicherheit (BAZG)
- Manueller Erfassungsdienst LSVA: NMTS — Bundesamt für Zoll und Grenzsicherheit (BAZG)
- FAQ LSVA — Bundesamt für Zoll und Grenzsicherheit (BAZG)
- LSVA im ePortal — Bundesamt für Zoll und Grenzsicherheit (BAZG)
- Pauschale Schwerverkehrsabgabe (PSVA) für im Ausland immatrikulierte Fahrzeuge — Bundesamt für Zoll und Grenzsicherheit (BAZG)
- Schwerverkehrsabgabe in der Schweiz: LSVA und PSVA — Bundesamt für Zoll und Grenzsicherheit (BAZG)