Taxe poids lourds R-PASS en Alsace : routes, tarifs au kilomètre et paiement à partir du 1er janvier 2027
R-PASS, la taxe au kilomètre de la Collectivité européenne d'Alsace dès le 1er janvier 2027 : poids lourds visés, routes taxées, tarifs de 7,1 à 34,5 centimes par km, OBU ou e-ticket, sanctions.
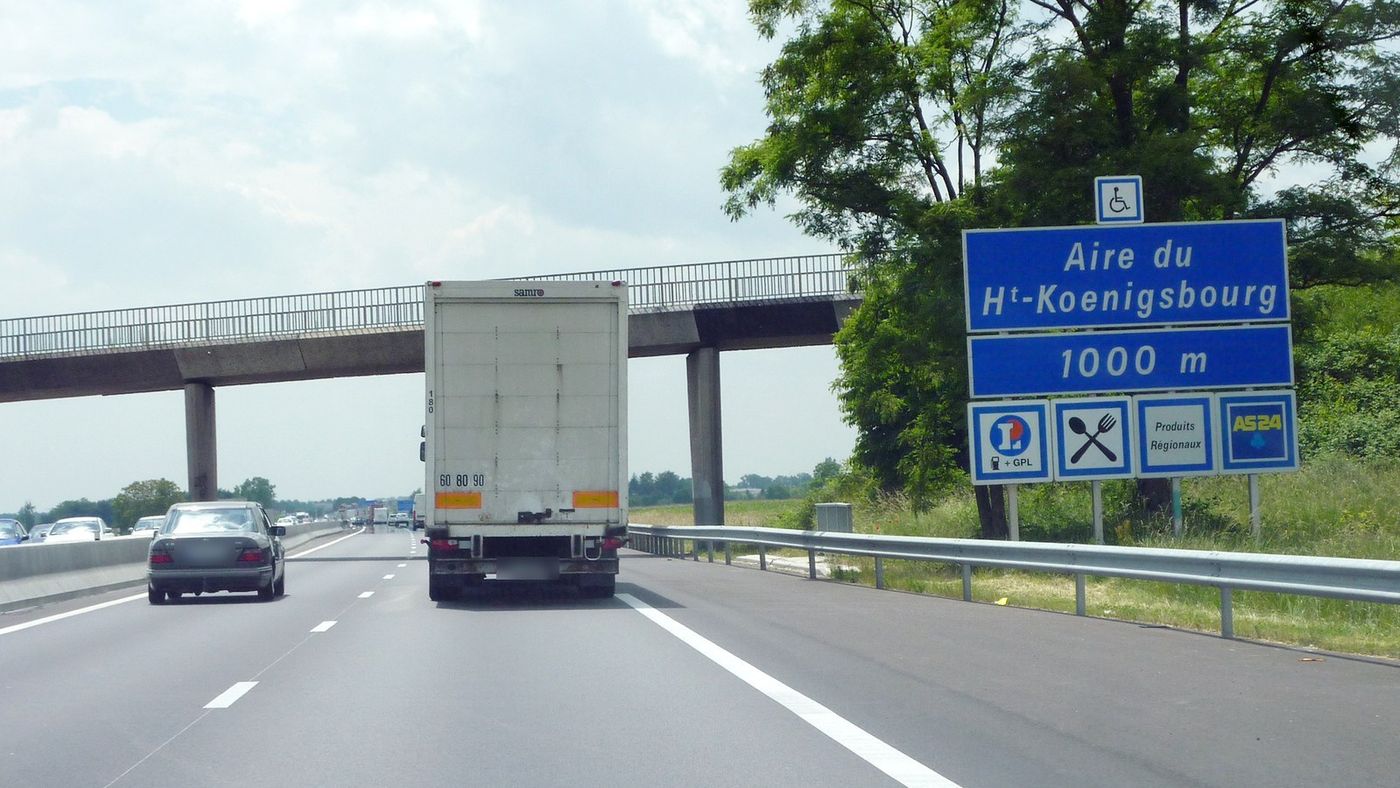
À partir du 1er janvier 2027, les poids lourds de transport de marchandises de plus de 3,5 tonnes paient une taxe au kilomètre sur les principaux axes routiers de la Collectivité européenne d’Alsace (CeA) : c’est la taxe R-PASS, du nom que porte le projet de système de taxe kilométrique de la CeA, dont la société R-PASS Opérateur SAS est l’opérateur technique. Elle vise les véhicules immatriculés en France comme à l’étranger, sur l’A35 et l’A36 (parties non concédées situées hors de l’Eurométropole de Strasbourg), la RD83 entre Colmar et Sélestat, la RD1363, la RD502 et la RD504. Le montant dépend des kilomètres parcourus sur ces routes, de la classe de poids (PTRA) et de la classe Euro : de 7,1 centimes d’euro par kilomètre pour un Euro VII de moins de 12 tonnes à 34,5 centimes pour un Euro 0 de plus de 32 tonnes ; un Euro VI de plus de 32 tonnes paie 14,6 centimes. On paie soit avec l’équipement embarqué (OBU) d’un prestataire du service européen de télépéage (SET), soit avec un e-ticket acheté sur le site ou l’application R-PASS avant le trajet.
Situation au 19 octobre 2026. Sources : les pages du site r-pass.eu et le dépliant de l’opérateur (version de juillet 2026), les décrets n° 2026-684 et n° 2026-693 du 27 juillet 2026, la loi de ratification de 2022, le projet de loi de ratification de l’ordonnance n° 2023-661 et le projet de loi de finances pour 2027, lus le 19 octobre 2026. La date du 1er janvier 2027 figure dans le dépliant de l’opérateur et dans l’exposé de l’amendement n° I-CF444 au projet de loi de finances pour 2027. La CeA fixe par délibération le réseau, les véhicules taxés, la grille tarifaire, les exonérations et l’affectation des recettes ; la foire aux questions de l’opérateur cite la délibération du Conseil d’Alsace n° CD-2025-4-7-1 du 20 octobre 2025. Ce texte n’a pas pu être lu : les tarifs ci-dessous sont ceux que publie R-PASS, identiques sur son site et dans son dépliant, et le réseau est celui que décrit son site. Les articles du code des impositions sur les biens et services (CIBS) en vigueur n’ont pas été lus sur Légifrance ; leurs numéros sont ceux que citent R-PASS et les décrets de juillet 2026.
Quels poids lourds paient
Selon l’article L. 421-189 du CIBS, cité par R-PASS avec la délibération du 20 octobre 2025, est taxé, sauf exonération, le poids lourd qui remplit deux conditions cumulatives :
- sa masse en charge maximale techniquement admissible dépasse 3,5 tonnes (rubrique F.1 du certificat d’immatriculation) ;
- il relève de la catégorie N (rubrique J), ou il est utilisé pour des opérations de transport de marchandises analogues à celles pour lesquelles un véhicule de catégorie N est conçu.
Le dépliant de l’opérateur résume ce seuil en « PTAC de plus de 3,5 tonnes ». Les critères visent le transport de marchandises ; les pages lues ne mentionnent ni les autobus ni les autocars. La différence entre PTAC et PTRA est expliquée dans la page sur le PTAC, le PTRA et le poids des camions.
Le fait générateur de la taxe est l’utilisation du réseau taxé (article L. 421-199). Le redevable est le propriétaire du véhicule, c’est-à-dire la personne au nom de laquelle il est immatriculé dans son pays d’immatriculation, ou le locataire ou sous-locataire lorsque le véhicule fait l’objet d’un crédit-bail ou d’une location (article L. 421-244). Pour un ensemble articulé, c’est la plaque avant, celle du tracteur, qui identifie le véhicule (article L. 421-245). Lorsqu’ils ne sont pas eux-mêmes redevables, la personne morale utilisatrice, le conducteur, le propriétaire et le locataire sont solidairement tenus au paiement (article L. 421-261) ; seul le redevable est pénalement responsable et tenu aux amendes pénales (article L. 3333-30-1 du code général des collectivités territoriales, CGCT).
Les véhicules étrangers ont, selon la foire aux questions de R-PASS, « les mêmes droits et obligations que les véhicules immatriculés en France » : ils doivent s’enregistrer dans R-PASS avant d’emprunter les routes taxées, et les exonérations s’appliquent à eux dans les mêmes conditions.
Les routes taxées
Le réseau taxé publié par R-PASS comprend :
- l’A35 et l’A36, pour leurs parties non concédées et situées hors du territoire de l’Eurométropole de Strasbourg ;
- la RD83 entre Colmar et Sélestat ;
- la RD1363, la RD502 et la RD504.
Le dépliant de juillet 2026 ne cite que l’A35, l’A36, la D504 et la D502. Le site renvoie à une carte détaillée au format PDF, sans texte exploitable ; les autres pages lues ne donnent pas la longueur du réseau en kilomètres. La CeA, instituée par la loi n° 2019-816 du 2 août 2019, est l’autorité responsable des routes des anciens départements du Haut-Rhin et du Bas-Rhin, autoroutes non concédées comprises.
Les tarifs au kilomètre
Le calcul repose sur trois éléments : la distance parcourue sur les routes taxées, la classe de poids et la classe d’émissions Euro. Selon la grille de R-PASS, la classe de poids se lit à la rubrique F.3 du certificat d’immatriculation (poids total roulant autorisé, PTRA). Les quatre classes ont les mêmes bornes que les classes de véhicules de l’article A. 421-58 du CIBS, issu du décret n° 2026-684, déterminées en fonction de la masse en charge maximale techniquement admissible du véhicule ou de l’ensemble de véhicules : A, moins de 12 tonnes ; B, de 12 tonnes à moins de 18 tonnes ; C, de 18 à 32 tonnes ; D, plus de 32 tonnes. Les classes Euro sont présentées dans la page sur les normes Euro VI et Euro 7.
| Classe Euro | A | B | C | D |
|---|---|---|---|---|
| Euro 0 | 17,5 | 22,4 | 27,7 | 34,5 |
| Euro I | 13,9 | 17 | 23,1 | 29,1 |
| Euro II | 13,6 | 16,9 | 22,9 | 28,8 |
| Euro III | 12 | 15 | 20,5 | 25,5 |
| Euro IV | 10,5 | 12,8 | 17,3 | 21,8 |
| Euro V | 8,8 | 10,9 | 14,5 | 17,9 |
| Euro VI | 7,4 | 8,8 | 11,5 | 14,6 |
| Euro VII | 7,1 | 8,3 | 10,6 | 13,8 |
En euros, la taxe va donc de 0,071 €/km à 0,345 €/km. Pour 100 kilomètres parcourus sur le réseau taxé, un Euro VI de plus de 32 tonnes paie 14,60 €, avant abattement.
Chaque tarif total additionne trois composantes : un tarif d’infrastructure, un tarif de pollution atmosphérique et un tarif d’émission de CO2. Pour un Euro VI de classe D, cela donne 10,1 + 0,5 + 4 = 14,6 centimes ; pour un Euro 0 de classe A, 5,9 + 9,6 + 2 = 17,5 centimes. La composante d’infrastructure varie peu avec la classe Euro (en classe D, de 11,4 centimes pour un Euro 0 à 9,8 centimes pour un Euro VII) ; celle de pollution atmosphérique descend de 19,1 centimes (Euro 0, classe D) à zéro pour un Euro VII ; celle de CO2 est la même pour toutes les classes Euro : 2 ; 2,5 ; 3,4 et 4 centimes pour les classes A à D. La grille ne comporte pas de composante de pollution sonore. Elle est intitulée « véhicules à émission non-nulle » : les pages lues ne donnent pas de tarif pour les véhicules à émission nulle de plus de 4,25 tonnes (voir plus bas).
L’abattement pour les abonnés fréquents
Un abattement de 13 % du tarif d’infrastructure s’applique à tout poids lourd abonné auprès d’un prestataire du SET accrédité et « effectuant plus de 20 trajets par mois sur le réseau taxé », un trajet étant « une entrée suivie d’une sortie sur le réseau taxé ». Pour un Euro VI de classe D, il porte sur les 10,1 centimes d’infrastructure, soit environ 1,3 centime par kilomètre. L’opérateur formule le seuil de trois façons : « plus de 20 trajets » sur la page de la grille, « à partir de 20 trajets » dans le dépliant et « au moins 20 trajets » dans la foire aux questions. Seuls les redevables abonnés à un prestataire du SET bénéficient des réductions pour utilisateurs fréquents ; les acheteurs d’e-tickets n’y ont pas droit.
Les plafonds nationaux
Le décret n° 2026-684 du 27 juillet 2026 fixe, pour chaque catégorie fiscale, les tarifs maximaux pour coûts externes que l’autorité compétente peut appliquer (pollution atmosphérique, pollution sonore, émissions de CO2). Il précise aussi les coûts de réseau pris en compte pour le tarif d’infrastructure : ceux des points 2 et 3 de l’annexe III de la directive 1999/62/CE, dite « Eurovignette », imputés aux poids lourds selon le point 4 de la même annexe (article A. 421-62). Pour la pollution atmosphérique, le décret distingue une zone suburbaine et une zone interurbaine ; lorsque l’autorité ne fait pas cette distinction, le maximum applicable est celui de la zone interurbaine (article A. 421-66). Les montants de pollution atmosphérique de la grille R-PASS sont égaux, classe par classe, à ces maxima interurbains : par exemple 9,6 centimes pour un Euro 0 de classe A, 19,1 centimes pour un Euro 0 de classe D et 0,5 centime pour un Euro VI de classe D. Pour les véhicules moins polluants qu’Euro VI, véhicules à émission nulle compris, le maximum de pollution atmosphérique est de zéro.
Payer : OBU d’un prestataire du SET ou e-ticket
La taxe se paie de deux façons. Selon R-PASS, les tarifs sont identiques, et les conséquences d’un non-paiement aussi.
Avec l’OBU d’un prestataire du SET
Le service européen de télépéage (SET, en anglais EETS) a été créé par la directive 2004/52/CE pour rendre interopérables les systèmes de télépéage de l’Union européenne. Le véhicule abonné auprès d’un prestataire du SET (P-SET) accrédité reçoit un équipement embarqué (OBU) à géolocalisation par satellite (GNSS), du type déjà utilisé, selon le dépliant, en Allemagne et en Belgique. Ses positions sont relevées automatiquement, la taxe est débitée sur le compte ouvert chez le prestataire et la facture est établie en fin de mois sur l’utilisation exacte du réseau taxé. Dans l’ordonnance n° 2021-659 modifiée par la loi du 28 février 2022, abrogée depuis par l’ordonnance n° 2023-661, cet équipement relevait du règlement d’exécution (UE) 2020/204 et devait enregistrer automatiquement les éléments nécessaires au calcul de la taxe, être fourni par un prestataire ayant conclu une convention avec la CeA et être interopérable avec les systèmes de péage du réseau autoroutier national concédé. Le redevable consulte l’état récapitulatif de ses trajets taxés et le détail de la tarification sur la plateforme ou le site internet de son prestataire (article D. 421-77 du CIBS), pendant trois ans à compter de la réception de la facture (article D. 421-80).
Au 19 octobre 2026, la page de R-PASS consacrée aux prestataires indique que « plusieurs prestataires du SET sont en cours d’accréditation » : AS24, Axxès, Telepass, Toll4Europe, Tolltickets et TotalEnergies, chacun avec la mention « Test de bout en bout terminé ». La foire aux questions annonce qu’une liste des prestataires accrédités opérant en Alsace « sera publiée prochainement ». Si l’OBU est indisponible (panne, perte ou vol), le redevable doit prévenir son prestataire pour le désactiver, puis acheter un e-ticket avant chaque trajet sur le réseau taxé jusqu’à la réactivation ou au remplacement de l’équipement.
Avec un e-ticket
L’e-ticket permet de déclarer et de prépayer un trajet sans équipement embarqué ; selon la foire aux questions de R-PASS, ce ticket correspond « à un acompte de taxe, payable avant l’utilisation du réseau ». L’ordonnance de 2021 modifiée en 2022 prévoyait déjà ce mécanisme : une déclaration précisant les caractéristiques du véhicule et du trajet, déposée dans un délai minimal avant le fait générateur, avec le versement d’un acompte égal à la taxe due compte tenu des caractéristiques déclarées, et la remise d’une preuve de paiement. Dans le CIBS, la déclaration et l’acompte relèvent des articles L. 421-256 et L. 421-260, auxquels renvoient les décrets de juillet 2026.
En pratique, selon R-PASS :
- le site et l’application mobile pour l’inscription et l’achat d’e-tickets seront disponibles à partir du 1er janvier 2027, et un guide utilisateur détaillé sera publié avant cette date ;
- l’inscription demande un nom, une adresse e-mail et un numéro de téléphone, puis l’enregistrement du véhicule : plaque et pays d’immatriculation, masse maximale techniquement admissible (F.1), masse totale en charge (F.3) et classe d’émissions Euro, avec le certificat d’immatriculation ou le certificat de conformité à téléverser ;
- le planificateur calcule l’itinéraire et le montant à partir du point de départ, de la destination, de l’heure de départ et des étapes éventuelles ;
- le paiement se fait par carte de crédit, de débit, de carburant ou prépayée ;
- l’utilisateur occasionnel achète un e-ticket par trajet, avant le départ ; l’e-ticket n’est valable que pour l’itinéraire et la période choisis et doit couvrir tout le trajet et toute la durée d’utilisation ;
- une preuve de paiement est envoyée par e-mail au plus tard une heure après la fin de validité de l’e-ticket ;
- l’annulation est gratuite dans les 15 minutes qui suivent la réservation ; ensuite, et avant le début de validité, des frais administratifs fixes, dont le montant n’est pas indiqué, sont déduits du remboursement ; s’ils égalent ou dépassent le prix du ticket, celui-ci est annulé sans remboursement.
Le délai d’achat à l’avance diffère selon les pages : « jusqu’à 5 jours à l’avance » sur la page « Redevable occasionnel », « jusqu’à 48 heures à l’avance » dans la foire aux questions. Le redevable sans prestataire du SET consulte l’état récapitulatif de ses trajets sur la plateforme où il a souscrit sa déclaration (article D. 421-78 du CIBS), pendant trois ans à compter de la réception du récépissé de paiement de l’acompte (article D. 421-80).
Contrôles, taxation d’office et sanctions
Le contrôle est automatisé : des portiques, dont les anciens portiques de l’écotaxe complétés par de nouvelles structures, et des dispositifs de contrôle déplaçables en bord de route lisent la plaque d’immatriculation et vérifient en temps réel qu’elle est associée à un e-ticket valide pour le trajet ou qu’un OBU actif est à bord. Sans OBU ni e-ticket, le véhicule est en situation d’infraction, « prévue et réprimée par l’article L. 3333-31 » du CGCT, indique la foire aux questions.
Quand aucune preuve de paiement n’est détectée, le dépliant de juillet 2026 annonce l’envoi d’un premier avis qui comprend :
- la taxation d’office, calculée sur une distance forfaitaire de 50 km pendant les deux premiers mois de la taxe, puis de 160 km ;
- une majoration d’extinction de l’action publique de 30 € ;
- 10 € de frais de dossier.
Si cet avis n’est pas payé dans les délais, le dossier est transmis à l’Agence nationale de traitement automatisé des infractions (ANTAI) et une contravention forfaitaire de 5e classe est adressée. Le décret n° 2026-693 a ajouté les contraventions réprimées par l’article L. 3333-31 du CGCT à la liste des contraventions pour lesquelles l’action publique s’éteint par le paiement d’une amende forfaitaire (11° du II de l’article R. 48-1 du code de procédure pénale) ; le montant de cette amende n’est pas indiqué dans les textes lus. La foire aux questions distingue deux suites : pénales, avec une amende contraventionnelle ou, en cas d’infractions régulières et habituelles, une amende délictuelle ; fiscales, avec une taxation d’office de la taxe impayée, majorée. Dans l’ordonnance de 2021 modifiée en 2022, l’article 33 fixait une majoration de 30 € si la somme exigible ne dépassait pas 300 € et de 10 % du montant de la taxe non acquitté au-delà ; la rédaction codifiée en vigueur n’a pas été lue.
L’avis de taxation d’office et la réclamation
Le décret n° 2026-693 a fixé la procédure dans le CGCT :
- l’autorité compétente notifie l’avis de taxation d’office au redevable, ou à défaut à la personne solidairement tenue, dans les quatre-vingt-dix jours qui suivent la constatation par les agents de contrôle ou par un appareil de contrôle automatique (article R. 3333-19) ;
- l’avis indique le calcul du montant, les frais de dossier éventuels, la majoration et le délai pour la payer et éteindre l’action publique, l’amende encourue, le délai de trente jours pour payer ou contester avant le recouvrement forcé, l’adresse du service des réclamations et les moyens de paiement ;
- la réclamation se forme dans les trente jours de la notification, par lettre recommandée avec avis de réception ou par le formulaire en ligne, avec les pièces justificatives (article R. 3333-21) ; l’autorité répond dans les soixante jours, et le paiement du montant contesté, des frais et des majorations est suspendu jusqu’à sa décision ;
- dans sa réclamation, le destinataire peut demander qu’il soit renoncé à la distance forfaitaire, en fournissant le relevé de son équipement de télépéage qui justifie la distance réellement parcourue, ou au tarif le plus élevé, en fournissant le certificat d’immatriculation ou de conformité qui justifie un autre tarif (article R. 3333-20) ;
- si les éléments fournis justifient une révision, un avis rectificatif est notifié et, en cas de décharge totale, les frais de dossier sont remis ; sinon, un avis confirmatif est notifié, et les frais de dossier restent dus et peuvent être majorés dans les conditions fixées par délibération.
Le redevable qui a payé un acompte, c’est-à-dire un e-ticket, peut réclamer avant l’échéance indiquée sur son récépissé ; l’autorité répond dans les soixante jours et envoie un avis de paiement complémentaire ou rembourse le trop-versé (article R. 3333-22). Le redevable équipé par un prestataire de télépéage conteste le montant dans les trente jours de la réception de sa facture, en passant par le prestataire : celui-ci transmet la réclamation dans les dix jours, l’autorité décide dans les quarante jours et le prestataire informe le redevable dans les dix jours (article R. 3333-23).
Les exonérations
Certains poids lourds entrant dans le champ de la taxe en sont exonérés, « soit de droit, soit par décision de la Collectivité européenne d’Alsace ». La page des exonérations de R-PASS les présente sous la mention « Conformément au Code des impositions sur les biens et services », sans distinguer les deux origines. Elle cite :
- les véhicules de la défense nationale, de la protection civile, de la lutte contre les incendies et des autres services d’urgence, de la police, de la gendarmerie et de la douane (article L. 421-210 du CIBS) ;
- les véhicules affectés à l’entretien des routes (L. 421-211) ;
- les véhicules à émission nulle dont la masse en charge maximale techniquement admissible ne dépasse pas 4,25 tonnes (L. 421-207) ;
- les véhicules de collection (L. 421-208) ;
- les châssis routiers qui portent à demeure des équipements de travaux publics et industriels (engins de levage et de manutention, pompes, groupes moto-compresseurs, bétonnières et pompes à béton sauf les bétonnières à tambour qui transportent du béton, groupes générateurs, engins de forage) pour des travaux réalisés sur le territoire de taxation, et qui servent exclusivement à les transporter (L. 421-209) ;
- les véhicules des centres équestres (L. 421-214) ;
- les transports agricoles et forestiers au départ ou à destination de l’exploitation, effectués par un exploitant, une coopérative agréée ou une entreprise de travaux agricoles ou forestiers (L. 421-215, 1°) ;
- les véhicules de moins de 7,5 tonnes qui transportent le matériel, les équipements ou les machines du conducteur pour son travail (L. 421-216), ou des marchandises de fabrication artisanale hors transport pour le compte d’autrui (L. 421-217) ;
- la collecte en porte-à-porte et l’élimination des déchets ménagers dans un rayon de 100 kilomètres autour de l’établissement de l’entreprise (L. 421-211-1) et le transport de fonds (L. 421-217-1) ;
- les véhicules qui bénéficient des dérogations de l’article 13 du règlement (CE) n° 561/2006, énumérés à l’article R. 3313-2 du code des transports (L. 421-215, 2°) : véhicules des pouvoirs publics pour des transports de service public qui ne concurrencent pas les entreprises privées ; véhicules de 7,5 tonnes au plus des entreprises d’agriculture, d’horticulture, de sylviculture, d’élevage ou de pêche dans un rayon de 50 kilomètres ; véhicules de 7,5 tonnes au plus du service postal universel dans un rayon de 100 kilomètres, si la conduite n’est pas l’activité principale du conducteur ; véhicules de 7,5 tonnes au plus propulsés au gaz naturel, au gaz liquéfié ou à l’électricité dans un rayon de 100 kilomètres ; véhicules des services d’évacuation des eaux usées, de protection contre les inondations, des eaux, du gaz et de l’électricité, d’entretien et de surveillance de la voirie, du télégraphe et du téléphone, de la radio et de la télédiffusion ; collecte du lait dans les fermes dans un rayon de 150 kilomètres ; transport d’animaux vivants vers les marchés et abattoirs locaux dans un rayon de 100 kilomètres ; déchets d’animaux et carcasses non destinés à la consommation humaine ; matériel de cirque et de fête foraine ; véhicules équipés pour l’enseignement, à l’arrêt.
Les exonérations liées à une activité (transports agricoles et forestiers, dérogations du règlement n° 561/2006, déchets ménagers, transport de fonds, matériel du conducteur, artisanat) sont subordonnées au respect des règlements de minimis sur les aides d’État : règlement général, agricole ou de la pêche et de l’aquaculture, selon le cas.
Selon la page de R-PASS, le formulaire en ligne d’enregistrement des exonérations « ne sera disponible aux redevables qu’à partir de l’automne 2026 ». La demande doit prouver que le motif s’applique au véhicule, avec les documents du véhicule (certificat d’immatriculation ou de conformité), l’adresse professionnelle et son justificatif, une preuve officielle du code NAF/NACE et l’extrait RNE de l’entreprise. L’instruction prend en général jusqu’à 3 jours ouvrables pour un dossier complet. L’inscription vaut un an au plus et peut être prolongée ; sans prolongation, elle est invalidée à l’échéance. Une exonération ne peut pas être accordée tant qu’un abonnement SET pour l’Alsace est en cours, et elle est invalidée si le véhicule souscrit ensuite un tel abonnement. Un véhicule exonéré dans un périmètre défini peut acheter un ticket pour les trajets qui en sortent. Les utilisateurs exonérés doivent eux aussi enregistrer leur véhicule dans R-PASS avant d’utiliser le réseau.
Les véhicules à émission nulle de plus de 4,25 tonnes
La grille publiée vise les « véhicules à émission non-nulle », et l’exonération du CIBS ne couvre les véhicules à émission nulle que jusqu’à 4,25 tonnes. Selon l’exposé sommaire de l’amendement n° I-CF444 au projet de loi de finances pour 2027, la CeA a demandé, par une délibération du 29 juin 2026, à pouvoir exonérer les poids lourds à émission nulle de la part de la taxe correspondant au tarif d’infrastructure, ce que « le droit actuel ne permet pas ». L’amendement, déposé le 3 octobre 2026 par Mme Brigitte Klinkert et M. Charles Sitzenstuhl, proposait d’insérer dans le CIBS un article L. 421-221-1 permettant à l’autorité compétente d’exonérer du tarif d’infrastructure tout véhicule à émission nulle ; il a été déclaré « non soutenu » en commission des finances le 9 octobre 2026. Le même exposé rappelle que la directive « Eurovignette » autorise une telle exonération. La directive (UE) 2025/2459 du 26 novembre 2025, publiée au Journal officiel de l’Union européenne le 4 décembre 2025, a prolongé jusqu’au 30 juin 2031 la période pendant laquelle les véhicules utilitaires lourds à émissions nulles peuvent bénéficier d’une réduction considérable ou d’une exonération des redevances d’infrastructure ou des droits d’usage ; la disposition modifiée étant facultative, les États membres ne sont pas tenus de transposer cette directive. Les pages de R-PASS lues ne donnent pas le tarif applicable à un poids lourd à émission nulle de plus de 4,25 tonnes. Les véhicules eux-mêmes sont présentés dans la page sur les camions électriques.
Les textes, de l’ordonnance de 2021 aux décrets de 2026
- Loi n° 2019-816 du 2 août 2019 relative aux compétences de la Collectivité européenne d’Alsace. Elle institue la CeA ; les ordonnances sur la taxe ont été prises sur le fondement de son article 13.
- Ordonnance n° 2021-659 du 26 mai 2021 relative aux modalités d’instauration d’une taxe sur le transport routier de marchandises recourant à certaines voies du domaine public routier de la Collectivité européenne d’Alsace. Elle a été ratifiée par la loi n° 2022-269 du 28 février 2022 (JO n° 50 du 1er mars 2022), qui l’a aussi modifiée : exonérations sur délibération de la CeA, OBU du SET, déclaration préalable avec acompte, majorations et règles d’entrée en vigueur des délibérations de la CeA (en principe à une date qu’elle fixe, postérieure à l’expiration d’un délai de trois mois à compter de leur publication, avec une règle propre aux délibérations prises pour la première fois). La même loi a complété le rapport prévu par l’ordonnance d’une évaluation des reports de trafic sur les routes des régions, des départements et des communes limitrophes, avec un bilan pour l’autoroute A31. Son article 16 crée un comité de concertation des collectivités sur la taxation des poids lourds, présidé par le président de la CeA et réunissant le président de l’Eurométropole de Strasbourg, les présidents des conseils départementaux des départements limitrophes et le président de la région Grand Est ; il est convoqué au moins une fois par an jusqu’à la mise en œuvre de la taxe.
- Ordonnance n° 2023-661 du 26 juillet 2023, publiée au Journal officiel du 27 juillet 2023 et prise en application de l’article 137 de la loi n° 2021-1104 du 22 août 2021 portant lutte contre le dérèglement climatique et renforcement de la résilience face à ses effets et de l’article 128 de la loi de finances pour 2022. Selon l’exposé des motifs du projet de loi de ratification, elle transpose dans ses aspects fiscaux le nouveau cadre européen de tarification de l’usage des routes, ce qui impose d’ajuster le dispositif alsacien ; elle permet aux régions volontaires d’instituer un dispositif aligné sur celui de la CeA, et aux départements qui subissent un report de trafic significatif d’en faire autant ; elle codifie ces impositions dans le CIBS et abroge l’ordonnance n° 2021-659. Le projet de loi de ratification n° 1672, déposé à l’Assemblée nationale le 20 septembre 2023 et renvoyé à la commission du développement durable et de l’aménagement du territoire, ne montre aucune étape ultérieure sur la page du dossier législatif au 19 octobre 2026. Le projet de loi de finances pour 2027 date cette ordonnance du 27 juillet 2023, les autres textes du 26 juillet 2023.
- Base actuelle. R-PASS cite les articles L. 3333-11 à L. 3333-32 du CGCT et L. 421-186 à L. 421-263 du CIBS.
- Décrets n° 2026-684 et n° 2026-693 du 27 juillet 2026, publiés au JORF n° 0175 du 29 juillet 2026 et entrés en vigueur le lendemain de leur publication. Le premier (NOR ECOE2532609D) fixe les modalités d’application de la taxe, dite « écotaxe » dans sa notice : classes de véhicules et catégories fiscales, coûts pris en compte pour le tarif d’infrastructure, tarifs maximaux pour coûts externes, accès des redevables au récapitulatif de leurs trajets. Le second (NOR TRAT2427502D) règle la notification de la taxation d’office, l’instruction des réclamations, la procédure d’amende forfaitaire et la communication des données du système d’immatriculation des véhicules (SIV) aux agents compétents du département ou de la région et aux personnels des prestataires. Aucun des deux ne nomme l’Alsace : ils visent « l’autorité compétente » et les collectivités susceptibles de mettre en œuvre la taxe.
- L’opérateur. La CeA a confié la conception, la réalisation, l’exploitation, l’entretien et la maintenance du dispositif de collecte et de contrôle, par un marché global de performance, à R-PASS Opérateur SAS, qui se présente comme l’opérateur du « premier système de taxation kilométrique des poids lourds (PL) en France ».
Ce qui n’est pas encore fixé
- Les prestataires accrédités. Au 19 octobre 2026, six prestataires du SET étaient « en cours d’accréditation » et la liste des prestataires accrédités opérant en Alsace n’était pas publiée.
- Les poids lourds à émission nulle de plus de 4,25 tonnes. Selon l’exposé de l’amendement n° I-CF444, le droit actuel ne permet pas l’exonération demandée par la CeA le 29 juin 2026, et cet amendement, déposé en première lecture du projet de loi de finances pour 2027 à l’Assemblée nationale, n’a pas été soutenu en commission des finances le 9 octobre 2026.
- Les autres retouches du CIBS. L’article 25 du projet de loi de finances pour 2027 modifie plusieurs articles de la section du CIBS consacrée à cette taxe, par exemple en arrondissant le montant constaté au centime d’euro le plus proche (nouvel article L. 421-250-1) et en supprimant les mots « pour chaque section de tarification » à l’article L. 421-201. Il modifie aussi, dans l’ordonnance n° 2023-661, un renvoi au 1° de l’article L. 421-215, l’exonération des transports agricoles et forestiers ; l’extrait lu n’en explique pas la portée. Ce sont des propositions, pas des textes adoptés.
- Les modalités de l’e-ticket. Le délai d’achat à l’avance est de 5 jours ou de 48 heures selon la page de R-PASS, et le montant des frais d’annulation n’est pas publié dans les pages lues. Le site et l’application sont annoncés pour le 1er janvier 2027, le formulaire d’exonération pour « l’automne 2026 ».
- Le montant des sanctions pénales. Les textes lus ne donnent ni le montant de l’amende forfaitaire de 5e classe applicable à la taxe, ni le délai fixé par la CeA pour payer la majoration et éteindre l’action publique.
- Les délibérations de la CeA. Celles du 20 octobre 2025 et du 29 juin 2026 n’ont pas été lues ; les pages lues ne disent pas quelle délibération a fixé la grille publiée, et le dépliant de juillet 2026 et le site donnent les mêmes tarifs. L’affectation des recettes, fixée par délibération, n’est pas décrite dans les pages lues.
Les péages kilométriques et les vignettes des autres pays sont présentés dans la page sur les péages poids lourds en Europe et l’Eurovignette ; les jours où les poids lourds ne peuvent pas circuler figurent dans la page sur les interdictions de circulation des poids lourds en Europe.
Réponses rapides
- Quand commence la taxe poids lourds R-PASS en Alsace ?
- Le 1er janvier 2027, selon le dépliant de l'opérateur R-PASS et l'exposé de l'amendement n° I-CF444 au projet de loi de finances pour 2027. Le site et l'application pour s'inscrire et acheter des e-tickets ouvrent à la même date.
- Combien coûte la taxe R-PASS au kilomètre ?
- De 7,1 à 34,5 centimes d'euro par kilomètre, selon la classe de poids (PTRA) et la classe Euro. Un Euro VI paie 7,4 centimes sous 12 tonnes et 14,6 centimes au-dessus de 32 tonnes. Les abonnés d'un prestataire du SET qui font plus de 20 trajets par mois ont un abattement de 13 % sur la part d'infrastructure.
- Quelles routes d'Alsace sont soumises à la taxe R-PASS ?
- L'A35 et l'A36 pour leurs parties non concédées situées hors du territoire de l'Eurométropole de Strasbourg, la RD83 entre Colmar et Sélestat, la RD1363, la RD502 et la RD504.
- Faut-il un boîtier télépéage pour payer la taxe R-PASS ?
- Non. On peut utiliser l'équipement embarqué (OBU) d'un prestataire du service européen de télépéage ou acheter un e-ticket sur le site ou l'application R-PASS avant le trajet. Les tarifs sont les mêmes ; seul l'abattement pour usage fréquent est réservé aux abonnés.
- Que risque un poids lourd qui circule sans payer la taxe R-PASS ?
- Un avis de taxation d'office calculé sur une distance forfaitaire de 50 km pendant les deux premiers mois de la taxe, puis de 160 km, avec une majoration de 30 € et 10 € de frais de dossier. Faute de paiement dans les délais, le dossier est transmis à l'ANTAI et une contravention forfaitaire de 5e classe est adressée.
Sources
- La grille tarifaire — R-PASS Opérateur SAS, opérateur de la Collectivité européenne d'Alsace
- Réseau taxé — R-PASS Opérateur SAS, opérateur de la Collectivité européenne d'Alsace
- Véhicules taxés et redevables de la taxe — R-PASS Opérateur SAS, opérateur de la Collectivité européenne d'Alsace
- Exonérations — R-PASS Opérateur SAS, opérateur de la Collectivité européenne d'Alsace
- Redevable occasionnel — R-PASS Opérateur SAS, opérateur de la Collectivité européenne d'Alsace
- Liste des prestataires du SET — R-PASS Opérateur SAS, opérateur de la Collectivité européenne d'Alsace
- Foire aux questions — R-PASS Opérateur SAS, opérateur de la Collectivité européenne d'Alsace
- La taxe poids lourds en Alsace (dépliant, version juillet 2026) — R-PASS Opérateur SAS, opérateur de la Collectivité européenne d'Alsace
- Décret n° 2026-684 du 27 juillet 2026 portant diverses mesures d'application relatives à la taxe sur l'utilisation par les poids lourds de certaines voies du domaine public routier mentionnée à l'article L. 421-186 du code des impositions sur les biens et services — Journal officiel de la République française (Légifrance)
- Décret n° 2026-693 du 27 juillet 2026 relatif aux modalités de mise en œuvre de la taxe sur l'utilisation par les poids lourds de certaines voies du domaine public routier — Journal officiel de la République française (Légifrance)
- Projet de loi ratifiant les ordonnances prises sur le fondement de l'article 13 de la loi n° 2019-816 du 2 août 2019 relative aux compétences de la Collectivité européenne d'Alsace, texte définitif n° 105 (2021-2022) — Sénat
- Dossier législatif : ratification des ordonnances relatives aux compétences de la Collectivité européenne d'Alsace (loi n° 2022-269 du 28 février 2022) — Sénat
- Projet de loi n° 1672 ratifiant l'ordonnance n° 2023-661 du 26 juillet 2023 — Assemblée nationale
- Dossier législatif : ratification de l'ordonnance n° 2023-661 — Assemblée nationale
- Projet de loi de finances pour 2027, n° 3210, article 25 — Assemblée nationale
- Amendement n° I-CF444 au projet de loi de finances pour 2027 — Assemblée nationale
- Directive (UE) 2025/2459 du Parlement européen et du Conseil du 26 novembre 2025 modifiant la directive 1999/62/CE — Office des publications de l'Union européenne