Opłaty drogowe w UE i klasy emisji CO2: co zmienia klasa
Dlaczego dwie identyczne technicznie ciężarówki płacą różne opłaty: pięć klas emisji CO2 z dyrektywy Eurowinieta, przypisane do nich przedziały ulg i co naprawdę pokazuje taryfa w Niemczech.
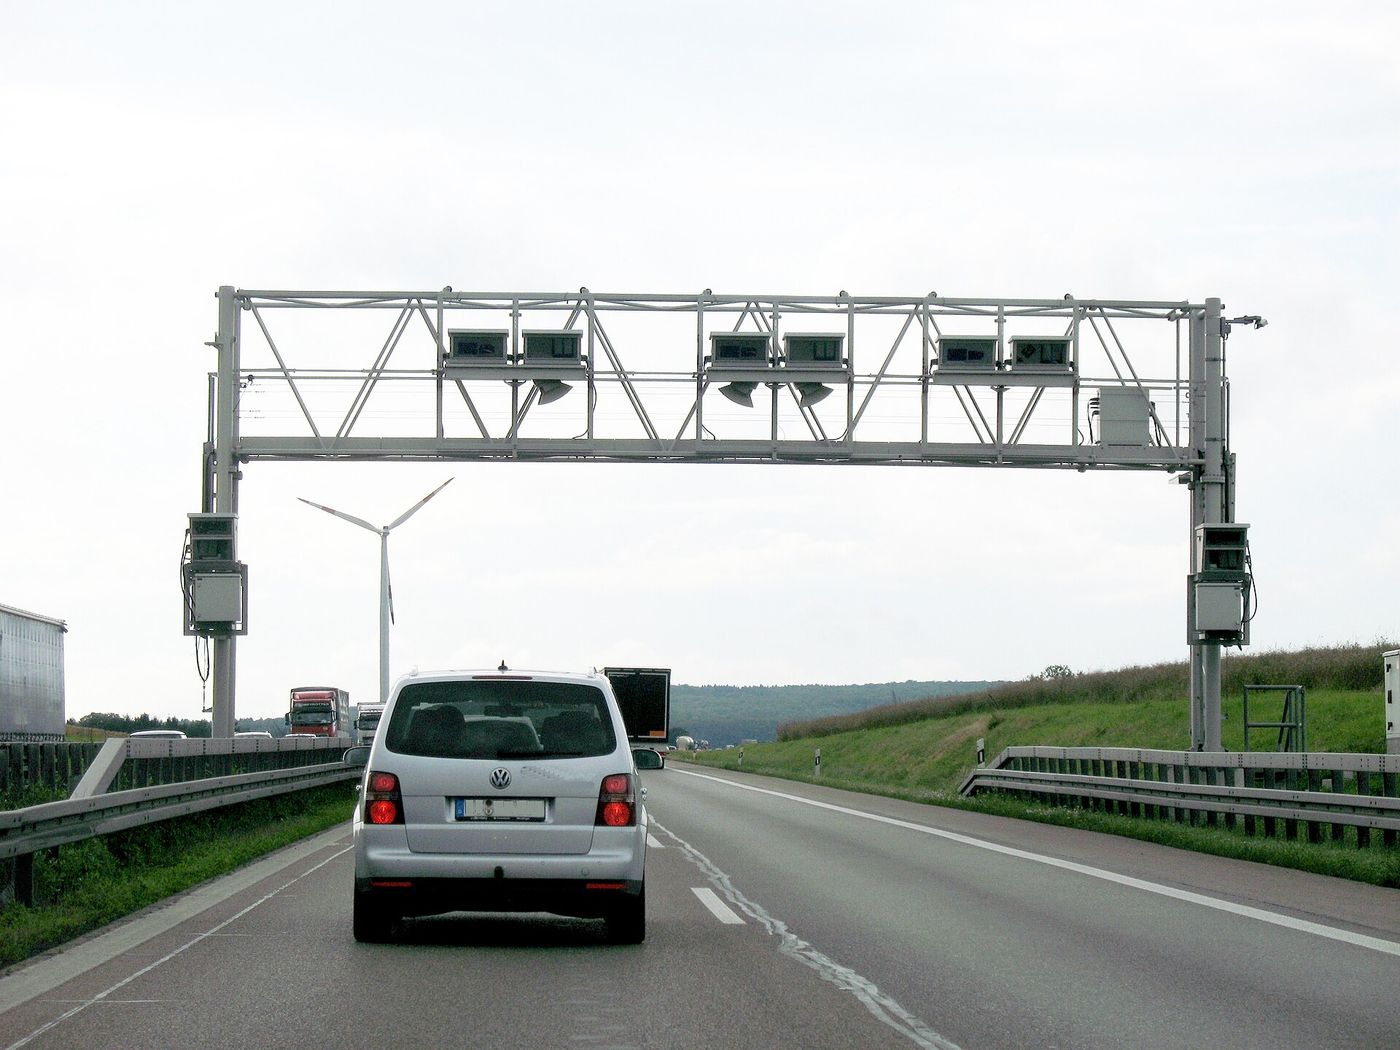
Dwa ciągniki siodłowe o takiej samej certyfikowanej wartości CO2, z takim samym ładunkiem, na tej samej autostradzie – i dwa różne rachunki za przejazd. Różnica nie musi tkwić w samej ciężarówce: może wynikać z klasyfikacji, która porównuje tę certyfikowaną wartość z zasadami obowiązującymi w okresie sprawozdawczym, w którym każdy z ciągników został po raz pierwszy zarejestrowany.
Tą klasyfikacją jest klasa emisji CO2. Wprowadziła ją dyrektywa (UE) 2022/362, która zmieniła dyrektywę 1999/62/WE w sprawie pobierania opłat za użytkowanie infrastruktury drogowej przez pojazdy, czyli dyrektywę Eurowinieta. Dyrektywa podstawowa nadal jest aktem obowiązującym: w nagłówku EUR-Lex ma status In force (obowiązujący), a tekst skonsolidowany nosi datę 24 grudnia 2025 r., kiedy weszła w życie ostatnia zmiana. Wszystkie cytowane niżej przepisy dyrektywy pochodzą z tej wersji skonsolidowanej.
Opłata za przejazd to nie jedna opłata
Art. 2 ust. 1 pkt 7 definiuje opłatę za przejazd jako określoną kwotę do zapłaty w odniesieniu do pojazdu, ustalaną na podstawie odległości przebytej w ramach danej infrastruktury i rodzaju pojazdu, obejmującą co najmniej jedną z trzech opłat: opłatę infrastrukturalną, opłatę z tytułu zatorów komunikacyjnych lub opłatę z tytułu kosztów zewnętrznych. To trzy odrębne składniki.
Każdy z nich służy odzyskaniu innych kosztów. Art. 7b wiąże średnią ważoną opłatę infrastrukturalną z kosztami budowy oraz kosztami eksploatacji, utrzymania i rozwoju danej sieci infrastruktury. Art. 2 ust. 1 pkt 9 określa opłatę z tytułu kosztów zewnętrznych jako opłatę pobieraną w celu odzyskania kosztów związanych z co najmniej jednym z następujących zjawisk: zanieczyszczeniem powietrza spowodowanym ruchem drogowym, zanieczyszczeniem hałasem i emisjami CO2. Art. 7ca ust. 3 sprawia, że opłata za jedno z nich jest obowiązkowa: od 25 marca 2026 r. państwa członkowskie stosują do pojazdów ciężkich opłatę z tytułu kosztów zewnętrznych w odniesieniu do zanieczyszczenia powietrza spowodowanego ruchem drogowym na sieci dróg płatnych, o której mowa w art. 7 ust. 1 – czyli w transeuropejskiej sieci drogowej lub na jej odcinkach oraz na wszelkich dodatkowych odcinkach krajowej sieci autostrad. Drogi płatne na podstawie art. 7 ust. 2 – niebędące ani częścią sieci transeuropejskiej, ani autostradami – pozostają poza tym obowiązkiem; ustęp ten poddaje je jedynie wymogom art. 7 ust. 4 i 5, art. 7a oraz art. 7j ust. 1, 2 i 4. Obok obowiązku zapisano dwa odstępstwa, a trzecie, dotyczące umów koncesyjnych, omawiamy na końcu tego tekstu. Te dwa to: art. 7ca ust. 3 akapit drugi – dla odcinków, na których opłata spowodowałaby zmianę tras ruchu pojazdów powodujących największe zanieczyszczenia, ze szkodą dla bezpieczeństwa ruchu drogowego i zdrowia publicznego – oraz art. 7 ust. 4 akapit drugi – dla opłat za przejazd przez mosty, tunele i przełęcze górskie, które może nałożyć także państwo członkowskie pobierające na swojej sieci opłatę za korzystanie z infrastruktury, jeżeli zróżnicowanie nie byłoby technicznie wykonalne lub spowodowałoby taką samą zmianę tras; państwo członkowskie, które z niego korzysta, „powiadamia Komisję o swojej decyzji”.
Opłata za korzystanie z infrastruktury jest alternatywą, a nie czwartym składnikiem: art. 2 ust. 1 pkt 16 określa ją jako kwotę, której zapłata daje prawo do korzystania z infrastruktury przez dany okres, a art. 7 ust. 4 zakazuje nakładania jednocześnie opłaty za przejazd i opłaty za korzystanie z infrastruktury na tę samą kategorię pojazdów na tym samym odcinku drogi – z tym że już w następnym zdaniu tego ustępu dopuszcza, by państwo członkowskie, które nakłada na swojej sieci opłatę za korzystanie z infrastruktury, nakładało także opłaty za przejazd przez mosty, tunele i przełęcze górskie. Załącznik II ogranicza ją do 1 649 euro rocznie dla pojazdu Euro VI z co najmniej czterema osiami, a art. 7a ust. 2 ogranicza stawkę dzienną do 2 % stawki rocznej – przy tym pułapie to 32,98 euro według naszych obliczeń, a nie według dyrektywy. Od 25 marca 2030 r. art. 7 ust. 10 zakazuje państwom członkowskim stosowania opłat za korzystanie z infrastruktury wobec pojazdów ciężkich w bazowej transeuropejskiej sieci transportowej, przewidując dwa wyjścia: należycie uzasadnione odcinki, na które art. 7 ust. 11 pozwala po uprzednim powiadomieniu Komisji, jeżeli opłata za przejazd wiązałaby się z nieproporcjonalnymi kosztami administracyjnymi, inwestycyjnymi i operacyjnymi w porównaniu z przewidywanymi wpływami lub korzyściami albo spowodowałaby zmianę tras ruchu z negatywnymi skutkami dla bezpieczeństwa ruchu drogowego lub zdrowia publicznego, oraz łączony system opłat, na który art. 7aa ust. 2 – niezależnie od art. 7 ust. 10 – zezwala państwu członkowskiemu, które przed 24 marca 2022 r. stosowało opłaty za przejazd w swojej bazowej transeuropejskiej sieci transportowej lub w jej części. Poza UE brytyjska opłata HGV road user levy również jest pobierana za okres, a nie za przejechaną odległość; zob. tekst o HGV road user levy.
Pięć klas
Art. 7ga ust. 2 zobowiązuje państwa członkowskie do ustanowienia pięciu klas emisji CO2 dla każdego rodzaju pojazdu ciężkiego.
| Klasa | Definicja | Ulga w porównaniu z klasą 1 |
|---|---|---|
| 1 | Pojazdy nienależące do żadnej z klas 2–5 | — |
| 2 | Emisje CO2 o ponad 5 % niższe od ścieżki redukcji emisji dla okresu sprawozdawczego, w którym pojazd został po raz pierwszy zarejestrowany, i dla jego podgrupy pojazdów | od 5 % do 15 % |
| 3 | O ponad 8 % poniżej tej ścieżki | od 15 % do 30 % |
| 4 | Niskoemisyjne pojazdy ciężkie | od 30 % do 50 % |
| 5 | Pojazdy bezemisyjne | od 50 % do 75 % |
Trzecią kolumnę trzeba czytać uważnie. Art. 7ga ust. 1 zobowiązuje państwa członkowskie do różnicowania opłat infrastrukturalnych i opłat za korzystanie z infrastruktury zgodnie z tym artykułem, a art. 7ga ust. 3 wyznacza swoje przedziały ulg „w porównaniu z opłatą mającą zastosowanie do 1. klasy emisji CO2”. Przedziały te wiążą te dwie opłaty i nic nie mówią o pobieranej obok nich opłacie z tytułu kosztów zewnętrznych.
Klasa 4 jest też węższa, niż się wydaje. Art. 2 ust. 1 pkt 30 definiuje niskoemisyjny pojazd ciężki albo jako pojazd spełniający definicję z art. 3 pkt 12 rozporządzenia (UE) 2019/1242 – o indywidualnych emisjach CO2 niższych od połowy emisji odniesienia jego podgrupy pojazdów – albo, w przypadku pojazdu nieobjętego art. 2 ust. 1 lit. a)–d) tego rozporządzenia, jako pojazd o emisjach CO2 niższych od 50 % emisji odniesienia jego grupy pojazdów, inny niż pojazd bezemisyjny. Podgrupa i grupa to nie ten sam mianownik, a to, która część definicji ma zastosowanie, zależy od pojazdu.
Skąd się bierze ta liczba
Art. 2 ust. 1 pkt 28 wiąże opłatę z dokumentem certyfikacyjnym: emisje CO2 pojazdu ciężkiego to jego indywidualne emisje CO2 podane w pkt 2.3 dokumentacji informacyjnej przeznaczonej dla klientów (Customer Information File) zgodnie z rozporządzeniem Komisji (UE) 2017/2400. To wynik VECTO opisany w tekście o kosztach eksploatacji ciągnika siodłowego: certyfikowany wynik symulacji, a nie pomiar na drodze. W Niemczech dokumentacja informacyjna dla klienta należy też do dowodów, które Toll Collect wymienia przy wniosku o zmianę klasy CO2 pojazdu.
Próg, z którym porównuje się tę wartość, definiuje art. 2 ust. 1 pkt 37: ścieżka redukcji emisji dla okresu sprawozdawczego danego roku i danej podgrupy pojazdów to iloczyn rocznego współczynnika redukcji emisji CO2 i emisji odniesienia CO2 tej podgrupy, a dla lat po 2030 r. dyrektywa ustala ten współczynnik na 0,70.
Okres sprawozdawczy, a nie rok kalendarzowy – to rozróżnienie decyduje, z którą ścieżką porównuje się ciężarówkę. Art. 7ga ust. 2 definiuje klasy 2 i 3 przez pojazdy „zarejestrowane po raz pierwszy w okresie sprawozdawczym roku Y” i porównuje je ze ścieżką redukcji emisji „w okresie sprawozdawczym roku Y”. Art. 2 ust. 1 pkt 36 przejmuje to pojęcie z art. 3 pkt 3 rozporządzenia (UE) 2019/1242, zgodnie z którym okres sprawozdawczy roku Y to okres od 1 lipca roku Y do 30 czerwca roku Y+1. Zgodnie z tą definicją pojazd zarejestrowany po raz pierwszy w marcu 2026 r. należy do okresu sprawozdawczego 2025 r. i jest oceniany według ścieżki na 2025 r., a progi zmieniają się 1 lipca, a nie 1 stycznia. Jeśli zastosować definicje klas do wzoru przy stałym współczynniku 0,70, pojazd zarejestrowany po raz pierwszy w okresie sprawozdawczym po 2030 r. – czyli od 1 lipca 2031 r. – potrzebuje emisji CO2 poniżej 0,665 emisji odniesienia swojej podgrupy, aby trafić do klasy 2, i poniżej 0,644, aby trafić do klasy 3; obie wartości to nasze wyliczenie z tego wzoru, żadnej z nich nie ma w dyrektywie. Według tych wartości dwie środkowe klasy dzieli 2,1 punktu procentowego emisji odniesienia podgrupy – również według naszych obliczeń.
Harmonogram zapisano w kategoriach względnych, a nie dat kalendarzowych. Art. 7ga ust. 1 stosuje zróżnicowanie do podgrup objętych art. 2 ust. 1 lit. a)–d) rozporządzenia (UE) 2019/1242 najpóźniej dwa lata po opublikowaniu emisji odniesienia CO2 dla tych podgrup w aktach wykonawczych przyjętych na podstawie art. 11 ust. 1 tego rozporządzenia. To odesłanie wskazuje dziś na brzmienie, którego rozporządzenie już nie zawiera: lit. a)–d) w pierwotnej wersji obejmowały cztery konfiguracje samochodów ciężarowych i ciągników – samochody ciężarowe jednoczłonowe i ciągniki 4x2 i 6x2, przy czym warianty 4x2 tylko powyżej 16 ton – a odkąd rozporządzenie (UE) 2024/1610 zastąpiło art. 2 ust. 1, zakres jest określony w lit. a), b) i c) według kategorii pojazdów.
Dla grup pojazdów ciężkich spoza tego pierwotnego zakresu klasy 1, 4 i 5 mają zastosowanie według analogicznej reguły dwóch lat, powiązanej z aktami wykonawczymi przyjmowanymi na podstawie art. 7ga ust. 7, a art. 7ga ust. 1 akapit czwarty wprowadza klasy 2 i 3 od dnia wejścia w życie ścieżek redukcji emisji określonych aktem ustawodawczym Unii zmieniającym pkt 5.1 załącznika I do tego rozporządzenia. W naszej ocenie taki akt nie jest hipotetyczny. Rozporządzenie (UE) 2024/1610 w całości zastąpiło załączniki I i II do rozporządzenia (UE) 2019/1242, a pkt 5.1 w nowym brzmieniu określa ścieżkę dla każdej podgrupy pojazdów i każdego okresu sprawozdawczego, przyjmując lata docelowe ze zbioru {rY, 2030, 2035, 2040} dla każdej podgrupy spoza pierwotnego zestawu samochodów ciężarowych – w tym dla podgrup autokarów i autobusów niskowejściowych klasy II oraz podgrup autobusów miejskich wymienionych w pkt 4.2. Rozporządzenie weszło w życie dwadzieścia dni po publikacji w Dzienniku Urzędowym z 6 czerwca 2024 r. i ma zastosowanie od 1 lipca 2024 r. Warunkiem wprowadzenia klas 2 i 3 w tych grupach jest więc – w naszej ocenie – akt już obowiązujący, a nie przyszły. Inną sprawą są progi. Pkt 3.2 tego załącznika wyznacza okres sprawozdawczy 2025 r. jako okres odniesienia dla wszystkich podgrup – w tym podgrup autokarów, autobusów i autobusów miejskich – z wyjątkiem podgrup od 4-UD do 10-LH (okres odniesienia 2019 r.) oraz 1, 2, 3, 11, 12 i 16 (okres odniesienia 2021 r.), a zgodnie z art. 11 ust. 1 emisje odniesienia CO2 dla danego okresu odniesienia umieszcza się w wykazie publikowanym do 30 kwietnia roku następującego po roku, w którym ten okres się zakończył. Okres sprawozdawczy 2025 r. zakończył się 30 czerwca 2026 r., więc wykaz ten ma zostać opublikowany do 30 kwietnia 2027 r. – to nasze wyliczenie na podstawie tych dwóch przepisów – a dopóki nie zostaną opublikowane emisje odniesienia, przez które mnoży się te ścieżki, progu klasy 2 ani klasy 3 dla tych grup nie da się obliczyć. W Niemczech Toll Collect podaje, że dla pojazdów spoza podgrup 4, 5, 9 i 10 „nie określono dotąd wartości progowych emisji CO₂”, wobec czego pojazdy z innych grup „mogą obecnie zostać zaklasyfikowane wyłącznie do 1. klasy emisji CO₂, chyba że są pojazdami bezemisyjnymi”.
Jak działa niemiecka taryfa
Niemcy dobrze nadają się na przykład, bo operator publikuje poszczególne składniki. Tabela stawek Toll Collect, obowiązująca od 1 lipca 2024 r., dzieli stawkę za kilometr na udziały: infrastrukturalny, za zanieczyszczenie powietrza, za hałas i za CO2, a BALM potwierdza tę samą czteroczęściową strukturę. W przypadku pojazdu Euro 6 o masie powyżej 18 ton z pięcioma lub więcej osiami wiersze różnią się dokładnie w jednym miejscu.
| Klasa CO2 | Infrastruktura | Zanieczyszczenie powietrza | Hałas | CO2 | Razem |
|---|---|---|---|---|---|
| 1 | 15,5 | 2,3 | 1,2 | 15,8 | 34,8 |
| 2 | 15,5 | 2,3 | 1,2 | 15,0 | 34,0 |
| 3 | 15,5 | 2,3 | 1,2 | 14,2 | 33,2 |
| 4 | 15,5 | 2,3 | 1,2 | 7,9 | 26,9 |
Udział infrastrukturalny nie zmienia się między klasami CO2. Wszystko, co daje klasa CO2, pochodzi ze składnika CO2, a w samym tym składniku obniżki wynoszą 5,1 %, 10,1 % i dokładnie 50,0 % – to nasze wyliczenie z opublikowanych danych. W stosunku do całej stawki to 2,3 %, 4,6 % i 22,7 %. Przewoźnik, który oczekuje, że przedział 30–50 % z art. 7ga ust. 3 pojawi się na jego fakturze, patrzy na niewłaściwą opłatę. Przy 100 000 płatnych kilometrów rocznie w Niemczech daje to 34 800 euro wobec 26 900 euro – różnicę 7 900 euro, również według naszych obliczeń.
Dyrektywa dopuszcza taki układ. Art. 7ga ust. 5 pozwala państwu członkowskiemu nie różnicować opłaty infrastrukturalnej, jeżeli pobiera ono opłatę z tytułu kosztów zewnętrznych w odniesieniu do emisji CO2 i różnicuje ją zgodnie z wartościami odniesienia z załącznika IIIc. Dla pojazdu ciężarowego o masie powyżej 32 ton lub z pięcioma lub więcej osiami załącznik IIIc – w tekście skonsolidowanym, którego kwoty w euro zaktualizowano ostatnio w marcu 2025 r. – ustala 9,3 centa dla klasy 1 przy normach od Euro IV do Euro VI i 4,7 centa dla pojazdu niskoemisyjnego, podczas gdy niemiecka tabela od lipca 2024 r. podaje 15,8 i 7,9 centa, czyli 1,70 i 1,68 raza więcej niż wartości z załącznika IIIc (obliczenia własne). Art. 7cb ust. 1 pozwala państwu członkowskiemu stosować wyższe opłaty z tytułu kosztów zewnętrznych w odniesieniu do emisji CO2 niż te wartości odniesienia, w sposób niedyskryminacyjny, przy czym opłaty te muszą być „ograniczone do nie więcej niż dwukrotności wartości określonych w załączniku IIIc”, a państwo musi uzasadnić swoją decyzję i powiadomić o niej Komisję.
Klasa zależy od daty rejestracji i może się zmieniać
Toll Collect przypisuje każdy pojazd do 1. klasy emisji CO2, stwierdza, że pojazdy zarejestrowane po raz pierwszy przed 1 lipca 2019 r. są zatem sklasyfikowane prawidłowo, i podaje, że wymogi prawne nie pozwalają przenieść tych pojazdów do wyższej klasy. Przeklasyfikowanie odbywa się na wniosek złożony przez portal klienta, a wśród odpowiednich dowodów Toll Collect wymienia dowód rejestracyjny pojazdu, dokumentację informacyjną producenta dla klienta (Customer Information File), świadectwo zgodności oraz indywidualny formularz upoważnienia. Dla każdego, kto kupuje używaną ciężarówkę z myślą o niemieckich drogach płatnych, data 1 lipca 2019 r. jest twardą granicą i powinna się znaleźć obok kontroli opisanych w tekście o zakupie używanej ciężarówki.
Zmiany nie przebiegają tylko w jedną stronę i odmierzają je dwa zegary. Pierwszy zapisano w art. 7ga ust. 2: pojazd z klasy 2 lub 3 jest ponownie oceniany co sześć lat od dnia pierwszej rejestracji i w stosownych przypadkach przeklasyfikowywany na podstawie progów obowiązujących w tym momencie, przy czym w odniesieniu do opłaty za korzystanie z infrastruktury przeklasyfikowanie staje się skuteczne najpóźniej pierwszego dnia jej ważności przypadającego w dniu przeklasyfikowania lub później. Ten zegar nastawia się indywidualnie, według daty rejestracji każdego pojazdu.
Drugi zegar to niemiecka praktyka, a nie mechanizm opisany w dyrektywie. Komunikat Toll Collect z 1 lipca 2026 r. zapowiadał, że od tego dnia zmienia się klasyfikacja ciężarówek o maksymalnej masie całkowitej powyżej 16 ton, ponieważ obniżają się wartości graniczne stosowane do kategoryzacji pojazdów: pojazd zaklasyfikowany w 2025 r. do klasy 3 „może w 2026 r. spaść do klasy 2 lub 1”, a zmieniona kategoryzacja prowadzi do wyższych kosztów myta. Komunikat przypisuje zmianę nowym przepisom UE przyjętym w grudniu 2025 r., ale ich nie wymienia; robią to pytania i odpowiedzi Toll Collect dotyczące klas CO2: rozporządzenie wykonawcze Komisji (UE) 2025/2545 z 15 grudnia 2025 r. „zaktualizowało wartości odniesienia dla (pod)grup pojazdów 4, 5, 9 i 10, które wejdą w życie 1 lipca 2026 r.”. Rozporządzenie to, przyjęte na podstawie art. 11 ust. 2 lit. a) rozporządzenia (UE) 2019/1242, ustala skorygowane emisje odniesienia CO2 dla podgrup od 4-UD do 10-LH na okres sprawozdawczy roku 2025 i kolejne. Ta sama strona Toll Collect podaje, że „właściwa wartość progowa zależy od podgrupy pojazdu i daty jego pierwszej rejestracji”, a jej tabela podaje dla klasy 2 okres ważności „6 lat od daty pierwszej rejestracji, następnie ponowna klasyfikacja”, a dla klasy 3 – „co najmniej 6 lat od daty pierwszej rejestracji ciężarówki (lub od początku pierwszego okresu ważności), następnie ponowna klasyfikacja”. Żadne z tych źródeł Toll Collect nie wyjaśnia, jak zmiana z 1 lipca 2026 r. odnosi się do pojazdów już sklasyfikowanych; komunikat nie wychodzi poza przytoczone wyżej sformułowanie, że pojazd „może w 2026 r. spaść do klasy 2 lub 1”. W naszej ocenie niemiecka zmiana nie jest uruchomieniem sześcioletniego cyklu: ten zegar biegnie od pierwszej rejestracji każdego pojazdu i nie może zmienić klasyfikacji ciężarówek powyżej 16 ton jako grupy w jednym dniu.
Zero emisji i data, która teraz się liczy
Klasa 5 to jedyna klasa, w której dyrektywa pozwala na więcej niż ulgę. Art. 7ga ust. 1 akapit piąty pozwala państwom członkowskim przewidzieć obniżone stawki opłat infrastrukturalnych lub opłat za korzystanie z infrastruktury albo zwolnienia z tych opłat dla pojazdów bezemisyjnych z dowolnej grupy pojazdów od 24 marca 2022 r. do 30 czerwca 2031 r.; od 1 lipca 2031 r. takie ulgi „muszą być ograniczone do 75 % w porównaniu z opłatą mającą zastosowanie do 1. klasy emisji CO2”. Obie te daty wprowadziła dyrektywa (UE) 2025/2459 z 26 listopada 2025 r., której jedyny artykuł zmieniający zastępuje 31 grudnia 2025 r. datą 30 czerwca 2031 r., a 1 stycznia 2026 r. – datą 1 lipca 2031 r. Każde źródło, które wciąż podaje koniec 2025 r., cytuje nieaktualne brzmienie. Te daty nie są jedyną drogą dla najlżejszych pojazdów bezemisyjnych: art. 7 ust. 9 lit. d) niezależnie od tego pozwala państwom członkowskim przewidzieć obniżone opłaty za przejazd lub opłaty za korzystanie z infrastruktury albo zwolnienia z nich dla pojazdów bezemisyjnych o maksymalnej masie całkowitej do 4,25 tony, a ta litera nie przewiduje żadnej daty końcowej.
Niemcy poszły w ślad za tą zmianą. Czwarta ustawa zmieniająca przepisy o opłatach drogowych weszła w życie 1 grudnia 2025 r. i przedłużyła dotychczasowe zwolnienie dla ciężarówek bezemisyjnych do 30 czerwca 2031 r., co Toll Collect opisuje jako wykorzystanie przez rząd pełnego okresu, na który pozwala dyrektywa Eurowinieta. Dla ciągnika z napędem bateryjnym, takiego jak eActros 600, oznacza to zwolnienie z niemieckiego myta, a nie obniżoną stawkę. Zwolnienie jest też ograniczone w czasie: po przedłużeniu obowiązuje do 30 czerwca 2031 r. Same ciężarówki z napędem bateryjnym – od ich budowy po miejsca ładowania – opisujemy w tekście o elektrycznych ciężarówkach i ciągnikach siodłowych.
Czego dyrektywa nie rozstrzyga
Nie rozstrzyga, czy w ogóle trzeba płacić. Art. 7 ust. 1 stanowi, że państwa członkowskie mogą utrzymać lub wprowadzić opłaty za przejazd i opłaty za korzystanie z infrastruktury; przepisy obowiązkowe określają, jak opłata ma być skonstruowana, jeśli już istnieje. Nie obejmuje też od razu wszystkich dróg. W przypadku infrastruktury objętej umowami koncesyjnymi art. 7 ust. 7 pozwala państwu członkowskiemu nie stosować art. 7ca ust. 3, art. 7g ust. 1 i 2, art. 7ga oraz art. 7gb – czyli obowiązkowej opłaty za zanieczyszczenie powietrza, zróżnicowania opłaty infrastrukturalnej według pory dnia i klasy Euro, zróżnicowania według CO2 dla pojazdów ciężkich i zróżnicowania według efektywności środowiskowej dla pojazdów lekkich – do opłat za przejazd i opłat za korzystanie z infrastruktury na tych infrastrukturach do czasu przedłużenia umowy koncesyjnej lub istotnej zmiany systemu pobierania opłat. Uruchamiają to dwie okoliczności, a nie jedna: podpisanie umowy przed 24 marca 2022 r. albo otrzymanie przed tą datą ofert lub odpowiedzi na zaproszenia do negocjacji w procedurze negocjacyjnej w ramach postępowania o udzielenie zamówienia publicznego. Art. 7 ust. 8 rozciąga to samo traktowanie na umowy długoterminowe między podmiotem publicznym a niepublicznym, podpisane przed 24 marca 2022 r. „na wykonanie robót budowlanych lub zarządzanie usługami innymi niż wykonanie robót budowlanych nieobejmujących transferu ryzyka związanego z popytem”. Art. 7ga ust. 11 idzie jeszcze dalej: zróżnicowanie według CO2 „nie jest obowiązkowe w przypadku gdy zastosowanie ma inny unijny środek ustalania cen uprawnień do emisji dwutlenku węgla w transporcie drogowym”.
Nie łączy też klasy CO2 z klasą Euro. Art. 7g ust. 2 zobowiązuje państwa członkowskie do różnicowania opłaty infrastrukturalnej według klasy emisji Euro pojazdu tak, aby żadna opłata infrastrukturalna nie była wyższa o więcej niż 100 % od takiej samej opłaty za równoważne pojazdy spełniające najsurowsze normy emisji Euro – do czasu zastosowania zróżnicowania z art. 7ga, po którym mogą z niego zrezygnować. Art. 7ga ust. 3 stanowi, że jeżeli opłata infrastrukturalna lub opłata za korzystanie z infrastruktury jest zróżnicowana także według klasy Euro, ulgi z tytułu CO2 liczy się w odniesieniu do opłaty stosowanej do najsurowszej normy emisji Euro.
Opublikowana niemiecka tabela nie różnicuje udziału infrastrukturalnego według klasy Euro: dla pojazdu o masie powyżej 18 ton z pięcioma lub więcej osiami wynosi on 15,5 centa na każdym stopniu od Euro 0 do Euro 6. Art. 7g ust. 2 akapit drugi pozwala państwu członkowskiemu nie różnicować opłaty infrastrukturalnej m.in. wtedy, gdy „opłata za przejazd zawiera opłatę z tytułu kosztów zewnętrznych w odniesieniu do zanieczyszczenia powietrza”, jak w przypadku niemieckiego myta; sama tabela nie wskazuje przepisu, na który powołują się Niemcy. To, co w niemieckiej stawce nadal zależy od klasy Euro, znajduje się w kolumnach kosztów zewnętrznych: składnik za zanieczyszczenie powietrza, 18,7 centa przy Euro 0 wobec 2,3 przy Euro 6 w tej samej klasie osi i masy, oraz – w mniejszym stopniu – składnik CO2 dla klasy 1, 16,2 centa przy normach od Euro 0 do Euro 3 wobec 15,8 przy Euro 6. Tabela opisuje obie kolumny jako udział stawki opłaty przypadający na koszty zewnętrzne. To inna opłata, regulowana innym przepisem: art. 7c ust. 1 wymaga, aby opłata z tytułu kosztów zewnętrznych stosowana do pojazdów ciężkich była zróżnicowana zgodnie z załącznikiem IIIa i przestrzegała wartości odniesienia z załączników IIIb i IIIc; załącznik IIIb, zawierający wartości dla zanieczyszczenia powietrza i hałasu, ma przedziały od Euro 0 do Euro VI i dodatkowy przedział dla pojazdów mniej zanieczyszczających niż Euro VI, a załącznik IIIc również dzieli swoje wartości CO2 dla klasy 1 według klas Euro. Dlatego stopień Euro VI i klasa CO2 to dwie odrębne kwestie.
To, które kraje pobierają opłaty od ciężkich ciężarówek – za kilometr lub w formie eurowiniety – i jak tam płacić, opisujemy kraj po kraju w tekście o opłatach drogowych dla ciężarówek w Europie i eurowiniecie.
Krótkie odpowiedzi
- Ile klas emisji CO2 obowiązuje ciężarówki w UE?
- Pięć. Art. 7ga ust. 2 dyrektywy 1999/62/WE zalicza do klasy 1 każdy pojazd ciężki, który nie należy do żadnej z pozostałych czterech; klasy 2 i 3 obejmują pojazdy o emisjach odpowiednio o ponad 5 % i o ponad 8 % niższych od ścieżki redukcji emisji dla okresu sprawozdawczego, w którym pojazd został po raz pierwszy zarejestrowany, i dla jego podgrupy pojazdów; klasa 4 to niskoemisyjne pojazdy ciężkie, a klasa 5 – pojazdy bezemisyjne.
- O ile niższa jest opłata dla ciężarówki w 4. klasie emisji CO2?
- Art. 7ga ust. 3 przewiduje dla klasy 4 ulgę od 30 % do 50 % – ale tylko w opłacie infrastrukturalnej i w opłacie za korzystanie z infrastruktury. Ustala 5–15 % dla klasy 2, 15–30 % dla klasy 3, 30–50 % dla klasy 4 i 50–75 % dla klasy 5, w każdym przypadku w porównaniu z opłatą mającą zastosowanie do klasy 1, i nic nie mówi o pobieranych obok nich opłatach z tytułu kosztów zewnętrznych. Art. 7ga ust. 5 pozwala ponadto państwu członkowskiemu nie różnicować opłaty infrastrukturalnej, jeżeli pobiera ono opłatę z tytułu kosztów zewnętrznych w odniesieniu do emisji CO2 zróżnicowaną zgodnie z wartościami odniesienia z załącznika IIIc.
- Czy klasa emisji CO2 ciężarówki może się zmienić po rejestracji?
- Tak, i to także na gorsze, na dwa odrębne sposoby. Art. 7ga ust. 2 wymaga, aby klasyfikacja pojazdu z klasy 2 lub 3 była ponownie oceniana co sześć lat od dnia jego pierwszej rejestracji na podstawie progów obowiązujących w danym momencie. Niezależnie od tego w Niemczech Toll Collect zapowiedział, że od 1 lipca 2026 r. wartości graniczne dla ciężarówek o maksymalnej masie całkowitej powyżej 16 ton się obniżają; jak podał, pojazd zaklasyfikowany w 2025 r. do klasy 3 „może w 2026 r. spaść do klasy 2 lub 1”. Pytania i odpowiedzi Toll Collect dotyczące klas CO2 wskazują podstawę prawną: rozporządzenie wykonawcze Komisji (UE) 2025/2545 z 15 grudnia 2025 r., które zaktualizowało wartości odniesienia dla podgrup 4, 5, 9 i 10.
- Czy ciężarówki elektryczne są zwolnione z opłat drogowych w UE?
- Nie automatycznie. Art. 7ga ust. 1 akapit piąty pozwala państwom członkowskim obniżyć opłaty infrastrukturalne lub opłaty za korzystanie z infrastruktury dla pojazdów bezemisyjnych z dowolnej grupy pojazdów albo zwolnić je z tych opłat do 30 czerwca 2031 r.; od 1 lipca 2031 r. takie ulgi „muszą być ograniczone do 75 % w porównaniu z opłatą mającą zastosowanie do 1. klasy emisji CO2”. Niezależnie od tego art. 7 ust. 9 lit. d) pozwala państwom członkowskim przewidzieć obniżone opłaty za przejazd lub opłaty za korzystanie z infrastruktury albo zwolnienia z nich dla pojazdów bezemisyjnych o maksymalnej masie całkowitej do 4,25 tony i nie ustala dla tego żadnej daty końcowej. Niemieckie przedłużenie zwolnienia do 30 czerwca 2031 r. weszło w życie 1 grudnia 2025 r.
- Dlaczego mój rachunek za niemieckie myto nie jest o 30 % niższy w 4. klasie emisji CO2?
- Ponieważ w opublikowanej niemieckiej taryfie klasa CO2 zmienia tylko składnik CO2. W przypadku pojazdu Euro 6 o masie powyżej 18 ton z pięcioma lub więcej osiami udział infrastrukturalny wynosi w klasach od 1 do 4 niezmiennie 15,5 centa za kilometr, a łączna stawka spada z 34,8 do 26,9 centa – według naszych obliczeń o 22,7 %, a nie o 30 %.
Źródła
- Directive 1999/62/EC on the charging of vehicles for the use of road infrastructures, consolidated text of 24 December 2025 — EUR-Lex, Publications Office of the European Union
- Directive (EU) 2025/2459 amending Directive 1999/62/EC as regards the extension of the period in which zero-emission heavy-duty vehicles can benefit from significantly reduced rates — EUR-Lex, Official Journal of the European Union
- Regulation (EU) 2019/1242 setting CO2 emission performance standards for new heavy-duty vehicles, consolidated text of 10 September 2026 — EUR-Lex, Publications Office of the European Union
- Regulation (EU) 2019/1242 setting CO2 emission performance standards for new heavy-duty vehicles, as published in the Official Journal — EUR-Lex, Official Journal of the European Union
- Regulation (EU) 2024/1610 amending Regulation (EU) 2019/1242 as regards strengthening the CO2 emission performance standards for new heavy-duty vehicles — EUR-Lex, Official Journal of the European Union
- Toll rates — composition of the toll rates and rate tables — Toll Collect GmbH
- CO2 emission classes — Toll Collect GmbH
- Extension of the toll exemption for zero-emission vehicles and new log-on option with TollNow — Toll Collect GmbH
- CO2 Toll: classification of vehicles is changing — Toll Collect GmbH
- CO2 emission classes — questions and answers — Toll Collect GmbH
- Commission Implementing Regulation (EU) 2025/2545 amending Implementing Regulation (EU) 2025/2335 by setting the adjusted reference CO2 emissions and specifying the methodology for defining representative vehicles — EUR-Lex, Official Journal of the European Union
- How much is the toll? — Bundesamt für Logistik und Mobilität (BALM)