El documento de tránsito T1 y el NCTS explicados
Cómo el tránsito T1 traslada mercancías bajo control aduanero con los derechos suspendidos: T1 y T2, el Convenio de 1987 y sus Partes, la garantía, la fase 5 del NCTS y el MRN.
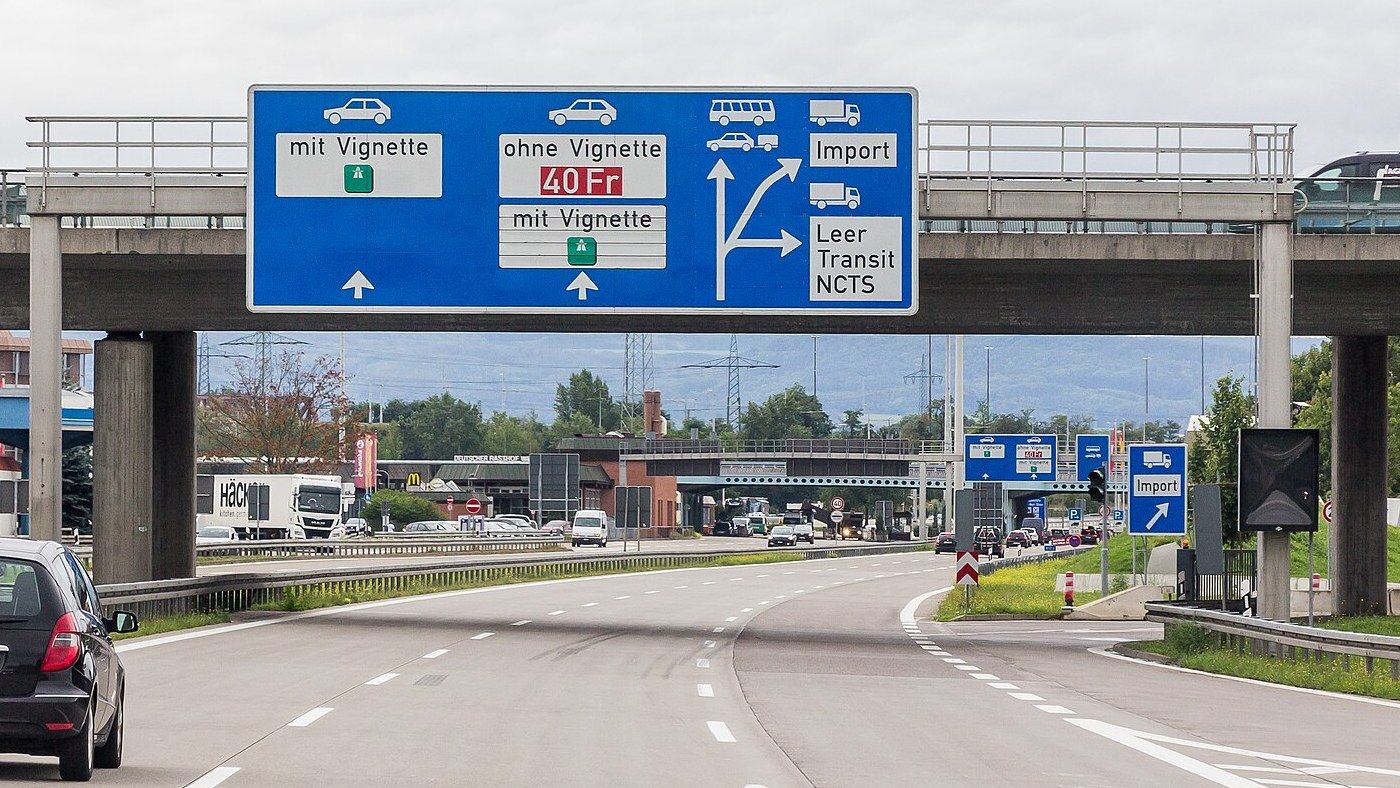
Un T1 es el régimen de tránsito externo y, a la vez, la declaración de tránsito que incluye las mercancías en él: las mercancías no pertenecientes a la Unión circulan bajo control aduanero desde una aduana de partida hasta una aduana de destino sin que se apliquen durante el trayecto derechos de importación, otros gravámenes ni medidas de política comercial, salvo las medidas que prohíben la entrada o la salida de mercancías (Código Aduanero de la Unión, artículo 226, apartado 1). Dentro de la Unión Europea funciona como tránsito de la Unión; entre la UE e Islandia, Noruega, Suiza, Turquía, Macedonia del Norte, Serbia, el Reino Unido, Ucrania, Georgia, Moldavia y Montenegro funciona como tránsito común con arreglo al Convenio de 20 de mayo de 1987, cuyas normas la Comisión Europea describe como «identical to those of the Union transit». La declaración se presenta por vía electrónica en el Nuevo Sistema de Tránsito Informatizado (NCTS); una vez aceptada, el sistema asigna un número de referencia maestro (MRN), y las mercancías viajan con ese número hasta la aduana de destino.
Situación a 6 de octubre de 2026. Consultados ese día: las páginas de la Comisión Europea sobre el tránsito aduanero y sobre el NCTS, el texto consolidado del Convenio de 1 de noviembre de 2025, el Código Aduanero de la Unión (texto consolidado de 12 de diciembre de 2022), sus reglamentos de ejecución y delegado (ambos consolidados el 1 de julio de 2026), el programa de trabajo para los sistemas informáticos aduaneros (Decisión de Ejecución (UE) 2023/2879) y el Manual de tránsito de la Comisión de 31 de julio de 2026. El Manual explica las normas, pero advierte que «does not constitute a legally binding act»; cuando el Manual y los textos jurídicos difieren, esta página sigue los textos jurídicos.
Qué hace el tránsito
El Manual de tránsito parte del problema que resuelve el tránsito: cuando las mercancías entran en un país o territorio, la aduana exige derechos de importación y otros gravámenes aunque las mercancías solo estén de paso, y los trámites pueden repetirse en cada frontera antes de que las mercancías lleguen a su destino. La Comisión describe el tránsito como un régimen que «allows for the temporary suspension of duties, taxes and commercial policy measures that apply at import» y que permite efectuar el despacho de aduana en el destino y no en el punto de entrada.
Los derechos suspendidos se garantizan, no se condonan. El titular del régimen constituye una garantía «con el fin de asegurar el pago de la deuda que pueda originarse con respecto a las mercancías» (apéndice I del Convenio, artículo 10, apartado 1); el Manual explica que esta asegura el pago cuando nace una deuda en el curso de una operación de tránsito. Cuando las mercancías y el MRN llegan a la aduana de destino, el tránsito termina allí; según el Manual, las mercancías se despachan entonces a libre práctica o se incluyen en otro régimen aduanero suspensivo. Para el tránsito común, el Manual añade que los operadores pueden utilizar el régimen «to move goods more easily from one Contracting Party to another. However, there is no obligation to use it.»
Si el Mecanismo de Ajuste en Frontera por Carbono de la UE (MAFC) se aplica a un camión, autobús, remolque o pieza importados se explica en CBAM (MAFC) y camiones, autobuses, remolques y piezas.
T1 y T2: el estatuto aduanero de las mercancías
El artículo 2 del Convenio establece dos formas del régimen común de tránsito. «El régimen T1 podrá aplicarse a cualquier transporte de mercancías» efectuado al amparo del Convenio, mientras que el régimen T2 solo se aplica en la UE a las mercancías de la Unión y, en un país de tránsito común, solo a las mercancías que llegaron a él al amparo del régimen T2 y se reexpiden en las condiciones del artículo 9. Son mercancías de la Unión las obtenidas totalmente en el territorio aduanero de la UE, las introducidas desde fuera y despachadas a libre práctica, y las obtenidas en la UE a partir de unas u otras (artículo 2, apartado 3, letra a)).
El Código Aduanero de la Unión aplica la misma distinción. El tránsito externo permite la circulación de mercancías no pertenecientes a la Unión dentro del territorio aduanero de la Unión con los derechos y las medidas suspendidos (artículo 226); el tránsito interno permite que las mercancías de la Unión circulen de un punto a otro de ese territorio y pasen por un país o territorio situado fuera de él «sin que su estatuto aduanero se modifique» (artículo 227).
| Código | Mercancías que abarca | Dónde se establece |
|---|---|---|
| T1 | Mercancías no pertenecientes a la Unión; con arreglo al Convenio, cualquier mercancía. En algunos casos de exportación, también mercancías de la Unión, por ejemplo las exportadas con restituciones en el marco de la política agrícola común. | CAU, artículo 226; Convenio, artículo 2, apartado 2; Manual de tránsito I.4.1.2.1 |
| T2 | Mercancías de la Unión que atraviesan un país situado fuera del territorio aduanero de la UE sin que se modifique su estatuto aduanero, y mercancías de la Unión trasladadas a un país de tránsito común tras su exportación. | CAU, artículo 227; Convenio, artículo 2, apartado 3; Manual de tránsito I.4.1.2.2 |
| T2F | Mercancías de la Unión trasladadas desde un territorio fiscal especial a una parte del territorio aduanero de la UE que no lo es, cuando la circulación termina fuera del Estado miembro por el que entraron en la Unión. | Manual de tránsito I.4.1.2.2 |
| T | Un envío mixto: una sola declaración para mercancías de distinto estatuto, en la que se consigna T1, T2 o T2F para cada artículo de mercancías. | Manual de tránsito IV.1.4.2.2 |
La elección tiene una consecuencia. El Manual afirma que las mercancías de la Unión incluidas en el régimen T1 en lugar del T2 pierden su estatuto de mercancías de la Unión y se tratan como mercancías no pertenecientes a la Unión. También señala que el T2 solo puede utilizarse cuando interviene un tercer país, y que en algunos casos las mercancías de la Unión pueden circular sin ningún régimen aduanero si se acredita su estatuto de mercancías de la Unión, por ejemplo cuando atraviesan un territorio situado fuera de la UE sin transbordo, al amparo de un título de transporte único expedido en un Estado miembro.
Dónde se aplica el tránsito común y desde cuándo
El Convenio se celebró en Interlaken el 20 de mayo de 1987 entre la Comunidad Económica Europea y Austria, Finlandia, Islandia, Noruega, Suecia y Suiza; el artículo 22, apartado 1, preveía su entrada en vigor el 1 de enero de 1988 si todos los instrumentos de aceptación se depositaban antes del 1 de noviembre de 1987. Otros países se adhieren por invitación. Con arreglo al artículo 15 bis, un tercer país puede convertirse en Parte contratante si el depositario lo invita previa decisión de la Comisión Mixta y si deposita un instrumento de adhesión ante la Secretaría General del Consejo; «La adhesión surtirá efecto el primer día del segundo mes posterior al depósito del instrumento de adhesión.» Cualquier Parte puede denunciar el Convenio con un preaviso por escrito de 12 meses (artículo 21).
| País | Invitación | Tránsito común desde |
|---|---|---|
| Islandia, Noruega, Suiza | Partes originales de 1987 | Desde la entrada en vigor del Convenio (artículo 22) |
| Turquía | Decisión n.º 2/2012, de 19 de enero de 2012 | 1 de diciembre de 2012 |
| Macedonia del Norte | Decisión n.º 1/2015, de 11 de mayo de 2015 | 1 de julio de 2015 |
| Serbia | Decisión n.º 3/2015, de 13 de octubre de 2015 | 1 de febrero de 2016 |
| Reino Unido | Decisión n.º 1/2018, de 4 de diciembre de 2018 | 1 de enero de 2021 |
| Ucrania | Decisión n.º 2/2022, de 25 de agosto de 2022 | 1 de octubre de 2022 |
| Georgia | Decisión n.º 2/2024, de 21 de octubre de 2024 | 1 de febrero de 2025 |
| Moldavia | Decisión n.º 3/2025, de 19 de septiembre de 2025 | 1 de noviembre de 2025 |
| Montenegro | Decisión n.º 1/2025, de 19 de septiembre de 2025 | 1 de noviembre de 2025 |
Para Macedonia del Norte, la Decisión modificativa n.º 2/2015 de la Comisión Mixta, que adaptó los apéndices del Convenio a la adhesión, fija ella misma la fecha: «será aplicable a partir del 1 de julio de 2015». Liechtenstein queda cubierto por el artículo 20, apartado 2, según el cual el Convenio se le aplica «en tanto dicho Principado permanezca vinculado a la Confederación Suiza mediante un Tratado de unión aduanera»; la Comisión lo incluye entre los cuatro países de la AELC, mientras que el Manual de tránsito lo deja fuera de su lista de países de tránsito común por ese motivo. El Manual señala también que Albania, Armenia, Azerbaiyán y Bosnia y Herzegovina figuran entre los países que han expresado su deseo de adherirse; ninguno de ellos está en la lista de la Comisión.
En carretera importan dos límites de la red. El tránsito de la Unión se extiende también a Andorra y San Marino, pero el Manual advierte que una garantía no cubre las operaciones de tránsito común con origen o destino en esos dos Estados, porque el Convenio no se aplica allí. Y cuando una ruta atraviesa un país que no es Parte, el artículo 5 del Convenio solo permite el régimen T1 o T2 a través de ese país si, a falta de un acuerdo con él, el transporte se efectúa al amparo de un título de transporte único expedido en una Parte contratante y el régimen queda suspendido mientras las mercancías se encuentran en ese país.
Las aduanas del trayecto
| Aduana | Dónde está | Qué ocurre allí |
|---|---|---|
| Partida | La aduana donde se acepta la declaración de tránsito (artículo 3, letra g)). | Comprueba la declaración y la garantía, puede examinar las mercancías, fija el plazo y, si es necesario, el itinerario, coloca los precintos y concede el levante de las mercancías; después envía los datos de la operación a las aduanas de paso y de destino declaradas. |
| Paso | La aduana del punto de entrada en una Parte contratante, o del punto de salida cuando las mercancías la abandonan a través de una frontera con un tercer país (artículo 3, letra h)). | Las mercancías y el MRN se presentan en cada aduana de paso, que registra el paso de la frontera y lo notifica a la aduana de partida; puede inspeccionar las mercancías (artículo 43). |
| Salida a efectos de seguridad y protección | El punto en que una operación sale de la zona de seguridad y protección de los Estados miembros de la UE, Noruega y Suiza. | Evalúa los datos de seguridad y protección cuando la declaración los contiene (Manual de tránsito I.4.1.3.5). |
| Registro de incidencias | La aduana más próxima del país en el que se encuentran las mercancías cuando se produce una incidencia. | Registra la incidencia y decide si la operación puede continuar (Manual de tránsito I.4.1.3.6). |
| Destino | La aduana en la que se presentan las mercancías para poner fin al régimen (artículo 3, letra i)). | Las mercancías, el MRN y cualquier información que exija la aduana se presentan durante el horario de apertura oficial; una aduana distinta de la declarada puede pasar a ser la aduana de destino (artículo 45). |
En el tránsito de la Unión, el Manual sitúa aduanas de paso donde las mercancías vuelven a entrar en la UE tras atravesar un tercer país y donde salen de la UE a través de una frontera con un tercer país que no es país de tránsito común. Su primer ejemplo es una operación de Alemania a Gran Bretaña en transbordador desde Bélgica: la aduana de paso está en el puerto británico de llegada.
Poner fin al régimen no es lo mismo que ultimarlo. El régimen finaliza, y las obligaciones del titular quedan satisfechas, cuando las mercancías y la información requerida están disponibles en la aduana de destino; las autoridades aduaneras lo ultiman una vez que la comparación de los datos de que disponen la aduana de partida y la de destino muestra que finalizó correctamente (apéndice I, artículo 48).
Lo que viaja con el camión: el MRN y el documento de acompañamiento de tránsito
La declaración de tránsito se envía al NCTS como mensaje electrónico y, al ser aceptada, el sistema asigna el MRN, «el número de registro asignado a una declaración de tránsito» (apéndice I, artículo 3, letra j)). El documento de acompañamiento de tránsito es un documento elaborado mediante técnicas de tratamiento electrónico de datos «para acompañar a las mercancías y basado en los datos de la declaración de tránsito» (artículo 3, letra d)). La aduana de partida lo facilita a petición del declarante o de la persona que haya presentado las mercancías, con una lista de artículos que forma parte integrante de él (artículo 41; para el tránsito de la Unión, artículo 303, apartado 4, del Reglamento de Ejecución (UE) 2015/2447).
La clave es el propio MRN. El artículo 42 bis del apéndice I dispone que se presente a las autoridades aduaneras únicamente mediante técnicas de tratamiento electrónico de datos; cuando no es posible, la autoridad aduanera receptora lo acepta en un documento de acompañamiento de tránsito o como código de barras y puede permitir otros medios. Los documentos que acompañan a las mercancías se presentan «cuando así se indique o siempre que las autoridades aduaneras así lo requieran» (artículo 42). Entre la información que puede pedir una aduana de destino, el Manual cita un justificante de la policía tras un accidente, un justificante del servicio de asistencia en carretera y la carta de porte CMR.
Un medio de transporte por declaración. Cada declaración abarca mercancías que circulan desde una única aduana de partida hasta una única aduana de destino en un medio de transporte único, y un vehículo de carretera con sus remolques o semirremolques cuenta como uno solo cuando las mercancías se despachan conjuntamente (apéndice I, artículo 24). Si un vehículo carga en varias aduanas de partida, cada envío necesita su propia declaración; el Manual añade que un envío repartido entre dos vehículos necesita una declaración para cada uno.
La obligación propia del transportista. El titular del régimen debe presentar las mercancías intactas, con la información requerida, en la aduana de destino, dentro del plazo y respetando las medidas de identificación. Un transportista de mercancías «que las acepte a sabiendas de que están circulando al amparo del régimen común de tránsito» tiene la misma responsabilidad de presentarlas intactas (apéndice I, artículo 8, apartados 1 y 2; para el tránsito de la Unión, Código Aduanero de la Unión, artículo 233, apartados 1 y 3).
Precintos. «Como norma general, la identificación de las mercancías se asegurará por medio de precintos» (Convenio, artículo 11, apartado 1): por precinto conjunto del espacio de carga cuando el vehículo o el contenedor es apto para el precintado y, en los demás casos, por bultos, salvo que la aduana de partida considere que las mercancías pueden identificarse fácilmente por su descripción (artículo 11, apartado 4). El Manual considera aptos los vehículos autorizados para el transporte bajo precinto aduanero en virtud de un acuerdo internacional, como el Convenio TIR, y afirma que los precintos no deben retirarse sin la autorización de la aduana.
Incidencias durante el trayecto. El artículo 44 del apéndice I enumera los casos en que el transportista presenta, sin demora injustificada, las mercancías y el MRN ante la autoridad aduanera más próxima del país en el que se encuentra el vehículo: un desvío forzoso de un itinerario obligatorio, la rotura de los precintos por causas ajenas a la voluntad del transportista, un traslado de las mercancías a otro medio de transporte bajo vigilancia aduanera, una descarga por peligro inminente, cualquier incidencia que pueda afectar a la capacidad de cumplir las obligaciones y la modificación de cualquier elemento del medio de transporte único. Esa autoridad decide si la operación puede continuar y registra la incidencia en el sistema de tránsito. No es necesaria la presentación, siempre que el titular o el transportista facilite a la autoridad la información pertinente, cuando solo se cambia la unidad de tracción y los remolques o semirremolques siguen siendo los mismos, o cuando las mercancías se trasladan desde un vehículo que no está precintado. El cambio de modo de transporte de una unidad de transporte intermodal con un número de identificación único, como un contenedor, una caja móvil o un semirremolque, sin manipular las mercancías, no constituye en absoluto una incidencia.
Plazos
La aduana de partida fija el plazo en el que las mercancías deben llegar a la aduana de destino teniendo en cuenta el itinerario, el medio de transporte, la legislación en materia de transportes u otra legislación que pueda incidir en él y cualquier información pertinente del titular (apéndice I, artículo 34; Reglamento de Ejecución (UE) 2015/2447, artículo 297). El plazo vincula a las autoridades aduaneras de todos los países en los que entren las mercancías, que no pueden modificarlo. Entre la legislación que debe tenerse en cuenta, el Manual cita la normativa de transporte sobre horas de trabajo y períodos de descanso obligatorios de los conductores; las normas de la UE se exponen en tiempos de conducción y descanso. Las mercancías circulan por un itinerario económicamente justificado; la aduana de partida fija uno cuando ella o el declarante lo consideran necesario (artículo 33).
| Etapa | Norma | Artículo |
|---|---|---|
| Llegada a destino | Dentro del plazo fijado por la aduana de partida. Una presentación tardía se considera dentro de plazo si el titular o el transportista demuestra a la aduana de destino que el retraso no le es imputable. | 34; 45, apdo. 2 |
| Falta de resultados del control | La aduana de partida los solicita si no los ha recibido en el plazo de seis días desde la notificación de llegada. | 49, apdo. 1 |
| Investigación cuando no consta la llegada | La autoridad del país de partida solicita información en los siete días siguientes a la expiración del plazo de presentación. | 49, apdo. 2, letra a); 49, apdo. 3 |
| Respuestas a la solicitud | En el plazo de 28 días desde la solicitud. Si la aduana de destino no ha facilitado información suficiente, se solicita la información al titular del régimen a más tardar 35 días después del inicio de la investigación, y este responde en el plazo de 28 días. | 49, apdo. 4; 49, apdo. 5 |
| Primera notificación al fiador | En el plazo de nueve meses desde la expiración del plazo fijado para la presentación, cuando no se ha ultimado el régimen. | 117, apdo. 2; RD, art. 85, apdo. 1 |
| Segunda notificación al fiador | En el plazo de tres años desde la aceptación de la declaración de tránsito, de que el fiador está o puede estar obligado al pago. Si cualquiera de las dos notificaciones es tardía, el fiador queda liberado. | 117, apdo. 3; 117, apdo. 4; RD, art. 85, apdo. 2; 85, apdo. 3 |
Como ejemplos de prueba de que un retraso no fue culpa del transportista, el Manual cita un justificante de la policía tras un accidente o un robo, un justificante de los servicios sanitarios, un justificante del servicio de asistencia en carretera y la prueba de una huelga o de condiciones meteorológicas adversas; la aduana de destino decide si la prueba es válida.
La garantía
El artículo 10, apartado 1, del Convenio exige que toda operación T1 o T2 esté cubierta por una garantía válida para todas las Partes contratantes afectadas, salvo lo dispuesto en contra en su apartado 2 o en los apéndices: las Partes pueden acordar entre ellas la dispensa de la garantía para operaciones que afecten exclusivamente a sus territorios, y una Parte puede decidir no exigirla para el tramo entre la aduana de partida y la primera aduana de paso (artículo 10, apartado 2). La garantía es individual, para una única operación, o global, para varias operaciones al amparo de una autorización (apéndice I, artículo 10, apartado 2); el Manual añade que el fiador y el titular del régimen no deben ser la misma persona.
| Forma | Cubre | Importe | Validez |
|---|---|---|---|
| Depósito en efectivo | Una operación | La deuda que pueda originarse, en su totalidad; se devuelve al ultimarse el régimen, sin intereses según el Manual | Todas las Partes contratantes |
| Compromiso del fiador | Una operación | La deuda que pueda originarse, en su totalidad | Las Partes afectadas; el fiador puede suprimir Partes |
| Títulos (TC32) | Una operación | EUR 10.000 por título, en el número necesario para cubrir la deuda | Todas las Partes contratantes; un año desde la expedición |
| Garantía global | Varias operaciones, al amparo de una autorización | Un importe de referencia, que puede reducirse al 50 %, al 30 % o al 0 % | Las Partes afectadas |
El importe de la garantía individual. Una garantía individual cubre el importe de la deuda que pueda originarse, «calculado sobre la base de los tipos máximos de los derechos aplicables a mercancías de la misma clase», y las mercancías de la Unión transportadas en aplicación del Convenio se consideran mercancías no pertenecientes a la Unión a efectos de ese cálculo (apéndice I, artículo 18; para el tránsito de la Unión, artículo 148 del Reglamento de Ejecución (UE) 2015/2447). El Manual incluye los derechos de aduana y otros gravámenes, como los impuestos especiales y el IVA. Cada título cubre EUR 10.000 (apéndice I, artículo 21, apartado 2; Reglamento de Ejecución (UE) 2015/2447, artículo 160), de modo que el ejemplo del Manual necesita un título para una posible deuda de EUR 8.000 y cuatro para una de EUR 33.000. Los compromisos y los títulos llevan asociados un número de referencia de la garantía y un código de acceso, que deben figurar en la declaración, y antes del levante el NCTS comprueba en el sistema de gestión de garantías que el importe es suficiente, que la garantía es válida para todas las Partes contratantes afectadas y que está a nombre del titular.
La garantía global. Su importe es igual a un importe de referencia que la aduana de garantía establece en cooperación con el titular a partir de las mercancías incluidas en el régimen de tránsito en los 12 meses anteriores y del volumen previsto de operaciones; cuando la aduana no dispone de esa información, «este se fijará en 10 000 EUR para cada operación de tránsito» (apéndice I, artículo 74). El importe se reduce al 50 % o al 30 % del importe de referencia, o se dispensa por completo, para los titulares que cumplen las condiciones enumeradas, entre ellas un sistema de contabilidad que permita el control aduanero mediante auditorías, no estar incurso en un procedimiento concursal, el pago de los derechos durante los tres años anteriores y una capacidad financiera suficiente (apéndice I, artículo 75; Reglamento Delegado (UE) 2015/2446, artículo 84). Su uso puede prohibirse temporalmente en circunstancias especiales o para mercancías respecto de las cuales se haya probado un fraude a gran escala relacionado con la garantía; el Manual atribuye esa decisión a la Comisión Europea para el tránsito de la Unión y a la Comisión Mixta UE-PTC para el tránsito común.
NCTS: fase 5 y fase 6
La página de la Comisión sobre el NCTS sitúa el sistema en 2004 y su uso obligatorio para el tránsito de la Unión y el tránsito común en 2005, y afirma que abarca todos los países de la UE y las Partes del Convenio. El programa de trabajo del CAU describe la fase 5 como la adaptación del NCTS al Código Aduanero de la Unión, incluido el registro de los eventos durante el trayecto, y fija su lapso de implantación a partir del 1 de marzo de 2021, con etapas el 1 de diciembre de 2023 y el 2 de diciembre de 2024 y el final del período transitorio el 21 de enero de 2025 (Decisión de Ejecución (UE) 2023/2879, anexo, punto 9). Su considerando 8 afirma que a partir del 2 de diciembre de 2024 los Estados miembros y los operadores comerciales deberían estar utilizando los nuevos sistemas. Hasta la implantación de esa mejora, el apéndice I del Convenio disponía que el MRN se presentara en un documento de acompañamiento de tránsito impreso (artículos 42 y 42 bis). En la fase 5, una declaración tiene cuatro niveles —la declaración, el envío master, el envío house y el artículo de mercancías—, y el Manual indica un máximo de 1.999 artículos por declaración, fijado por las reglas de validación del NCTS.
La fase 6 añade los datos de seguridad y protección de las mercancías introducidas en la UE. El programa de trabajo describe una interfaz con el Sistema de Control de la Importación 2 para que una declaración de tránsito pueda contener los datos de la declaración sumaria de entrada, con un lapso de implantación del 3 de marzo de 2025 al 1 de septiembre de 2025. La página de la Comisión sobre el NCTS deja la elección a cada administración aduanera: con opt-out, la declaración sumaria de entrada se presenta por separado en el ICS2; con opt-in, sus datos se incluyen en la declaración de tránsito. La página publica las opciones elegidas en un cuadro sobre el estado de situación, fechado el 5 de agosto de 2026 en el momento de la consulta, y señala que un país puede pasar más adelante de opt-out a opt-in; el Manual de tránsito califica este sistema de enfoque temporal durante la implantación de la fase 6.
T1, cuaderno TIR y carta de porte CMR comparados
Los tres documentos responden a preguntas distintas. Una declaración T1 coloca las mercancías bajo control aduanero con los derechos suspendidos; un cuaderno TIR hace lo mismo en un régimen distinto y sirve además como prueba de la garantía; una carta de porte CMR confirma el contrato de transporte.
| Documento | Qué es | Quién lo expide | Qué prueba o qué hace |
|---|---|---|---|
| Declaración de tránsito T1 (MRN, documento de acompañamiento de tránsito a petición) | Una declaración en aduana que incluye las mercancías en el régimen de tránsito externo, de la Unión o común. | La presenta el titular del régimen o alguien por su cuenta; la acepta la aduana de partida, que asigna el MRN y facilita el documento de acompañamiento a petición. | Que se ha concedido el levante de las mercancías para el tránsito bajo control aduanero, con los derechos suspendidos y una garantía registrada, hasta su presentación en la aduana de destino. |
| Cuaderno TIR | El documento del régimen TIR, válido para un solo viaje (Convenio TIR, artículo 17, apartado 2). | Asociaciones garantes autorizadas con arreglo al artículo 6, que solo expiden cuadernos a personas a las que no se ha denegado el acceso al régimen TIR. | Sirve a la vez como declaración en aduana y como prueba de la garantía (Manual de tránsito); en la UE solo puede utilizarse cuando una operación comienza o termina fuera de la UE o atraviesa un país no perteneciente a la UE (CAU, artículo 226, apartado 3, letra b)). |
| Carta de porte CMR | La carta de porte mediante la cual se confirma el contrato de transporte internacional de mercancías por carretera (CMR, artículo 4). | Se extiende en tres ejemplares originales firmados por el remitente y el transportista (artículo 5, apartado 1). | Hace fe, salvo prueba en contrario, del contrato, de sus condiciones y de la recepción de la mercancía por el transportista (artículo 9, apartado 1); contiene las instrucciones para las formalidades aduaneras (artículo 6, apartado 1, letra j)), y el remitente adjunta los documentos necesarios para ellas o los pone a disposición del transportista (artículo 11, apartado 1). |
Los regímenes también se cruzan. La Comisión afirma que el importe de la garantía por cuaderno TIR en la UE es de EUR 100.000 y que el NCTS se utiliza para el intercambio electrónico de datos TIR entre las administraciones aduaneras de la UE; el Manual cuenta el TIR como un régimen de tránsito distinto disponible en la Unión, junto al tránsito común y al tránsito de la Unión, y describe su cadena de garantía como gestionada por la Unión Internacional de Transporte por Carretera. El régimen completo se explica en el cuaderno TIR explicado, y el documento del contrato, en la carta de porte CMR y la e-CMR explicadas.
Respuestas rápidas
- ¿Qué es un documento de tránsito T1?
- T1 es el régimen de tránsito externo: las mercancías no pertenecientes a la Unión circulan bajo control aduanero desde una aduana de partida hasta una aduana de destino sin que se apliquen durante el trayecto derechos de importación, otros gravámenes ni medidas de política comercial, salvo las medidas que prohíben la entrada o la salida de mercancías (Código Aduanero de la Unión, artículo 226, apartado 1). La declaración de tránsito se presenta por vía electrónica en el NCTS, que asigna un número de referencia maestro (MRN) una vez aceptada; la aduana de partida facilita un documento de acompañamiento de tránsito a petición del declarante o de la persona que haya presentado las mercancías.
- ¿Qué diferencia hay entre T1 y T2?
- El estatuto aduanero de las mercancías. Según el artículo 2 del Convenio de 20 de mayo de 1987, el régimen T1 puede aplicarse a cualquier mercancía transportada al amparo del Convenio, mientras que el régimen T2 solo se aplica en la UE a las mercancías de la Unión. El artículo 227 del Código Aduanero de la Unión recurre al tránsito interno para las mercancías de la Unión que atraviesan un país situado fuera del territorio aduanero de la UE sin que se modifique su estatuto aduanero. El Manual de tránsito de la Comisión añade que las mercancías de la Unión incluidas en el régimen T1 en lugar del T2 pierden su estatuto de mercancías de la Unión.
- ¿Qué países aplican el régimen común de tránsito T1?
- Según la lista de la Comisión Europea a 6 de octubre de 2026: los Estados miembros de la UE, los países de la AELC Islandia, Noruega, Liechtenstein y Suiza, Turquía desde el 1 de diciembre de 2012, Macedonia del Norte desde el 1 de julio de 2015, Serbia desde el 1 de febrero de 2016, el Reino Unido desde el 1 de enero de 2021, Ucrania desde el 1 de octubre de 2022, Georgia desde el 1 de febrero de 2025, y Moldavia y Montenegro desde el 1 de noviembre de 2025. El Convenio se aplica a Liechtenstein mientras este permanezca vinculado a Suiza por un tratado de unión aduanera (artículo 20, apartado 2). El tránsito de la Unión abarca además Andorra y San Marino.
- ¿Qué lleva el conductor en un T1 con la fase 5 del NCTS?
- El MRN de la declaración de tránsito. Según el artículo 42 bis del apéndice I del Convenio, el MRN se presenta a las autoridades aduaneras por vía electrónica; cuando no es posible, estas lo aceptan en un documento de acompañamiento de tránsito o como código de barras y pueden permitir otros medios. Las mercancías y el MRN se presentan en cada aduana de paso y, dentro del plazo fijado por la aduana de partida, en la aduana de destino.
- ¿Cuánto cubre un título de garantía TC32 en el tránsito?
- EUR 10.000 por título, válido durante un año a partir de la fecha de expedición y en todas las Partes contratantes (apéndice I, artículo 21). Se presentan títulos suficientes para cubrir la deuda que pueda originarse; el ejemplo del Manual de tránsito es de cuatro títulos para una posible deuda de EUR 33.000. Ese importe se calcula sobre la base de los tipos máximos de los derechos aplicables a mercancías de la misma clase, y las mercancías de la Unión se consideran mercancías no pertenecientes a la Unión (artículo 18).
- ¿En qué se diferencia un T1 de un cuaderno TIR y de una carta de porte CMR?
- El T1 es una declaración aduanera de tránsito aceptada por una aduana de partida, que asigna el MRN. Un cuaderno TIR lo expide una asociación garante con arreglo al artículo 6 del Convenio TIR; el Manual de tránsito lo describe a la vez como declaración en aduana y como prueba de la garantía, y es válido para un solo viaje. Una carta de porte CMR, extendida en tres ejemplares originales firmados por el remitente y el transportista, hace fe, salvo prueba en contrario, del contrato de transporte y de la recepción de la mercancía por el transportista, y contiene las instrucciones para las formalidades aduaneras.
Fuentes
- Convention of 20 May 1987 on a common transit procedure — consolidated text of 1 November 2025, with Appendix I — EUR-Lex, European Union
- Regulation (EU) No 952/2013 laying down the Union Customs Code — consolidated text of 12 December 2022, Articles 95, 226, 227 and 233 — EUR-Lex, European Union
- Commission Implementing Regulation (EU) 2015/2447 — consolidated text of 1 July 2026, Articles 148, 155, 160, 297, 303 and 304 — EUR-Lex, European Union
- Commission Delegated Regulation (EU) 2015/2446 — consolidated text of 1 July 2026, Articles 84, 85 and 184 — EUR-Lex, European Union
- Commission Implementing Decision (EU) 2023/2879 of 15 December 2023 establishing the Work Programme for the electronic systems of the Union Customs Code — recital 8 and Annex, point 9 (NCTS) — EUR-Lex, European Union
- Transit Manual, version of 31 July 2026 (TAXUD/A1/TRA/001/2025-1-EN) — European Commission, Directorate-General for Taxation and Customs Union, 31 Jul 2026
- Customs transit — Union and common transit, TIR (page read on 6 October 2026) — European Commission, Directorate-General for Taxation and Customs Union
- New Computerised Transit System (NCTS) (page read on 6 October 2026) — European Commission, Directorate-General for Taxation and Customs Union
- Decision No 2/2012 of the EU-EFTA Joint Committee on a common transit procedure of 19 January 2012 concerning an invitation to Turkey to accede to the Convention — EUR-Lex, European Union
- Decision No 1/2015 of the EU-EFTA Joint Committee on common transit of 11 May 2015 concerning an invitation to the former Yugoslav Republic of Macedonia to accede to the Convention — EUR-Lex, European Union
- Decision No 2/2015 of the EU-EFTA Joint Committee on common transit of 17 June 2015 amending the Convention (applies as of 1 July 2015) — EUR-Lex, European Union
- Decision No 3/2015 of the EU-EFTA Joint Committee on common transit of 13 October 2015 as regards invitation to the Republic of Serbia to accede to the Convention — EUR-Lex, European Union
- Decision No 1/2018 of the EU-CTC Joint Committee of 4 December 2018 as regards an invitation to the United Kingdom to accede to the Convention — EUR-Lex, European Union
- Decision No 2/2022 of the EU-CTC Joint Committee of 25 August 2022 as regards an invitation to Ukraine to accede to the Convention — EUR-Lex, European Union
- Decision No 2/2024 of the EU-CTC Joint Committee of 21 October 2024 as regards an invitation to Georgia to accede to the Convention — EUR-Lex, European Union
- Decision No 3/2025 of the EU-CTC Joint Committee of 19 September 2025 as regards an invitation to the Republic of Moldova to accede to the Convention — EUR-Lex, European Union
- Decision No 1/2025 of the EU-CTC Joint Committee of 19 September 2025 as regards an invitation to Montenegro to accede to the Convention — EUR-Lex, European Union
- TIR Convention 1975 — consolidated text of 1 June 2025 annexed to Council Decision 2009/477/EC, Articles 3, 6 and 17 — EUR-Lex, European Union
- Convention on the Contract for the International Carriage of Goods by Road (CMR), Geneva, 19 May 1956 — certified true copy, Articles 4, 5, 6, 9 and 11 — United Nations Treaty Collection