Transit T1 et NCTS : le document de transit expliqué
Comment le transit T1 achemine des marchandises sous contrôle douanier en suspension de droits : T1 et T2, la convention de 1987 et ses parties, la garantie, la phase 5 du NCTS et le MRN.
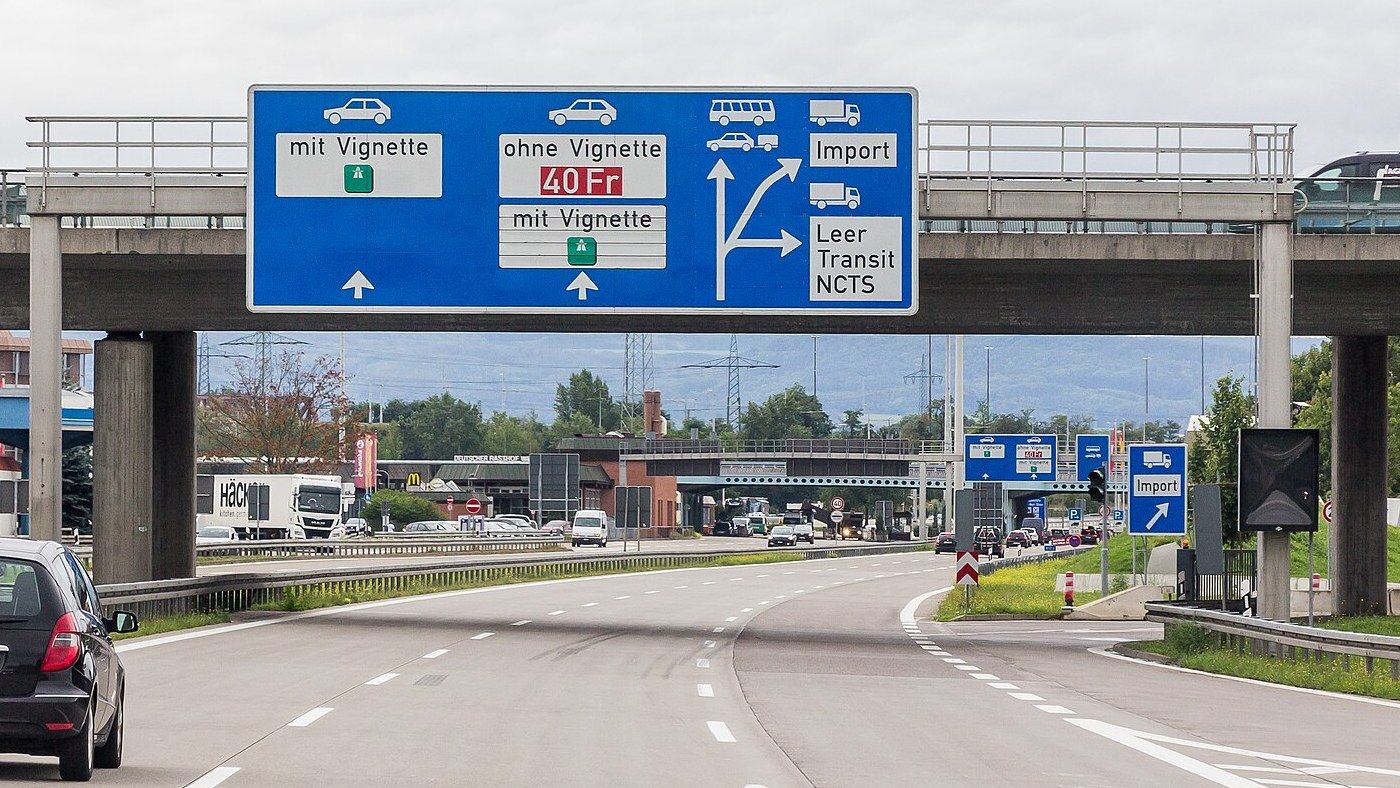
Le T1 désigne à la fois le régime du transit externe et la déclaration de transit qui y place les marchandises : des marchandises non Union circulent sous contrôle douanier d’un bureau de douane de départ à un bureau de douane de destination sans être soumises en cours de route aux droits à l’importation, aux autres impositions ni aux mesures de politique commerciale, sauf celles qui interdisent l’entrée ou la sortie des marchandises (code des douanes de l’Union, article 226, paragraphe 1). À l’intérieur de l’Union européenne, il fonctionne comme transit de l’Union ; entre l’UE et l’Islande, la Norvège, la Suisse, la Türkiye, la Macédoine du Nord, la Serbie, le Royaume-Uni, l’Ukraine, la Géorgie, la Moldavie et le Monténégro, il fonctionne comme transit commun en vertu de la convention du 20 mai 1987, dont la Commission européenne décrit les règles comme « identical to those of the Union transit » [identiques à celles du transit de l’Union]. La déclaration est déposée par voie électronique dans le nouveau système de transit informatisé (NCTS) ; une fois qu’elle est acceptée, le système attribue un numéro de référence maître (MRN), et les marchandises voyagent avec ce numéro jusqu’au bureau de destination.
Situation au 6 octobre 2026. Consultés ce jour-là : les pages de la Commission européenne sur le transit douanier et sur le NCTS, le texte consolidé de la convention du 1er novembre 2025, le code des douanes de l’Union (CDU, texte consolidé du 12 décembre 2022), ses règlements d’exécution et délégué (tous deux consolidés au 1er juillet 2026), le programme de travail pour les systèmes informatiques douaniers (décision d’exécution (UE) 2023/2879) et le Manuel de transit de la Commission du 31 juillet 2026. Le Manuel explique les règles, mais précise qu’il « does not constitute a legally binding act » [ne constitue pas un acte juridiquement contraignant] ; lorsque le Manuel et les textes juridiques divergent, cette page suit les textes juridiques.
À quoi sert le transit
Le Manuel de transit part du problème que résout le transit : lorsque des marchandises entrent dans un pays ou un territoire, la douane exige des droits à l’importation et d’autres impositions même si les marchandises ne font que le traverser, et les formalités peuvent se répéter à chaque frontière avant que les marchandises n’atteignent leur destination. La Commission décrit le transit comme un régime qui « allows for the temporary suspension of duties, taxes and commercial policy measures that apply at import » [permet la suspension temporaire des droits, taxes et mesures de politique commerciale applicables à l’importation] et qui permet que le dédouanement ait lieu à destination plutôt qu’au point d’entrée.
Les droits suspendus sont garantis, pas abandonnés. Le titulaire du régime fournit une garantie « afin d’assurer le paiement de la dette qui peut naître en rapport avec les marchandises » (appendice I de la convention, article 10, paragraphe 1) ; le Manuel explique qu’elle assure le paiement lorsqu’une dette naît au cours d’une opération de transit. Lorsque les marchandises et le MRN arrivent au bureau de douane de destination, le transit y prend fin ; selon le Manuel, les marchandises sont alors mises en libre pratique ou placées sous un autre régime douanier suspensif. Pour le transit commun, le Manuel ajoute que les opérateurs peuvent utiliser le régime « to move goods more easily from one Contracting Party to another. However, there is no obligation to use it. » [pour faire circuler plus facilement des marchandises d’une partie contractante à une autre. Toutefois, il n’y a aucune obligation de l’utiliser.]
La question de savoir si le mécanisme d’ajustement carbone aux frontières de l’UE s’applique à un camion, un autobus, une remorque ou une pièce importés est traitée dans notre article sur le CBAM et les véhicules.
T1 et T2 : le statut douanier des marchandises
L’article 2 de la convention distingue deux formes du régime de transit commun. « La procédure T1 peut être appliquée à toutes les marchandises » transportées en vertu de la convention, tandis que la procédure T2 ne s’applique, dans l’UE, qu’aux marchandises de l’Union et, dans un pays de transit commun, qu’aux marchandises qui y sont arrivées sous T2 et sont réexpédiées dans les conditions de l’article 9. Les marchandises de l’Union sont les marchandises entièrement obtenues dans le territoire douanier de l’UE, les marchandises introduites de l’extérieur et mises en libre pratique, et les marchandises produites dans l’UE à partir de l’une ou l’autre de ces catégories (article 2, paragraphe 3, point a)).
Le code des douanes de l’Union reprend la même distinction. Le transit externe fait circuler des marchandises non Union à l’intérieur du territoire douanier de l’Union, droits et mesures suspendus (article 226) ; le transit interne permet à des marchandises de l’Union de circuler d’un point à un autre de ce territoire en empruntant un pays ou territoire situé en dehors de celui-ci, « sans modification de leur statut douanier » (article 227).
| Code | Marchandises couvertes | Texte de référence |
|---|---|---|
| T1 | Marchandises non Union ; en vertu de la convention, toutes marchandises. Dans quelques cas d’exportation, également des marchandises de l’Union, par exemple des marchandises exportées avec des restitutions au titre de la politique agricole commune. | CDU, article 226 ; convention, article 2, paragraphe 2 ; Manuel de transit I.4.1.2.1 |
| T2 | Marchandises de l’Union qui empruntent un pays situé hors du territoire douanier de l’UE sans modification de leur statut douanier, et marchandises de l’Union acheminées vers un pays de transit commun après exportation. | CDU, article 227 ; convention, article 2, paragraphe 3 ; Manuel de transit I.4.1.2.2 |
| T2F | Marchandises de l’Union acheminées d’un territoire fiscal spécial vers une partie du territoire douanier de l’UE qui n’en est pas un, lorsque le mouvement se termine hors de l’État membre où elles sont entrées dans l’Union. | Manuel de transit I.4.1.2.2 |
| T | Un envoi mixte : une seule déclaration pour des marchandises de statuts différents, avec T1, T2 ou T2F indiqué pour chaque article de marchandises. | Manuel de transit IV.1.4.2.2 |
Ce choix a une conséquence. Le Manuel indique que des marchandises de l’Union placées sous T1 au lieu de T2 perdent leur statut de marchandises de l’Union et sont traitées comme des marchandises non Union. Il note aussi qu’un T2 ne peut avoir lieu que lorsqu’un pays tiers est concerné, et que dans certains cas des marchandises de l’Union peuvent circuler sans aucun régime douanier si leur statut de marchandises de l’Union est prouvé, par exemple lorsqu’elles traversent un territoire situé hors de l’UE sans être transbordées, sous le couvert d’un titre de transport unique établi dans un État membre.
Où s’applique le transit commun, et depuis quand
La convention a été conclue à Interlaken le 20 mai 1987 entre la Communauté économique européenne et l’Autriche, la Finlande, l’Islande, la Norvège, la Suède et la Suisse ; son article 22, paragraphe 1, prévoyait son entrée en vigueur le 1er janvier 1988 si tous les instruments d’acceptation étaient déposés avant le 1er novembre 1987. Les autres pays y adhèrent sur invitation. En vertu de l’article 15 bis, un pays tiers peut devenir partie contractante si le dépositaire l’y invite à la suite d’une décision de la commission mixte et s’il dépose un instrument d’adhésion auprès du Secrétariat général du Conseil ; « L’adhésion prend effet le premier jour du deuxième mois qui suit le dépôt de l’instrument d’adhésion. » Toute partie peut dénoncer la convention moyennant un préavis écrit de 12 mois (article 21).
| Pays | Invitation | Transit commun depuis |
|---|---|---|
| Islande, Norvège, Suisse | Parties d’origine de 1987 | Dès l’entrée en vigueur de la convention (article 22) |
| Türkiye | Décision n° 2/2012 du 19 janvier 2012 | 1er décembre 2012 |
| Macédoine du Nord | Décision n° 1/2015 du 11 mai 2015 | 1er juillet 2015 |
| Serbie | Décision n° 3/2015 du 13 octobre 2015 | 1er février 2016 |
| Royaume-Uni | Décision n° 1/2018 du 4 décembre 2018 | 1er janvier 2021 |
| Ukraine | Décision n° 2/2022 du 25 août 2022 | 1er octobre 2022 |
| Géorgie | Décision n° 2/2024 du 21 octobre 2024 | 1er février 2025 |
| Moldavie | Décision n° 3/2025 du 19 septembre 2025 | 1er novembre 2025 |
| Monténégro | Décision n° 1/2025 du 19 septembre 2025 | 1er novembre 2025 |
Pour la Macédoine du Nord, la décision modificative n° 2/2015 de la commission mixte, qui a adapté les appendices de la convention à l’adhésion, fixe elle-même la date : elle « est applicable à partir du 1er juillet 2015 ». Le Liechtenstein est couvert par l’article 20, paragraphe 2, en vertu duquel la convention s’applique également à la principauté de Liechtenstein « aussi longtemps que celle-ci est liée à la Confédération helvétique par un traité d’union douanière » ; la Commission le range parmi les quatre pays de l’AELE, tandis que le Manuel de transit l’omet, pour cette raison, de sa liste des pays de transit commun. Le Manuel note aussi que l’Albanie, l’Arménie, l’Azerbaïdjan et la Bosnie-Herzégovine figurent parmi les pays qui ont exprimé le souhait d’adhérer ; aucun d’eux ne figure sur la liste de la Commission.
Deux limites du réseau comptent sur la route. Le transit de l’Union s’étend aussi à Andorre et à Saint-Marin, mais le Manuel note qu’une garantie ne couvre pas les opérations de transit commun à destination ou en provenance de ces deux États, parce que la convention ne s’y applique pas. Et lorsqu’un itinéraire traverse un pays qui n’est pas partie à la convention, l’article 5 de la convention n’admet la procédure T1 ou T2 pour la traversée de ce pays que si, en l’absence d’accord avec lui, le transport s’effectue sous le couvert d’un titre de transport unique établi sur le territoire d’une partie contractante, l’effet du régime étant suspendu pendant que les marchandises se trouvent dans ce pays.
Les bureaux de douane sur l’itinéraire
| Bureau | Où il se trouve | Ce qui s’y passe |
|---|---|---|
| Départ | Le bureau où la déclaration de transit est acceptée (article 3, point g)). | Contrôle la déclaration et la garantie, peut examiner les marchandises, fixe le délai et, si nécessaire, l’itinéraire, appose les scellés et octroie la mainlevée des marchandises ; il transmet ensuite les données du mouvement aux bureaux de passage et de destination déclarés. |
| Passage | Le bureau du point d’entrée sur le territoire d’une partie contractante, ou du point de sortie lorsque les marchandises le quittent en franchissant une frontière avec un pays tiers (article 3, point h)). | Les marchandises et le MRN sont présentés à chaque bureau de passage, qui enregistre le passage de la frontière et le notifie au bureau de départ ; il peut inspecter les marchandises (article 43). |
| Sortie pour la sûreté et la sécurité | Le point où un mouvement quitte la zone de sûreté et de sécurité des États membres de l’UE, de la Norvège et de la Suisse. | Évalue les données de sûreté et de sécurité lorsque la déclaration en contient (Manuel de transit I.4.1.3.5). |
| Enregistrement des incidents | Le bureau de douane le plus proche dans le pays où se trouvent les marchandises lorsqu’un incident survient. | Enregistre l’incident et décide si le mouvement peut se poursuivre (Manuel de transit I.4.1.3.6). |
| Destination | Le bureau où les marchandises sont présentées pour mettre fin au régime (article 3, point i)). | Les marchandises, le MRN et toute information qu’il demande lui sont présentés pendant les heures d’ouverture officielles ; un bureau autre que celui qui a été déclaré peut devenir le bureau de destination (article 45). |
Dans le transit de l’Union, le Manuel situe les bureaux de passage là où les marchandises rentrent dans l’UE après avoir traversé un pays tiers, et là où elles quittent l’UE en franchissant une frontière avec un pays tiers autre qu’un pays de transit commun. Son premier exemple est un mouvement de l’Allemagne vers la Grande-Bretagne par ferry au départ de la Belgique : le bureau de passage se trouve dans le port britannique d’arrivée.
Mettre fin au régime, ce n’est pas l’apurer. Le régime prend fin, et les obligations du titulaire sont remplies, lorsque les marchandises et les informations requises sont à la disposition du bureau de destination ; les autorités douanières l’apurent dès qu’une comparaison entre les données disponibles au départ et à destination montre qu’il a pris fin correctement (appendice I, article 48).
Ce qui voyage avec le camion : le MRN et le document d’accompagnement transit
La déclaration de transit est envoyée au NCTS sous forme de message électronique et, lors de son acceptation, le système attribue le MRN, « le numéro d’enregistrement attribué à une déclaration de transit » (appendice I, article 3, point j)). Le document d’accompagnement transit est un document généré par des procédés informatiques de traitement des données « pour accompagner les marchandises et basé sur les énonciations de la déclaration de transit » (article 3, point d)). Le bureau de douane de départ le délivre à la demande du déclarant ou de la personne qui a présenté les marchandises, avec une liste d’articles qui en fait partie intégrante (article 41 ; pour le transit de l’Union, article 303, paragraphe 4, du règlement (UE) 2015/2447).
La clé, c’est le MRN lui-même. L’article 42 bis de l’appendice I prévoit qu’il est transmis aux autorités douanières uniquement par des procédés informatiques de traitement des données ; lorsque ce n’est pas possible, l’autorité douanière réceptrice l’accepte au moyen d’un document d’accompagnement transit ou d’un code-barres et peut autoriser d’autres moyens. Les documents qui accompagnent les marchandises sont présentés « dans les cas prévus ou lorsque les autorités douanières le requièrent » (article 42). Parmi les informations qu’un bureau de destination peut demander, le Manuel cite un récépissé de la police après un accident, un récépissé d’un service de dépannage et la lettre de voiture CMR.
Un moyen de transport par déclaration. Chaque déclaration couvre des marchandises acheminées d’un bureau de départ à un bureau de destination sur un moyen de transport unique, et un véhicule routier accompagné de sa ou de ses remorques ou semi-remorques compte comme un seul moyen de transport lorsque les marchandises sont acheminées ensemble (appendice I, article 24). Si un même véhicule charge auprès de plusieurs bureaux de départ, chaque envoi exige sa propre déclaration ; le Manuel ajoute qu’un envoi réparti entre deux véhicules exige une déclaration pour chacun.
L’obligation propre du transporteur. Le titulaire du régime doit présenter les marchandises intactes, avec les informations requises, au bureau de destination dans le délai prescrit et dans le respect des mesures d’identification. Le transporteur qui accepte les marchandises « en sachant qu’elles circulent sous le régime de transit commun » porte la même responsabilité de les présenter intactes (appendice I, article 8, paragraphes 1 et 2 ; pour le transit de l’Union, code des douanes de l’Union, article 233, paragraphes 1 et 3).
Scellés. « En règle générale, l’identification des marchandises est assurée par scellement » (convention, article 11, paragraphe 1) : le scellement porte sur l’espace de chargement lorsque le véhicule ou le conteneur est apte au scellement, sinon sur chaque colis, à moins que le bureau de départ ne juge les marchandises facilement identifiables d’après leur description (article 11, paragraphe 4). Le Manuel considère comme aptes les véhicules agréés pour le transport sous scellement douanier en vertu d’un accord international, comme la convention TIR, et précise que les scellés ne doivent pas être retirés sans l’accord de la douane.
Incidents en cours de route. L’article 44 de l’appendice I énumère les cas dans lesquels le transporteur présente sans retard indu les marchandises et le MRN à l’autorité douanière la plus proche du pays où se trouve le véhicule : un écart forcé par rapport à l’itinéraire prescrit, des scellés brisés pour des raisons indépendantes de la volonté du transporteur, un transfert des marchandises sur un autre moyen de transport sous la surveillance de la douane, un déchargement en raison d’un péril imminent, tout incident susceptible de compromettre la capacité à remplir les obligations, et la modification de l’un des éléments du moyen de transport unique. Cette autorité décide si l’opération peut se poursuivre et enregistre l’incident dans le système de transit. Aucune présentation n’est nécessaire, à condition que le titulaire ou le transporteur fournisse les informations utiles à l’autorité, lorsque seule l’unité de traction est changée et que les remorques ou semi-remorques restent les mêmes, ou lorsque les marchandises sont transférées à partir d’un véhicule qui n’est pas scellé. Un changement de mode de transport d’une unité de transport intermodal portant un numéro d’identification unique, comme un conteneur, une caisse mobile ou une semi-remorque, sans manutention des marchandises, n’est pas du tout un incident.
Délais
Le bureau de départ fixe le délai dans lequel les marchandises doivent atteindre le bureau de destination, en tenant compte de l’itinéraire, du moyen de transport, de la législation en matière de transports ou de toute autre législation susceptible d’avoir une incidence sur ce délai, et de toute information pertinente communiquée par le titulaire (appendice I, article 34 ; règlement (UE) 2015/2447, article 297). Ce délai lie les autorités douanières de chaque pays où les marchandises entrent, qui ne peuvent pas le modifier. Parmi la législation à prendre en compte, le Manuel cite la réglementation des transports sur les heures de travail et les temps de repos obligatoires des conducteurs ; les règles de l’UE sont présentées dans notre article sur les temps de conduite et de repos. Les marchandises suivent un itinéraire économiquement justifié ; le bureau de départ en fixe un lorsque lui-même ou le déclarant le juge nécessaire (article 33).
| Étape | Règle | Article |
|---|---|---|
| Arrivée à destination | Dans le délai fixé par le bureau de départ. Une présentation tardive est considérée comme faite dans le délai lorsque le titulaire ou le transporteur prouve au bureau de destination que le retard ne lui est pas imputable. | 34 ; 45, par. 2 |
| Résultats du contrôle manquants | Le bureau de départ les demande s’il ne les a pas reçus dans les six jours suivant la notification de l’arrivée. | 49, par. 1 |
| Recherche lorsqu’aucune arrivée n’est enregistrée | L’autorité du pays de départ demande des informations dans les sept jours suivant l’expiration du délai de présentation. | 49, par. 2, point a) ; 49, par. 3 |
| Réponses à la demande | Dans les 28 jours suivant la demande. Lorsque le bureau de destination n’a pas fourni suffisamment d’informations, le titulaire du régime est sollicité au plus tard 35 jours après l’engagement de la procédure de recherche et répond dans les 28 jours. | 49, par. 4 ; 49, par. 5 |
| Première notification à la caution | Dans les neuf mois à compter du délai prescrit pour la présentation, lorsque le régime n’a pas été apuré. | 117, par. 2 ; règl. délégué, art. 85, par. 1 |
| Seconde notification à la caution | Dans les trois ans à compter de l’acceptation de la déclaration de transit, indiquant que la caution est ou pourra être redevable. Si l’une ou l’autre notification est tardive, la caution est libérée. | 117, par. 3 et 4 ; règl. délégué, art. 85, par. 2 et 3 |
Comme exemples de preuves qu’un retard n’était pas imputable au transporteur, le Manuel cite un récépissé de la police après un accident ou un vol, un récépissé d’un service de santé, un récépissé d’un service de dépannage et la preuve d’une grève ou d’intempéries ; le bureau de destination décide si la preuve est valable.
La garantie
L’article 10, paragraphe 1, de la convention exige que toute opération T1 ou T2 soit couverte par une garantie valable pour toutes les parties contractantes concernées, sauf dispositions contraires de son paragraphe 2 ou des appendices : les parties peuvent convenir entre elles de renoncer à la garantie pour les opérations impliquant uniquement leurs territoires, et une partie peut décider de ne pas en exiger pour le tronçon entre le bureau de départ et le premier bureau de passage (article 10, paragraphe 2). La garantie est soit isolée, pour une seule opération, soit globale, pour plusieurs opérations dans le cadre d’une autorisation (appendice I, article 10, paragraphe 2) ; le Manuel ajoute que la caution et le titulaire du régime ne doivent pas être la même personne.
| Forme | Couvre | Montant | Validité |
|---|---|---|---|
| Dépôt en espèces | Une opération | La dette susceptible de naître, en totalité ; remboursé à l’apurement, sans intérêts selon le Manuel | Toutes les parties contractantes |
| Engagement de la caution | Une opération | La dette susceptible de naître, en totalité | Les parties concernées ; la caution peut exclure des parties |
| Titres (TC32) | Une opération | 10 000 € par titre, en nombre nécessaire pour couvrir la dette | Toutes les parties contractantes ; un an à compter de l’émission |
| Garantie globale | Plusieurs opérations, sur autorisation | Un montant de référence, qui peut être réduit à 50 %, 30 % ou 0 % | Les parties concernées |
Le montant de la garantie isolée. Une garantie isolée couvre le montant de la dette susceptible de naître, « calculé sur la base des taux les plus élevés des droits applicables aux marchandises du même type », et les marchandises de l’Union transportées en application de la convention sont considérées comme des marchandises non Union pour ce calcul (appendice I, article 18 ; pour le transit de l’Union, article 148 du règlement (UE) 2015/2447). Le Manuel y compte les droits de douane et les autres impositions, comme les droits d’accise et la TVA. Chaque titre couvre 10 000 € (appendice I, article 21, paragraphe 2 ; règlement (UE) 2015/2447, article 160), de sorte que l’exemple du Manuel exige un titre pour une dette possible de 8 000 € et quatre pour 33 000 €. Les engagements et les titres sont assortis d’un numéro de référence de la garantie et d’un code d’accès, que la déclaration doit contenir, et avant la mainlevée, le NCTS vérifie dans le système de gestion des garanties que le montant est suffisant, que la garantie est valable pour toutes les parties contractantes concernées et qu’elle est au nom du titulaire.
La garantie globale. Son montant est égal à un montant de référence que le bureau de douane de garantie fixe en coopération avec le titulaire, à partir des marchandises placées sous le régime de transit au cours des 12 mois précédents et du volume prévu des opérations ; lorsque ces informations ne sont pas disponibles, « ce montant est fixé à 10 000 EUR pour chaque opération de transit » (appendice I, article 74). Le montant est réduit à 50 % ou 30 % du montant de référence, ou fait l’objet d’une dispense totale, pour les titulaires qui remplissent les conditions énumérées, parmi lesquelles un système comptable qui autorise les contrôles douaniers par audit, l’absence de procédure de faillite, le paiement des droits au cours des trois années précédentes et une capacité financière suffisante (appendice I, article 75 ; règlement (UE) 2015/2446, article 84). Son utilisation peut être temporairement interdite dans des circonstances particulières ou pour des marchandises pour lesquelles une fraude à grande échelle impliquant la garantie a été prouvée ; le Manuel attribue cette décision à la Commission européenne pour le transit de l’Union et à la commission mixte UE-pays de transit commun (UE-PTC) pour le transit commun.
NCTS : phase 5 et phase 6
La page de la Commission consacrée au NCTS date le système de 2004 et son utilisation obligatoire pour le transit de l’Union et le transit commun de 2005, et indique qu’il couvre tous les pays de l’UE et les parties à la convention. Le programme de travail du CDU décrit la phase 5 comme l’alignement du NCTS sur le code des douanes de l’Union, y compris l’enregistrement des événements en cours de route, et fixe sa fenêtre de déploiement à partir du 1er mars 2021, avec des étapes le 1er décembre 2023 et le 2 décembre 2024 et la fin de la période transitoire le 21 janvier 2025 (décision d’exécution (UE) 2023/2879, annexe, point 9). Son considérant 8 indique qu’à partir du 2 décembre 2024, les États membres et les opérateurs devraient utiliser les nouveaux systèmes. Jusqu’au déploiement de cette mise à niveau, l’appendice I de la convention prévoyait la transmission du MRN au moyen d’un document d’accompagnement transit imprimé (articles 42 et 42 bis). Dans la phase 5, une déclaration comporte quatre niveaux – la déclaration, l’envoi « mère », l’envoi « fille » et l’article de marchandises –, et le Manuel indique un maximum de 1 999 articles d’envoi par déclaration, fixé par les règles de validation du NCTS.
La phase 6 ajoute les données de sûreté et de sécurité des marchandises introduites dans l’UE. Le programme de travail décrit une interface avec le système de contrôle des importations 2 (ICS2) permettant à une déclaration de transit de contenir les énonciations de la déclaration sommaire d’entrée, avec une fenêtre de déploiement du 3 mars 2025 au 1er septembre 2025. La page de la Commission consacrée au NCTS laisse le choix à chaque administration douanière : en opt-out, la déclaration sommaire d’entrée est déposée séparément dans l’ICS2 ; en opt-in, ses énonciations figurent dans la déclaration de transit. Elle publie ces choix dans un tableau de situation, daté du 5 août 2026 lors de notre consultation, et note qu’un pays peut passer ultérieurement de l’opt-out à l’opt-in ; le Manuel de transit qualifie ce dispositif d’approche temporaire pendant la mise en œuvre de la phase 6.
T1, carnet TIR et lettre de voiture CMR comparés
Les trois documents répondent à des questions différentes. Une déclaration T1 place des marchandises sous contrôle douanier en suspension de droits ; un carnet TIR fait de même dans le cadre d’un régime distinct et sert aussi de preuve de la garantie ; une lettre de voiture CMR constate le contrat de transport.
| Document | Ce que c’est | Qui l’émet | Ce qu’il prouve ou permet |
|---|---|---|---|
| Déclaration de transit T1 (MRN, document d’accompagnement transit sur demande) | Une déclaration en douane qui place des marchandises sous le régime du transit externe, de l’Union ou commun. | Déposée par le titulaire du régime ou pour son compte ; acceptée par le bureau de douane de départ, qui attribue le MRN et délivre le document d’accompagnement sur demande. | Que la mainlevée des marchandises a été accordée pour le transit sous contrôle douanier, droits suspendus et garantie enregistrée, jusqu’à leur présentation au bureau de destination. |
| Carnet TIR | Le document du régime TIR, valable pour un seul voyage (convention TIR, article 17, paragraphe 2). | Les associations garantes habilitées en vertu de l’article 6, qui ne délivrent des carnets qu’aux personnes dont l’accès au régime TIR n’a pas été refusé. | Sert à la fois de déclaration en douane et de preuve de la garantie (Manuel de transit) ; dans l’UE, il ne peut être utilisé que lorsqu’un mouvement commence ou se termine hors de l’UE ou traverse un pays non membre de l’UE (CDU, article 226, paragraphe 3, point b)). |
| Lettre de voiture CMR | Le document par lequel le contrat de transport international de marchandises par route est constaté (CMR, article 4). | Établie en trois exemplaires originaux signés par l’expéditeur et par le transporteur (article 5, paragraphe 1). | Fait foi, jusqu’à preuve du contraire, du contrat, de ses conditions et de la réception de la marchandise par le transporteur (article 9, paragraphe 1) ; elle contient les instructions relatives aux formalités de douane (article 6, paragraphe 1, point j)), et l’expéditeur y joint les documents nécessaires à ces formalités ou les met à la disposition du transporteur (article 11, paragraphe 1). |
Les régimes se rejoignent aussi. La Commission indique que le montant de la garantie par carnet TIR dans l’UE est de 100 000 € et que le NCTS sert à l’échange électronique des données TIR entre les administrations douanières de l’UE ; le Manuel compte le TIR comme un régime de transit distinct disponible dans l’Union, à côté du transit commun et du transit de l’Union, et décrit sa chaîne de garantie comme gérée par l’Union internationale des transports routiers. Le régime complet est expliqué dans notre article sur le carnet TIR, et le document du contrat dans notre article sur la lettre de voiture CMR et l’e-CMR.
Réponses rapides
- Qu'est-ce qu'un document de transit T1 ?
- Le T1 est le régime du transit externe : des marchandises non Union circulent sous contrôle douanier d'un bureau de douane de départ à un bureau de douane de destination sans être soumises en cours de route aux droits à l'importation, aux autres impositions ni aux mesures de politique commerciale, sauf celles qui interdisent l'entrée ou la sortie des marchandises (code des douanes de l'Union, article 226, paragraphe 1). La déclaration de transit est déposée par voie électronique dans le NCTS, qui attribue un numéro de référence maître (MRN) dès qu'elle est acceptée ; le bureau de douane de départ délivre un document d'accompagnement transit à la demande du déclarant ou de la personne qui a présenté les marchandises.
- Quelle est la différence entre T1 et T2 ?
- Le statut douanier des marchandises. Selon l'article 2 de la convention du 20 mai 1987, la procédure T1 peut être appliquée à toutes les marchandises transportées en vertu de celle-ci, tandis que la procédure T2 ne s'applique dans l'UE qu'aux marchandises de l'Union. L'article 227 du code des douanes de l'Union prévoit le transit interne pour les marchandises de l'Union qui empruntent un pays situé hors du territoire douanier de l'UE sans modification de leur statut douanier. Le Manuel de transit de la Commission ajoute que des marchandises de l'Union placées sous T1 au lieu de T2 perdent leur statut de marchandises de l'Union.
- Quels pays appliquent le régime de transit commun T1 ?
- D'après la liste de la Commission européenne au 6 octobre 2026 : les États membres de l'UE, les pays de l'AELE (Islande, Norvège, Liechtenstein et Suisse), la Türkiye depuis le 1er décembre 2012, la Macédoine du Nord depuis le 1er juillet 2015, la Serbie depuis le 1er février 2016, le Royaume-Uni depuis le 1er janvier 2021, l'Ukraine depuis le 1er octobre 2022, la Géorgie depuis le 1er février 2025, ainsi que la Moldavie et le Monténégro depuis le 1er novembre 2025. La convention s'applique au Liechtenstein aussi longtemps qu'il est lié à la Suisse par un traité d'union douanière (article 20, paragraphe 2). Le transit de l'Union couvre aussi Andorre et Saint-Marin.
- Qu'emporte le conducteur pour un T1 avec la phase 5 du NCTS ?
- Le MRN de la déclaration de transit. Selon l'article 42 bis de l'appendice I de la convention, le MRN est transmis aux autorités douanières par voie électronique ; lorsque ce n'est pas possible, celles-ci l'acceptent au moyen d'un document d'accompagnement transit ou d'un code-barres et peuvent autoriser d'autres moyens. Les marchandises et le MRN sont présentés à chaque bureau de douane de passage et, dans le délai fixé par le bureau de douane de départ, au bureau de douane de destination.
- Quel montant couvre un titre de garantie de transit TC32 ?
- 10 000 € par titre, valable un an à compter de sa date d'émission et dans toutes les parties contractantes (appendice I, article 21). Les titres sont déposés en nombre suffisant pour couvrir la dette susceptible de naître ; l'exemple du Manuel de transit est de quatre titres pour une dette possible de 33 000 €. Ce montant est calculé sur la base des taux les plus élevés des droits applicables aux marchandises du même type, les marchandises de l'Union étant considérées comme des marchandises non Union (article 18).
- Quelle différence entre un T1, un carnet TIR et une lettre de voiture CMR ?
- Le T1 est une déclaration de transit douanier acceptée par un bureau de douane de départ, qui attribue le MRN. Un carnet TIR est délivré par une association garante en vertu de l'article 6 de la convention TIR ; le Manuel de transit le décrit à la fois comme une déclaration en douane et comme une preuve de la garantie, et il n'est valable que pour un seul voyage. Une lettre de voiture CMR, établie en trois exemplaires originaux signés par l'expéditeur et par le transporteur, fait foi, jusqu'à preuve du contraire, du contrat de transport et de la réception de la marchandise par le transporteur, et elle contient les instructions relatives aux formalités de douane.
Sources
- Convention of 20 May 1987 on a common transit procedure — consolidated text of 1 November 2025, with Appendix I — EUR-Lex, European Union
- Regulation (EU) No 952/2013 laying down the Union Customs Code — consolidated text of 12 December 2022, Articles 95, 226, 227 and 233 — EUR-Lex, European Union
- Commission Implementing Regulation (EU) 2015/2447 — consolidated text of 1 July 2026, Articles 148, 155, 160, 297, 303 and 304 — EUR-Lex, European Union
- Commission Delegated Regulation (EU) 2015/2446 — consolidated text of 1 July 2026, Articles 84, 85 and 184 — EUR-Lex, European Union
- Commission Implementing Decision (EU) 2023/2879 of 15 December 2023 establishing the Work Programme for the electronic systems of the Union Customs Code — recital 8 and Annex, point 9 (NCTS) — EUR-Lex, European Union
- Transit Manual, version of 31 July 2026 (TAXUD/A1/TRA/001/2025-1-EN) — European Commission, Directorate-General for Taxation and Customs Union, 31 Jul 2026
- Customs transit — Union and common transit, TIR (page read on 6 October 2026) — European Commission, Directorate-General for Taxation and Customs Union
- New Computerised Transit System (NCTS) (page read on 6 October 2026) — European Commission, Directorate-General for Taxation and Customs Union
- Decision No 2/2012 of the EU-EFTA Joint Committee on a common transit procedure of 19 January 2012 concerning an invitation to Turkey to accede to the Convention — EUR-Lex, European Union
- Decision No 1/2015 of the EU-EFTA Joint Committee on common transit of 11 May 2015 concerning an invitation to the former Yugoslav Republic of Macedonia to accede to the Convention — EUR-Lex, European Union
- Decision No 2/2015 of the EU-EFTA Joint Committee on common transit of 17 June 2015 amending the Convention (applies as of 1 July 2015) — EUR-Lex, European Union
- Decision No 3/2015 of the EU-EFTA Joint Committee on common transit of 13 October 2015 as regards invitation to the Republic of Serbia to accede to the Convention — EUR-Lex, European Union
- Decision No 1/2018 of the EU-CTC Joint Committee of 4 December 2018 as regards an invitation to the United Kingdom to accede to the Convention — EUR-Lex, European Union
- Decision No 2/2022 of the EU-CTC Joint Committee of 25 August 2022 as regards an invitation to Ukraine to accede to the Convention — EUR-Lex, European Union
- Decision No 2/2024 of the EU-CTC Joint Committee of 21 October 2024 as regards an invitation to Georgia to accede to the Convention — EUR-Lex, European Union
- Decision No 3/2025 of the EU-CTC Joint Committee of 19 September 2025 as regards an invitation to the Republic of Moldova to accede to the Convention — EUR-Lex, European Union
- Decision No 1/2025 of the EU-CTC Joint Committee of 19 September 2025 as regards an invitation to Montenegro to accede to the Convention — EUR-Lex, European Union
- TIR Convention 1975 — consolidated text of 1 June 2025 annexed to Council Decision 2009/477/EC, Articles 3, 6 and 17 — EUR-Lex, European Union
- Convention on the Contract for the International Carriage of Goods by Road (CMR), Geneva, 19 May 1956 — certified true copy, Articles 4, 5, 6, 9 and 11 — United Nations Treaty Collection